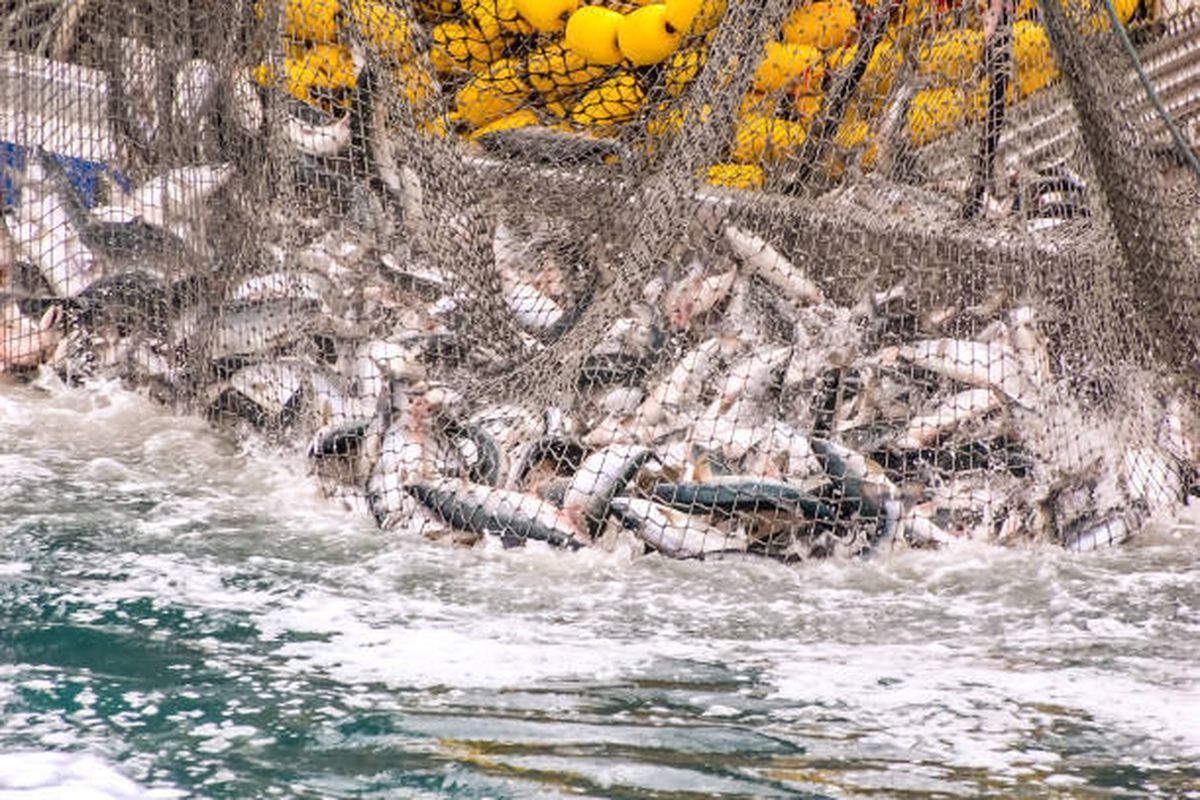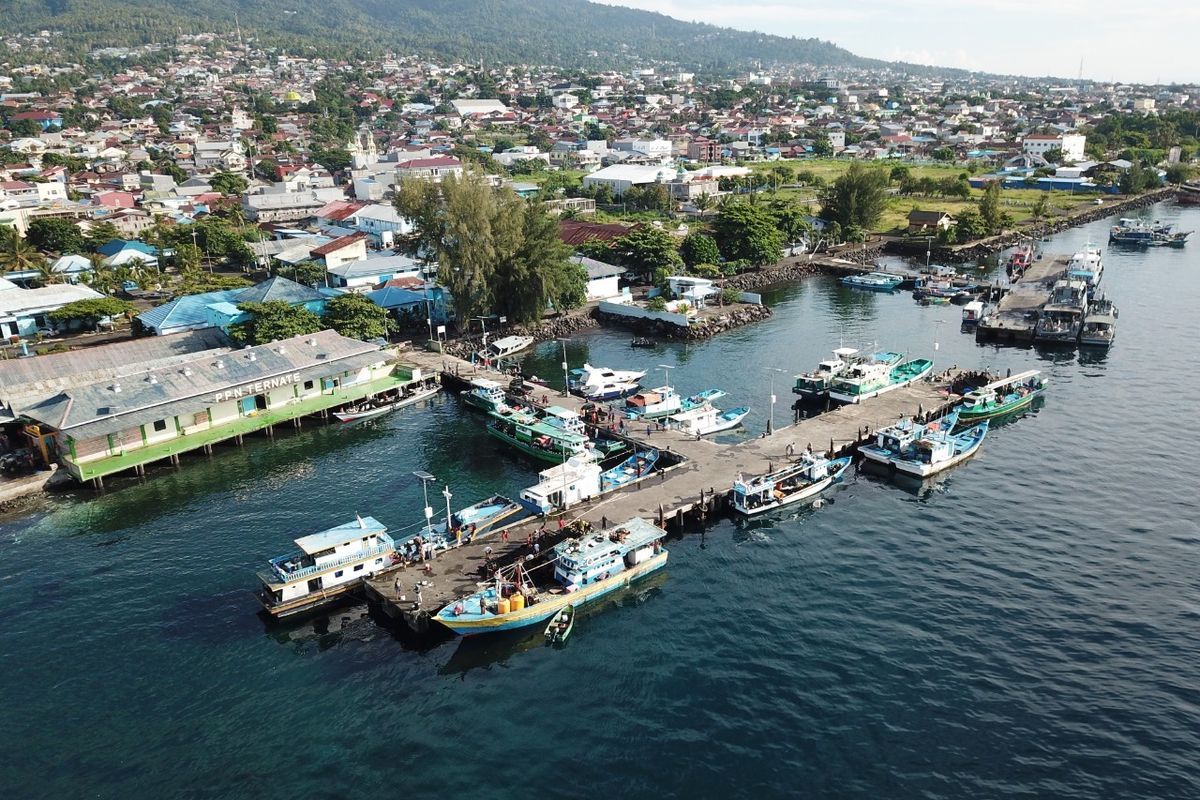
Penerapan Pajak Bumi dan Bangunan (PBB) di subsektor perikanan tangkap menjadi instrumen penting dalam mewujudkan keadilan fiskal bagi pemanfaatan ruang laut. Kebijakan ini menyasar para pelaku usaha besar yang memiliki Surat Izin Usaha Perikanan (SIUP) dengan operasional kapal berukuran di atas 30 Gross Tonnage (GT).
Batasan 30 GT tersebut ditetapkan agar beban pajak tidak menyasar nelayan kecil, melainkan fokus pada korporasi yang menggunakan armada modern. Melalui modal dan teknologi, perusahaan-perusahaan ini menguasai wilayah tangkap yang teridentifikasi secara rutin, sehingga aktivitas mereka di laut dikategorikan sebagai pemanfaatan ruang yang produktif dan terstruktur.
Meskipun dasar pengenaan PBB di laut kerap dipertanyakan dengan argumen bahwa laut tidak dapat dimiliki secara eksklusif, hukum perpajakan melihat dari sudut pandang yang berbeda. Dalam konteks ini, penguasaan nyata atas ruang dan adanya manfaat ekonomi yang signifikan menjadi fondasi sahnya penarikan pajak.
Pemanfaatan ruang laut oleh korporasi dapat diibaratkan dengan penyewaan area publik untuk kepentingan privat. Jika masyarakat umum menggunakan ruang laut secara kolektif tanpa menutup akses pihak lain, korporasi besar cenderung menguasai titik-titik tertentu melalui izin dan operasional yang masif.
Kondisi penguasaan ruang tersebut menciptakan hak penggunaan yang bersifat eksklusif secara de facto demi keuntungan ekonomi. Oleh karena itu, kontribusi melalui PBB dianggap sebagai kompensasi yang adil atas manfaat besar yang mereka peroleh dari ruang publik yang dikelola negara.
Mempertahankan kebijakan PBB bagi industri perikanan skala besar menjadi krusial untuk memastikan bahwa laut tidak hanya dipandang sebagai ruang kosong, tetapi sebagai aset negara yang memberikan kontribusi balik bagi pembangunan melalui sektor perpajakan.