Tag: Asuransi

  • Pergeseran Tren Kesehatan 2025: Masyarakat Indonesia Lebih Prioritaskan Kemandirian daripada Panjang Umur

    Pergeseran Tren Kesehatan 2025: Masyarakat Indonesia Lebih Prioritaskan Kemandirian daripada Panjang Umur

    Paradigma masyarakat Indonesia mengenai masa tua kini mengalami transformasi signifikan. Alih-alih hanya mengejar usia panjang, mayoritas individu kini lebih menitikberatkan pada kualitas hidup dan kemandirian secara fisik maupun finansial.

    Data dari Manulife Asia Care Survey 2025 menunjukkan bahwa hanya 6 persen responden yang menempatkan maksimalisasi usia hidup sebagai target utama di masa tua. Sebaliknya, 56 persen responden menegaskan bahwa kebebasan finansial serta kemampuan untuk tetap aktif secara sosial dan mental jauh lebih krusial.

    Presiden Direktur Manulife Indonesia, Lauren Sulistiawati, menjelaskan bahwa temuan ini merefleksikan perubahan mendasar dalam memandang kesehatan di usia lanjut. Menurutnya, masa tua tidak lagi dianggap sebagai tujuan akhir, melainkan sebuah perjalanan yang memerlukan persiapan matang sejak dini.

    Survei tersebut juga menyoroti definisi sehat yang kini identik dengan otonomi diri. Sebanyak 84 persen responden sepakat bahwa inti dari kondisi sehat adalah tidak bergantung pada orang lain. Namun, terdapat tantangan nyata di mana 64 persen responden pada rentang usia 25 hingga 44 tahun mulai merasakan gangguan kesehatan fisik maupun mental yang menghambat produktivitas mereka.

    Risiko penyakit kritis seperti kanker tetap menjadi ancaman besar bagi ketahanan ekonomi keluarga, terutama jika baru terdeteksi pada stadium lanjut. Kesiapan perlindungan finansial dianggap sebagai kunci untuk menghadapi tekanan tersebut tanpa harus mengorbankan harga diri atau kemandirian keluarga.

    Menanggapi kebutuhan tersebut, Manulife Indonesia menawarkan solusi melalui Manulife Critical Care Protection (MCCP). Produk ini dirancang untuk memberikan perlindungan komprehensif dari tahap awal hingga akhir penyakit kritis dengan manfaat tunai yang fleksibel guna menjaga kesinambungan pendapatan keluarga.

    Sebagai bukti nyata komitmen perlindungan, Manulife Indonesia mencatatkan pembayaran klaim sebesar Rp 9,448 triliun (unaudited) sepanjang tahun 2025. Dari angka tersebut, klaim khusus penyakit kritis mencapai Rp 23,5 miliar yang mayoritas dipicu oleh kasus penyakit jantung, kanker, stroke, serta gagal ginjal.

    Sinergi antara deteksi dini dan perencanaan keuangan yang kuat kini menjadi pondasi utama bagi masyarakat untuk mendapatkan akses perawatan medis yang berkualitas sekaligus menjaga kualitas hidup di masa depan.
  • Naresh Krishnan Resmi Nakhodai Chubb Life Indonesia, Fokus pada Inovasi Layanan

    Naresh Krishnan Resmi Nakhodai Chubb Life Indonesia, Fokus pada Inovasi Layanan

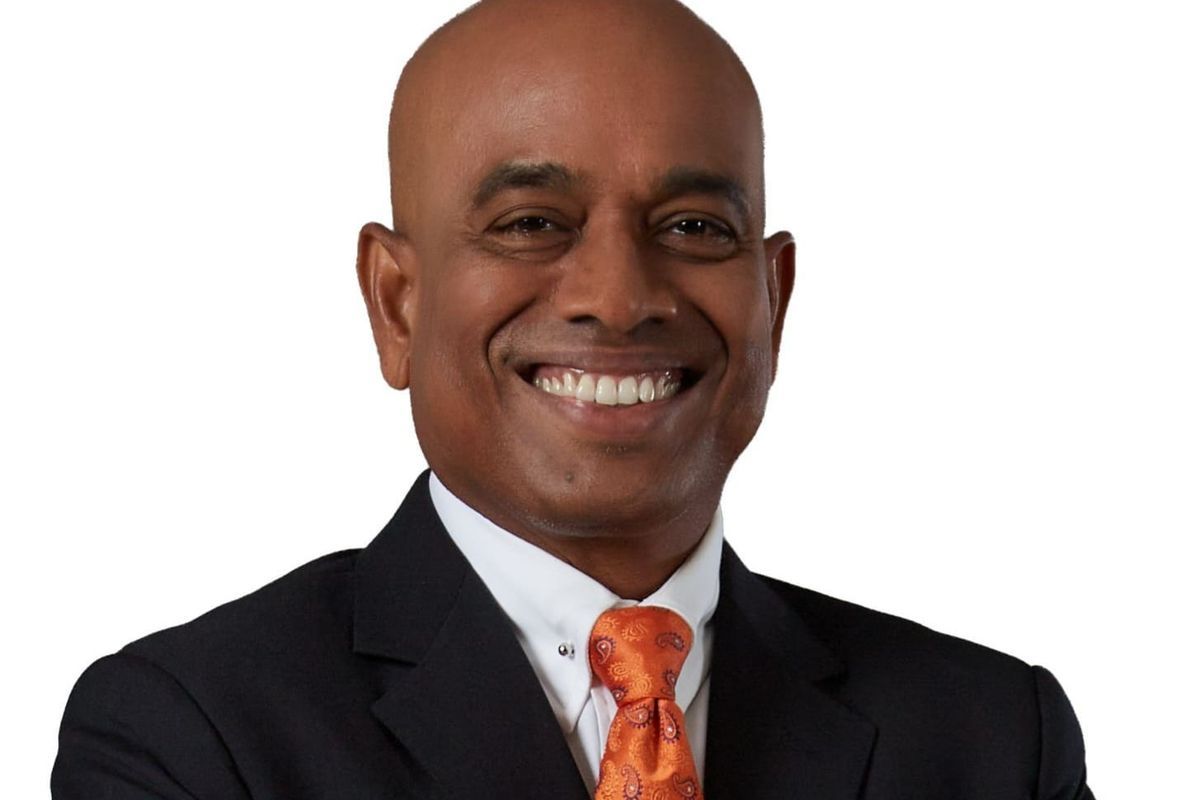
    PT Chubb Life Insurance Indonesia (Chubb Life Indonesia) secara resmi menunjuk Naresh Krishnan sebagai Presiden Direktur baru. Penugasan ini mulai berlaku efektif pada 26 Januari 2026, menyusul masa pensiun pejabat sebelumnya, Kumaran Chinan, yang telah menyelesaikan pengabdian panjangnya di perusahaan dan industri asuransi.

    Langkah strategis ini membawa angin segar bagi perusahaan, mengingat Naresh merupakan sosok veteran dengan pengalaman lebih dari 25 tahun di sektor asuransi dan manajemen aset. Rekam jejak kepemimpinannya mencakup berbagai wilayah di Asia, mulai dari Filipina, Hong Kong, India, hingga Indonesia. Sebelum berlabuh di Chubb Life, ia tercatat pernah memimpin Principal Asset Management Indonesia sebagai Presiden Direktur.

    President Southeast Asia & New Zealand Chubb Life, Sang Lee, menyatakan keyakinannya terhadap kapabilitas Naresh dalam menakhodai perusahaan ke fase berikutnya. Menurutnya, visi strategis yang dimiliki Naresh akan menjadi pilar utama dalam memperkuat posisi perusahaan di pasar domestik.

    “Keahlian dan visi strategisnya yang luas akan sangat berperan penting saat kami terus menghadirkan solusi asuransi untuk memenuhi kebutuhan nasabah yang terus berkembang. Kami juga mengucapkan terima kasih kepada Kumaran atas kontribusi luar biasa yang telah diberikan selama delapan tahun terakhir,” ujar Sang Lee dalam pernyataan resminya, Kamis (19/2/2026).

    Di bawah komandonya, Naresh diproyeksikan untuk mengakselerasi pertumbuhan bisnis melalui solusi asuransi yang lebih personal dan inovatif. Ambisi ini didukung oleh latar belakang pendidikan mumpuni, yakni gelar MBA dari Sri Sathya Sai Institute of Higher Learning serta gelar Bachelor of Science dari Loyola College, Madras University.

    Sebelum menduduki kursi nomor satu di Chubb Life Indonesia, Naresh telah mengemban berbagai posisi kunci di sejumlah institusi keuangan ternama. Portofolio kepemimpinannya meliputi peran sebagai Direktur Partnership Distribution di AIA Financial Indonesia, serta posisi Presiden & CEO di Sun Life Grepa Financial Inc. Filipina dan Manulife China Bank Life Assurance Corporation Filipina. Ia juga sempat menjabat sebagai Presiden Direktur di Manulife Aset Management Indonesia.

  • Integritas Manajemen Jadi Kunci Tata Kelola Asuransi, Bukan Sekadar Modal Besar

    Integritas Manajemen Jadi Kunci Tata Kelola Asuransi, Bukan Sekadar Modal Besar

    Kesehatan finansial sebuah perusahaan asuransi yang tercermin dari rasio solvabilitas tinggi dan modal jumbo ternyata bukan jaminan mutlak bagi terciptanya tata kelola perusahaan yang baik (good corporate governance). Angka-angka di atas kertas tersebut sering kali hanya berfungsi sebagai bantalan finansial, namun belum menyentuh aspek integritas manajemen dalam pengambilan keputusan.

    Praktisi sekaligus Akademisi Asuransi, Andreas Freddy Pieloor, menjelaskan bahwa modal kuat terkadang justru memicu keberanian manajemen untuk mengambil risiko secara berlebihan. Risiko ini biasanya muncul dalam kebijakan komisi agen, ekspansi produk, maupun strategi distribusi yang agresif.

    "Modal adalah alat stabilitas, bukan jaminan integritas. Masalah tata kelola sering kali tidak langsung terlihat dalam neraca keuangan, tetapi perlahan merusak reputasi dan kepercayaan publik," ujar Andreas kepada Kompas.com, akhir pekan lalu.

    Menurut Andreas, banyak pelaku industri asuransi saat ini terjebak pada formalitas administratif. Meskipun perusahaan memiliki struktur organisasi yang lengkap, komite yang beragam, hingga standar operasional prosedur (SOP) yang mendetail, hal tersebut kerap hanya menjadi dokumen untuk memenuhi standar minimum regulasi demi menghindari sanksi.

    Ia menekankan bahwa esensi dari tata kelola terletak pada budaya internal perusahaan, bukan sekadar pemenuhan struktur eksternal. Jika kepatuhan hanya didasari rasa takut terhadap regulator, perusahaan cenderung akan mencari celah hukum atau regulatory arbitrage dibandingkan membangun sistem perlindungan nasabah yang berkelanjutan.

    Fondasi utama tata kelola yang sehat harus dimulai dari jajaran direksi dan dewan komisaris. Pimpinan perusahaan wajib memiliki keseimbangan antara kompetensi teknis dan moralitas. Tanpa kepemimpinan yang matang, komite-komite strategis seperti komite audit, risiko, dan investasi hanya akan menjadi simbol formalitas semata.

    Andreas merinci bahwa kemandirian komite-komite tersebut sangat krusial untuk memastikan setiap kebijakan, mulai dari desain produk hingga pengelolaan dana investasi, tetap berpedoman pada prinsip kehati-hatian. Selain itu, pilar tata kelola yang kuat harus didukung oleh fungsi manajemen risiko dan audit internal yang berani mengidentifikasi potensi masalah sejak tahap perencanaan strategi.

  • Equity Life Lindungi Pelari Planet Sports Run 2026 di ICE BSD

    Equity Life Lindungi Pelari Planet Sports Run 2026 di ICE BSD

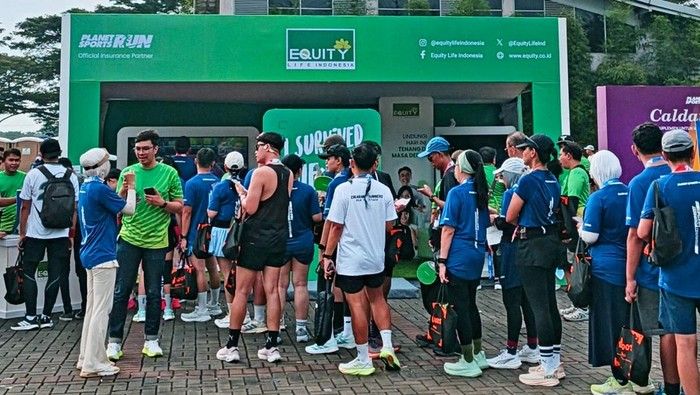
    Ajang lari Planet Sports Run 2026 yang berlangsung di ICE BSD, Minggu (15/2) lalu, memberikan perhatian khusus pada keselamatan peserta. Equity Life Indonesia hadir sebagai official life insurance partner untuk memberikan perlindungan bagi seluruh pelari.

    Equity Life Indonesia memberikan perlindungan sejak pengambilan race pack hingga hari pelaksanaan lomba. Perlindungan ini mencakup risiko meninggal dunia akibat penyakit atau kecelakaan, cacat tetap total atau sebagian akibat kecelakaan, serta biaya perawatan rumah sakit karena kecelakaan.

    Dewi Puri Mayang Anten, Chief Business Officer Equity Life Indonesia, menyampaikan rasa bangganya dapat menjadi bagian dari Planet Sports Run 2026.

    "Merupakan sebuah kehormatan dan kebanggaan bagi kami dapat kembali menjadi bagian dari Planet Sports Run di tahun 2026 ini. Sebagai perusahan asuransi jiwa, Kami percaya bahwa setiap langkah menuju hidup yang lebih sehat dan lebih aktif, harus diiringi dengan perlindungan yang tepat," kata Dewi, dalam keterangannya.

    "Karena itu, Kami hadir memberikan perlindungan kepada seluruh pelari sebagai wujud nyata komitmen kami dalam memastikan mereka dapat memberikan performa terbaiknya dengan rasa aman dan percaya diri," tambahnya.

    Aktivitas Seru di Booth Equity Life Indonesia

    Selain jaminan perlindungan, Equity Life Indonesia juga menghadirkan booth dengan berbagai aktivitas menarik. Peserta dapat menikmati grafir medali gratis, zona game interaktif, cheering zone, dan merchandise gratis. Booth ini juga menjadi sarana informasi lengkap mengenai produk dan solusi perlindungan yang ditawarkan Equity Life Indonesia.

    Berikut rincian kategori yang diperlombakan dalam Planet Sports Run 2026:

    Kategori Jarak
    5K 5 Kilometer
    10K 10 Kilometer
    Half Marathon 21.1 Kilometer
    Kids Dash 550 Meter

    Planet Sports Run 2026 memperlombakan empat kategori utama, yaitu 5K, 10K, Half Marathon (21.1K), dan Kids Dash (550m).

  • Bhinneka Life Bayarkan Klaim Nasabah Rp 661 Miliar

    Bhinneka Life Bayarkan Klaim Nasabah Rp 661 Miliar

    PT Bhinneka Life Indonesia (Bhinneka Life) merealisasikan komitmennya dengan membayarkan klaim nasabah senilai total Rp 661 miliar sepanjang tahun 2025 (unaudited).

    Pembayaran klaim ini menjadi wujud tanggung jawab perusahaan dalam memenuhi kewajiban kepada pemegang polis, sekaligus menjaga kepercayaan masyarakat terhadap industri asuransi jiwa.

    Chief Agency Officer Bhinneka Life Johan R Waworuntu menegaskan, pembayaran klaim tersebut mencerminkan komitmen perusahaan dalam memberikan perlindungan nyata kepada nasabah.

    “Kami dan seluruh agen pemasar berkomitmen penuh untuk terus hadir memberikan layanan perlindungan jiwa terbaik kepada masyarakat Indonesia. Dan sepanjang tahun 2025 Bhinneka Life telah membayarkan klaim nasabah senilai total Rp 661 miliar (unaudited),

  • BPJS Kesehatan Tidak Menanggung 21 Kategori Penyakit Ini

    BPJS Kesehatan Tidak Menanggung 21 Kategori Penyakit Ini

    BPJS Kesehatan sebagai penyelenggara program Jaminan Kesehatan Nasional (JKN) bertujuan memberikan perlindungan layanan kesehatan bagi seluruh masyarakat Indonesia. Program ini menjadi fondasi utama dalam sistem pembiayaan kesehatan nasional.

    Meski memberikan cakupan luas, manfaat yang diberikan BPJS Kesehatan memiliki batasan. Tidak semua jenis penyakit, tindakan medis, atau layanan kesehatan dapat dibiayai.

    Pengecualian ini diatur dalam Peraturan Presiden Nomor 82 Tahun 2018 tentang Jaminan Kesehatan. Ada sejumlah kategori penyakit dan pelayanan kesehatan yang tidak termasuk dalam tanggungan BPJS Kesehatan.

    Berikut daftar 21 kategori penyakit yang tidak dijamin oleh BPJS Kesehatan:

    1. Penyakit yang termasuk wabah atau kejadian luar biasa (KLB).
    2. Layanan yang bersifat kosmetik atau estetika.
    3. Perawatan ortodonti.
    4. Cedera atau gangguan kesehatan akibat tindak pidana.
    5. Penyakit atau luka akibat tindakan menyakiti diri sendiri atau percobaan bunuh diri.
    6. Gangguan kesehatan yang dipicu konsumsi alkohol berlebihan atau penyalahgunaan obat terlarang.
    7. Program pengobatan infertilitas atau kemandulan.
    8. Cedera akibat peristiwa yang dapat dicegah.
    9. Pelayanan kesehatan yang dilakukan di luar negeri.
    10. Tindakan medis atau terapi yang masih dalam tahap percobaan/eksperimen.
    11. Pengobatan alternatif, komplementer, dan tradisional yang belum terbukti efektif.
    12. Penyediaan alat kontrasepsi.
    13. Perbekalan kesehatan untuk kebutuhan rumah tangga.
    14. Layanan kesehatan yang tidak sesuai prosedur.
    15. Pelayanan di fasilitas kesehatan yang tidak bekerja sama dengan BPJS Kesehatan, kecuali dalam kondisi darurat.
    16. Penanganan cedera atau penyakit akibat kecelakaan kerja yang telah dijamin.
    17. Pelayanan akibat kecelakaan lalu lintas yang sudah ditanggung program jaminan kecelakaan lalu lintas wajib.
    18. Layanan kesehatan tertentu yang berkaitan dengan Kementerian Pertahanan, TNI, dan Polri.
    19. Pelayanan kesehatan dalam rangka kegiatan bakti sosial.
    20. Layanan yang pembiayaannya telah dijamin oleh program lain.
    21. Pelayanan kesehatan yang tidak memiliki kaitan dengan manfaat jaminan kesehatan dalam program JKN.

    Berikut rincian kategori layanan kesehatan yang tidak dijamin BPJS Kesehatan:

    Kategori Deskripsi
    Wabah/KLB Penyakit yang ditetapkan sebagai wabah atau Kejadian Luar Biasa oleh pemerintah.
    Kosmetik Layanan yang bertujuan untuk kecantikan, seperti operasi plastik estetika.
    Ortodonti Perawatan untuk merapikan gigi, termasuk pemasangan behel.
    Tindak Pidana Cedera akibat tindak pidana, seperti penganiayaan.
    Menyakiti Diri Penyakit atau luka akibat tindakan menyakiti diri sendiri.
    Alkohol/Narkoba Gangguan kesehatan akibat konsumsi alkohol berlebihan atau penyalahgunaan narkoba.
    Infertilitas Program pengobatan infertilitas atau kemandulan.
    Dicegah Cedera akibat peristiwa yang dapat dicegah, seperti perkelahian.
    Luar Negeri Pelayanan kesehatan yang dilakukan di luar negeri.
    Eksperimen Tindakan medis atau terapi yang masih dalam tahap percobaan.
    Alternatif Pengobatan alternatif yang belum terbukti efektif.
    Kontrasepsi Penyediaan alat kontrasepsi.
    Rumah Tangga Perbekalan kesehatan untuk kebutuhan rumah tangga.
    Tidak Sesuai Prosedur Layanan yang tidak sesuai prosedur atau ketentuan perundang-undangan.
    Tidak Bekerjasama Pelayanan di fasilitas kesehatan yang tidak bekerja sama dengan BPJS Kesehatan (kecuali darurat).
    Kecelakaan Kerja Cedera atau penyakit akibat kecelakaan kerja yang telah dijamin.
    Kecelakaan Lalu Lintas Pelayanan akibat kecelakaan lalu lintas yang sudah ditanggung jaminan kecelakaan lalu lintas wajib.
    Kemenhan/TNI/Polri Layanan kesehatan tertentu yang berkaitan dengan Kemenhan, TNI, dan Polri.
    Bakti Sosial Pelayanan kesehatan dalam rangka kegiatan bakti sosial.
    Program Lain Layanan yang pembiayaannya telah dijamin oleh program lain.
    Tidak Terkait JKN Pelayanan kesehatan yang tidak terkait dengan manfaat jaminan kesehatan dalam program JKN.

    Dengan memahami daftar pengecualian ini, peserta BPJS Kesehatan diharapkan dapat lebih bijak dalam memanfaatkan layanan dan memahami batasan yang berlaku.

  • Tata Kelola Asuransi Profesional Jadi Tuntutan Utama

    Tata Kelola Asuransi Profesional Jadi Tuntutan Utama

    Perusahaan asuransi menghadapi tekanan untuk meningkatkan profesionalisme dalam tata kelola perusahaan. Reformasi mendesak juga diperlukan dalam bisnis keagenan untuk membangun kepercayaan masyarakat.

    Pengamat asuransi, Dedy Kristianto, menilai bahwa meskipun struktur dan regulasi tata kelola perusahaan asuransi saat ini sudah memadai dan patuh terhadap ketentuan Otoritas Jasa Keuangan (OJK), tantangan utamanya terletak pada efektivitas pengendalian eksposur klaim bernilai besar dan kemampuan mendeteksi pola risiko yang berkembang secara dinamis.

    "Di sinilah sering muncul gap, bukan karena tidak ada governance, tetapi karena belum adanya layer visibilitas independen terhadap potensi margin leakage dan risk concentration," kata Dedy kepada Kompas.com, Senin (16/2/2026).

    Indikator Tata Kelola Perusahaan Asuransi yang Baik

    Dedy menjelaskan bahwa indikator tata kelola yang baik dalam perusahaan asuransi dapat dilihat dari fungsi direksi, komisaris, risk management, dan internal audit yang berjalan efektif, bukan sekadar formalitas. Selain itu, perusahaan asuransi juga patut memiliki manajemen risiko yang terintegrasi, termasuk pengawasan klaim high-value dan deteksi kecurangan (fraud).

    Perusahaan asuransi yang baik juga harus mengambil keputusan berdasarkan analisis risiko, bukan hanya target bisnis, serta memiliki transparansi dan pelaporan yang akurat serta tepat waktu.

    Peran Kecukupan Modal dalam Perusahaan Asuransi

    Kecukupan modal memegang peranan penting bagi perusahaan asuransi. Rasio risk based capital (RBC) yang kuat menunjukkan ketahanan finansial perusahaan. Namun, modal hanya menjadi penyangga risiko dan bukan jaminan bahwa pengendalian operasional sudah efektif.

    Regulasi memang mendorong kepatuhan dan disiplin, tetapi belum tentu menghasilkan tata kelola (governance) yang efektif.

    "Intinya, tata kelola yang baik terlihat dari kemampuan perusahaan menjaga stabilitas dan margin secara konsisten, bukan hanya dari kepatuhan aturan atau kuatnya modal," tegas Dedy.

    Kinerja Keagenan Asuransi Kesehatan

    Dedy mengungkapkan bahwa kinerja keagenan asuransi kesehatan saat ini masih terlihat dari produksi yang tetap berjalan, tetapi perusahaan lebih selektif dan fokus pada kualitas portofolio. Tekanan klaim dan inflasi medis membuat monitoring bisnis dari kanal agen semakin ketat.

    "Persistensi dan rasio klaim menjadi perhatian utama," terang dia.

    Dampak Regulasi dan Pengawasan yang Kuat

    Secara umum, regulasi dan pengawasan yang lebih kuat mendorong agen untuk lebih disiplin dalam disclosure dan pemasaran.

    Fokus Utama Perusahaan Asuransi

    Berikut adalah fokus utama perusahaan asuransi saat ini:

    Aspek Fokus
    Tata Kelola Efektivitas pengendalian klaim besar dan deteksi risiko dinamis
    Manajemen Risiko Pengawasan klaim bernilai tinggi dan deteksi kecurangan
    Pengambilan Keputusan Berbasis analisis risiko, bukan hanya target bisnis
    Kinerja Keagenan Kualitas portofolio, persistensi, dan rasio klaim

    Dengan fokus pada aspek-aspek tersebut, perusahaan asuransi dapat meningkatkan tata kelola, meminimalkan risiko, dan menjaga stabilitas keuangan.

  • Banjir Sumatera: Jasindo Tanggung Klaim Aset Negara Rp 6,48 Triliun

    Banjir Sumatera: Jasindo Tanggung Klaim Aset Negara Rp 6,48 Triliun

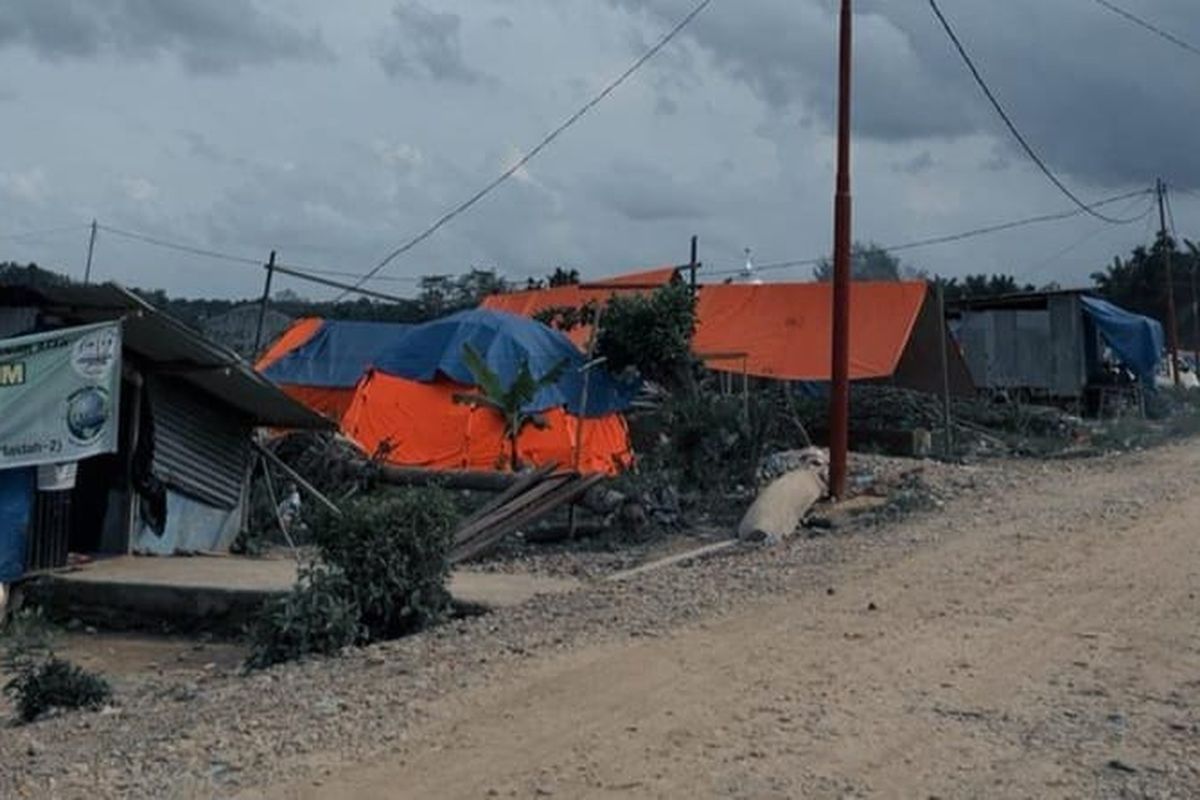
    PT Asuransi Jasa Indonesia (Jasindo) mencatat nilai pertanggungan klaim atas aset negara yang terdampak banjir di tiga provinsi di Sumatera mencapai Rp 6,48 triliun. Wilayah tersebut meliputi Aceh, Sumatera Utara, dan Sumatera Barat, dengan kejadian banjir sejak November 2025.

    Direktur Operasional Jasindo, Ocke Kurniandy, mengungkapkan bahwa total terdapat 703 objek terdampak. Objek-objek ini merupakan aset yang termasuk dalam program Asuransi Barang Milik Negara (ABMN).

    “Besarnya nilai pertanggungan ini menunjukkan betapa krusialnya peran asuransi dalam menjaga kesinambungan fungsi aset negara dan perusahaan,” ujar Ocke melalui keterangan pers, Minggu (15/2/2026).

    Hingga tahun 2025, program ABMN diikuti oleh 77 lembaga negara. Program ini dirancang untuk melindungi aset negara dari berbagai risiko, termasuk bencana alam.

    Percepatan Pemulihan Aset Negara

    Jasindo mengharapkan proses pemulihan dapat berjalan lebih cepat, sehingga tidak mengganggu pelayanan publik dan kegiatan ekonomi. Kementerian dan lembaga yang belum bergabung dalam program ABMN didorong untuk segera mendaftarkan aset mereka.

    Menurut Ocke, asuransi memegang peran strategis dalam perlindungan dan pemulihan aset negara, terutama dalam menghadapi peningkatan risiko bencana.

    Sampai Januari 2026, total klaim yang telah dibayarkan mencapai Rp 108 miliar. Sebagian besar pembayaran ini dipicu oleh kejadian bencana alam.

    “Asuransi bukan sekadar kewajiban administratif, melainkan instrumen strategis negara dalam menjaga nilai dan keberlangsungan aset publik. Melalui Program ABMN, kami memastikan bahwa risiko bencana tidak serta-merta membebani anggaran negara dan operasional lembaga, melainkan dapat dikelola secara terukur dan berkelanjutan,” paparnya.

    Laporan Klaim Awal dan Koordinasi Konsorsium ABMN

    Per 4 Desember 2025, Direktur Utama Jasindo, Andy Samuel, menyatakan bahwa perusahaan telah menerima 24 laporan klaim awal dari Kementerian Keuangan dan Mahkamah Agung. Laporan tersebut terkait dengan kerusakan fasilitas akibat banjir dengan nilai pertanggungan sekitar Rp 294 miliar.

    Jasindo berperan sebagai penerbit polis sekaligus Ketua Konsorsium ABMN yang beranggotakan 56 perusahaan asuransi dan reasuransi. Konsorsium ini mengoordinasikan penanganan objek terdampak untuk memastikan respons yang cepat dan tertib.

    “Di tengah situasi bencana di Sumatera, prioritas kami adalah memastikan seluruh aset negara yang dilindungi dalam skema ABMN mendapat penanganan cepat dan akurat. Kami telah berkoordinasi intensif dengan kementerian/lembaga terkait untuk mempercepat proses validasi data objek terdampak agar layanan klaim dapat berjalan tertib dan sesuai ketentuan,” ucap Andy.

    Penguatan Perlindungan Aset Negara

    Andy menambahkan bahwa perlindungan aset negara terus diperkuat dalam beberapa tahun terakhir untuk mendukung ketahanan fiskal dan kelancaran layanan publik.

    "Melalui kerja sama strategis dengan Kementerian Keuangan, program ABMN semakin diperkuat untuk memastikan aset-aset negara terlindungi dari berbagai risiko, termasuk bencana alam," imbuhnya.

    Dasar Hukum dan Skema Perlindungan

    Pengasuransian barang milik negara mengacu pada Peraturan Menteri Keuangan Nomor 97/PMK.06/2019 yang telah diperbarui melalui PMK Nomor 43 Tahun 2025. Aturan ini menjadi dasar perlindungan gedung dan bangunan negara agar layanan publik tetap berjalan saat terjadi risiko.

    Skema perlindungan Jasindo mencakup bangunan, mesin, lift, pagar, pipa, kabel, hingga isi bangunan. Kementerian dan lembaga dapat mengajukan pertanggungan sesuai ketentuan polis jika risiko terjadi di luar pengecualian.

    Nilai Klaim Jasindo Akibat Bencana Alam

    Berikut rincian nilai klaim yang telah dibayarkan Jasindo hingga Januari 2026:

    Jenis Klaim Nilai Klaim
    Bencana Alam Rp 108 Miliar
    Total Klaim Awal (Desember 2025) Rp 294 Miliar
    Total Pertanggungan Aset Negara Terdampak Banjir Rp 6,48 Triliun

    “Di atas semua itu, kami menyampaikan empati yang mendalam kepada masyarakat dan para petugas yang terdampak. Kami memahami betapa berat situasi ini, dan melalui peran kami di Konsorsium ABMN, Asuransi Jasindo ingin berkontribusi optimal dalam pemulihan bencana demi menjaga keberlanjutan layanan publik bagi seluruh masyarakat,” tutur Andy.

  • Agen Asuransi Tingkatkan Literasi Masyarakat Jakarta Soal Risiko

    Agen Asuransi Tingkatkan Literasi Masyarakat Jakarta Soal Risiko

    Agen asuransi memegang peranan penting sebagai garda terdepan perusahaan dalam menjaga kepercayaan masyarakat terhadap industri pengalihan risiko. Selain itu, agen juga dinilai krusial dalam meningkatkan literasi keuangan masyarakat sebelum mereka memutuskan untuk membeli polis asuransi.

    Krisna Yogatama (34), seorang karyawan swasta di Jakarta, berbagi pengalamannya saat pertama kali membeli asuransi. Ia memutuskan untuk memiliki polis kesehatan dan jiwa sejak Februari 2022.

    "Awalnya keputusan berasuransi berawal dari kebutuan saya dulu. Waktu itu saya mau menikah, artinya saya akan ikut bertanggung jawab dengan hidup seseorang," ujar dia ketika dihubungi, Sabtu (14/2/2025).

    Kesadaran akan tanggung jawab tersebut mendorong Krisna untuk melindungi dirinya terlebih dahulu. Ia ingin memiliki kemampuan untuk menanggung biaya sendiri jika suatu saat jatuh sakit.

    "Saya bisa bertanggung jawab membiayai diri sendiri, tentu dengan bantuan perusahaan asuransi. Itulah kenapa saya putuskan berasuransi," imbuhnya.

    Riset dan Pemilihan Perusahaan Asuransi

    Sebelum menentukan pilihan perusahaan asuransi, Krisna melakukan riset kecil. Ia mempertimbangkan beberapa faktor penting seperti merek, reputasi, dan kekuatan keuangan perusahaan.

    "Saya browsing dulu di internet dan memilih perusahaan asuransi yang tidak banyak kasusnya," ungkapnya.

    Peran Agen Asuransi yang Terpercaya

    Menurut Krisna, peran agen asuransi menjadi faktor penentu dalam keputusannya. Ia mencari agen yang jujur, dapat dipercaya, dan tidak menghilang setelah polis terjual.

    "Saya ketemulah sama temen lama saya dari SD sampai SMA. Dia pribadinya baik. Saya kenal keluarga dan rumahnya. Jadi saya yakin dia tidak bakal kabur," ujar Krisna.

    Agen tersebut dinilai terbuka untuk berdiskusi dan membantu Krisna mencari produk yang sesuai dengan anggaran yang dimilikinya.

    "Dia tidak maksa, tidak seperti agen pada umumnya," ungkapnya.

    Produk Asuransi yang Dipilih

    Krisna akhirnya memilih produk kesehatan dan jiwa unitlink atau produk asuransi yang dikaitkan dengan investasi (PAYDI).

    "Waktu itu produknya bundle, harganya juga masih murah, jadi sekalian ambil itu," ungkapnya.

    Ia menilai bahwa agen berperan penting sebagai perantara antara dirinya dengan perusahaan asuransi. Agen membantu proses administrasi, mulai dari penerbitan polis hingga pengajuan klaim.

    "Saya tentu tidak punya banyak waktu untuk urus segala administrasi. Agen ini membantu," ucap dia.

    Agen juga secara rutin memberikan informasi mengenai produk-produk terbaru yang ditawarkan oleh perusahaan.

    "Eh ada produk ini lho. Harganya segini, benefitnya segini. Ya bagus juga sih jadi ngerti produk baru. Dia pun tidak masalah kalo akhirnya saya tidak beli juga," kelakar Krisna.

    Kriteria Agen Asuransi yang Baik

    Menurut Krisna, seorang agen asuransi yang baik harus memiliki sifat jujur dan tidak memaksa calon nasabah. Selain itu, agen juga harus mudah dihubungi dan siap membantu saat dibutuhkan.

    "Bisa diandalkan dan dipercaya, bisa dihubungi sewaktu-waktu, membantu administrasi baik pembuatan polis hingga klaim," urai Krisna.

    Berikut adalah kriteria agen asuransi yang baik menurut Krisna:

    Kriteria Deskripsi
    Jujur Tidak memberikan informasi yang menyesatkan.
    Tidak Memaksa Memberikan kebebasan kepada calon nasabah untuk memilih.
    Mudah Dihubungi Siap membantu saat dibutuhkan.
    Dapat Diandalkan Membantu proses administrasi dengan baik.

    Pengalaman Krisna menunjukkan bahwa agen asuransi yang kompeten dan terpercaya dapat membantu masyarakat dalam memahami pentingnya perlindungan asuransi dan memilih produk yang sesuai dengan kebutuhan mereka.

  • Avrist Assurance Optimistis dengan Potensi Industri Asuransi 2026

    Avrist Assurance Optimistis dengan Potensi Industri Asuransi 2026

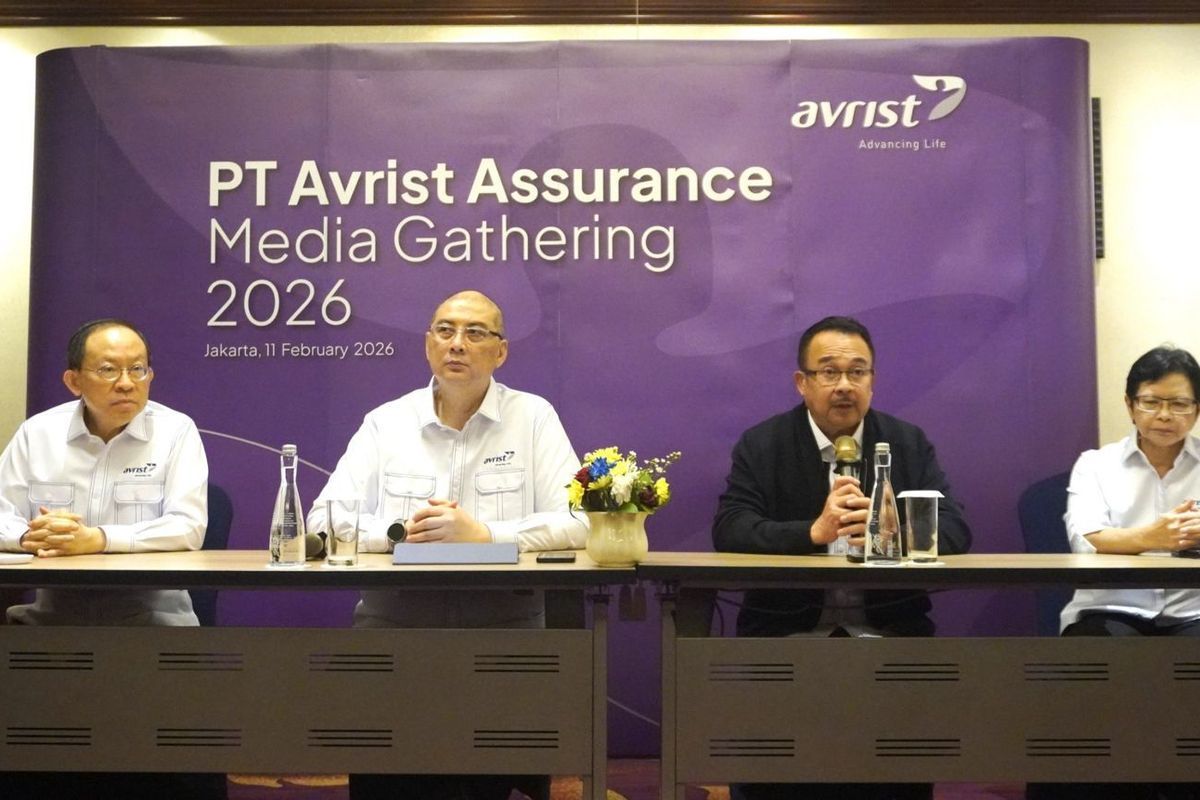
    PT Avrist Assurance (Avrist) melihat potensi pertumbuhan industri asuransi sebagai sinyal positif. Momentum ini dimanfaatkan untuk memperkuat fundamental bisnis.

    Direktur Keuangan PT Avrist Assurance, Agus Setiawan, menyatakan sinergi finansial, operasional, dan digital sebagai fondasi utama memperkuat daya saing Avrist Group.

    “Dengan tata kelola yang kuat serta inovasi berkelanjutan, kami optimistis dapat terus memberikan nilai tambah jangka panjang bagi nasabah, mitra bisnis, dan industri jasa keuangan nasional,” kata Agus dalam siaran pers, Sabtu (14/2/2026).

    Agus menambahkan, penguatan tata kelola, inovasi produk, dan integrasi layanan lintas bisnis menjadi fokus utama Avrist Assurance. Tujuannya, memastikan pertumbuhan yang sehat dan berkelanjutan, serta menghadirkan solusi finansial yang relevan dengan kebutuhan masyarakat.

    Ketua Umum Dewan Asuransi Indonesia (DAI), Yulius Bhayangkara, mengungkapkan indeks literasi asuransi Indonesia terus meningkat, mencapai 45,45 persen pada 2025.

    Tingkat inklusi asuransi juga naik menjadi 28,50 persen pada 2025. Menurutnya, peningkatan literasi industri membutuhkan kolaborasi kuat dan kemampuan menghadirkan produk yang relevan dengan kebutuhan masyarakat.

    Untuk meningkatkan literasi asuransi, sosialisasi kepada masyarakat perlu terus dilakukan. Namun, relevansi dengan kebutuhan masyarakat adalah hal terpenting.

    “Jika kita bisa tetap relevan, kita bisa membangun engagement. Dari engagement itu kita dapat memberikan nilai tambah, dan pada akhirnya mampu menghadirkan solusi serta layanan yang benar-benar dibutuhkan masyarakat,” ujar Yulius.

    Inovasi dan Kepercayaan dalam Industri Asuransi

    Presiden Komisaris PT Avrist Assurance, Rhenald Kasali, membagikan perspektif dan pengalaman tentang bagaimana pelaku industri dapat menghadapi tantangan bisnis yang semakin dinamis.

    Ia menekankan pentingnya inovasi berkelanjutan, pemahaman terhadap perubahan perilaku masyarakat, perkembangan teknologi, serta penguatan kepercayaan sebagai fondasi utama keberlanjutan industri, khususnya di sektor asuransi.

    “Ekonomi dan bisnis sering kali jatuh bukan karena angka, tetapi karena kehilangan trust. Karena itu, kita tidak boleh berhenti berinovasi dan harus terus relevan agar bisa memberikan nilai serta solusi nyata bagi masyarakat,” tutup Rhenald.

    Lembaga jasa keuangan terintegrasi Avrist Group, yang terdiri dari Avrist Assurance, Avrist General Insurance, Avrist Asset Management, dan DPLK Avrist, menggelar Avrist Group Financial Forum 2026.

    Avrist Group Financial Forum 2026

    Direktur Bisnis PT Avrist Assurance, Aldi Rinaldi, mengatakan Avrist Group Financial Forum 2026 menjadi tonggak penting bagi Avrist Group untuk memperkuat sinergi lintas bisnis dan menghadirkan solusi finansial terintegrasi.

    “Di tengah dinamika industri yang semakin cepat, sinergi internal dan kolaborasi eksternal menjadi kunci untuk mendorong pertumbuhan berkelanjutan. Melalui forum ini, kami ingin terus bertransformasi, menjadi mitra finansial yang terpercaya, sekaligus menghadirkan inspirasi dan wawasan bagi perkembangan industri jasa keuangan,” ujar Aldi.

    Berikut adalah data peningkatan literasi dan inklusi asuransi di Indonesia:

    Tahun Indeks Literasi Asuransi Tingkat Inklusi Asuransi
    2025 45,45% 28,50%

    Avrist Group Financial Forum 2026 juga menjadi momentum bagi Avrist Assurance selaku holding group untuk memperkenalkan jajaran komisaris dan direksi yang baru.

    Rhenald Kasali ditunjuk sebagai Presiden Komisaris PT Avrist Assurance, Agus Setiawan menduduki posisi sebagai Direktur Keuangan PT Avrist Assurance, serta Aldi Rinaldi ditunjuk selaku Direktur Bisnis PT Avrist Assurance.