Tag: DSN MUI

  • Ekonomi Syariah Inklusif Dorong Keadilan Sosial di Indonesia

    Ekonomi Syariah Inklusif Dorong Keadilan Sosial di Indonesia

    Dunia ekonomi global berada di persimpangan jalan. Digitalisasi menjanjikan efisiensi, namun ketimpangan ekonomi tetap menjadi masalah utama. Kekayaan terkonsentrasi pada sedikit orang, sementara banyak masyarakat berjuang untuk memenuhi kebutuhan hidup. Pertumbuhan ekonomi terjadi, tetapi distribusinya tidak merata.

    Di tengah dinamika ini, Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) merayakan hari jadinya yang ke-27 pada 10 Februari 2026. Lembaga ini memiliki amanah sebagai jangkar moral dan regulator etis dalam ekosistem ekonomi syariah di Indonesia.

    Selama hampir tiga dekade, ekonomi syariah masih dianggap sebatas urusan halal dan haram. Padahal, fatwa DSN-MUI membawa misi lebih besar, yaitu menciptakan sistem yang inklusif dan adil bagi semua pihak.

    Inklusivitas dalam ekonomi syariah memastikan akses sistem ekonomi bagi siapa saja, tanpa diskriminasi dan eksploitasi. Etikanya bertumpu pada maqashid syariah, yang menekankan perlindungan harta, martabat manusia, dan kemaslahatan publik. Prinsip ini menolak sistem ekonomi yang eksklusif bagi pemilik modal besar.

    Larangan terhadap gharar (kecurangan), maysir (perjudian), dan riba (tambahan tak berdasar) melindungi kelompok rentan. Prinsip risk-sharing memastikan risiko dan keuntungan dibagi proporsional. Sistem ekonomi tidak boleh membiarkan yang lemah berjalan sendiri. Inklusivitas hadir dalam pembiayaan, desain produk, kebijakan distribusi, dan orientasi industri.

    Capaian Indonesia dalam Ekonomi Syariah

    Indonesia mencatat capaian signifikan dalam ekonomi syariah. Dalam laporan State of the Global Islamic Economy (SGIE) 2024/2025, Indonesia menempati peringkat ketiga dunia dengan skor GIEI 99,9, meningkat 19,8 poin dari tahun sebelumnya.

    Pencapaian ini menempatkan Indonesia di atas Uni Emirat Arab dan Bahrain. Kenaikan peringkat mencerminkan penguatan struktur, kualitas regulasi, dan kapasitas industri halal nasional, sekaligus mempertegas posisi Indonesia sebagai pusat ekonomi syariah terdepan.

    Berdasarkan data OJK, total aset perbankan syariah menembus Rp1.028,18 triliun pada Oktober 2025. Pembiayaan mencapai Rp685,55 triliun, dan Dana Pihak Ketiga mencapai Rp820,79 triliun. Semuanya mencatatkan posisi tertinggi sepanjang sejarah.

    Ketahanan ekonomi syariah Indonesia teruji di sektor riil. Misalnya, lewat KUR Syariah, Rp89,04 triliun telah mengalir ke 1,47 juta debitur.

    Ekonomi syariah berpihak pada keadilan sosial dengan membuka akses permodalan tanpa riba bagi pedagang kecil.

    Peran Sertifikasi Halal bagi UMKM

    Memasuki 2026, jutaan sertifikat halal dari BPJPH menjadi tiket masuk UMKM Indonesia ke pasar dunia. DSN-MUI terus mengawal percepatan ini agar sertifikasi halal menjadi napas ekspor, bukan sekadar formalitas.

    Ketika pemerintah, regulator, dan ulama bergerak seirama, UMKM halal menjadi tulang punggung ekonomi nasional.

    Dari pencapaian ini, ekonomi syariah tidak boleh berhenti pada pertumbuhan angka atau peringkat global. Capaian aset, pembiayaan, dan sertifikasi halal harus diukur sejauh mana prinsip keadilan distributif dirasakan masyarakat luas.

    Tantangan dan Solusi

    Menteri Koordinator Bidang Perekonomian, Ir. Airlangga Hartarto, MBA, MMT, pernah menyoroti kesenjangan antara literasi dan inklusi keuangan syariah.

    Meskipun literasi keuangan nasional mencapai 66%, pemanfaatan layanan syariah belum optimal dibandingkan potensinya.

    Milad ke-27 ini harus menjadi titik balik bagi DSN-MUI untuk melakukan penetrasi lebih dalam ke masyarakat akar rumput. Fatwa tidak boleh hanya dipahami oleh praktisi atau akademisi.

    DSN-MUI perlu mendorong digitalisasi edukasi syariah. Penggunaan fintech dan uang elektronik syariah harus menjadi kendaraan utama untuk menjangkau generasi Z dan milenial.

    Tiga Prinsip Kolaborasi Ekonomi Syariah

    DSN-MUI menyadari langkah ini memerlukan kolaborasi lintas sektor yang solid dalam ekosistem ekonomi syariah melalui tiga prinsip:

    1. Tafahum (saling memahami): Literasi menjadi syarat utama inklusivitas. Tanpa pemahaman yang sama antara regulator, pelaku industri, dan masyarakat, ekonomi syariah akan tetap dipandang sebagai pilihan emosional, bukan sebagai sistem rasional yang menawarkan stabilitas dan keadilan.
    2. Ta’awun (kolaborasi): Distribusi manfaat tidak akan terjadi jika setiap sektor berjalan sendiri. Perbankan, sektor riil, industri halal, fintech syariah, dan lembaga sosial harus bergerak dalam satu ekosistem. Kolaborasi memungkinkan pembiayaan produktif menjangkau lebih luas.
    3. Takaful (saling melindungi): Prinsip ini memastikan bahwa inklusivitas tidak berhenti pada akses modal, tetapi juga mencakup perlindungan bagi pihak-pihak yang terlibat, agar risiko ekonomi tidak ditimpakan hanya pada satu pundak, terutama pihak yang lemah.

    Melalui momentum milad ke-27 ini, upaya memperkokoh inklusivitas ekonomi syariah harus dipandang sebagai ikhtiar kebangsaan untuk mewujudkan keadilan sosial bagi seluruh rakyat Indonesia.

    DSN-MUI harus terus berdiri di depan, memastikan bahwa ekonomi syariah adalah sistem yang terbuka, merangkul yang lemah, dan menjadi motor penggerak kesejahteraan yang inklusif bagi kemajuan bangsa.

    Data Aset Perbankan Syariah di Indonesia

    Berikut adalah data aset perbankan syariah di Indonesia pada Oktober 2025:

    Jenis Aset Nilai (Rp Triliun)
    Total Aset Perbankan Syariah 1.028,18
    Pembiayaan 685,55
    Dana Pihak Ketiga 820,79
  • Ma’ruf Amin Dorong Fiqh Muamalah Hidup Kembali di Ekonomi Modern

    Ma’ruf Amin Dorong Fiqh Muamalah Hidup Kembali di Ekonomi Modern

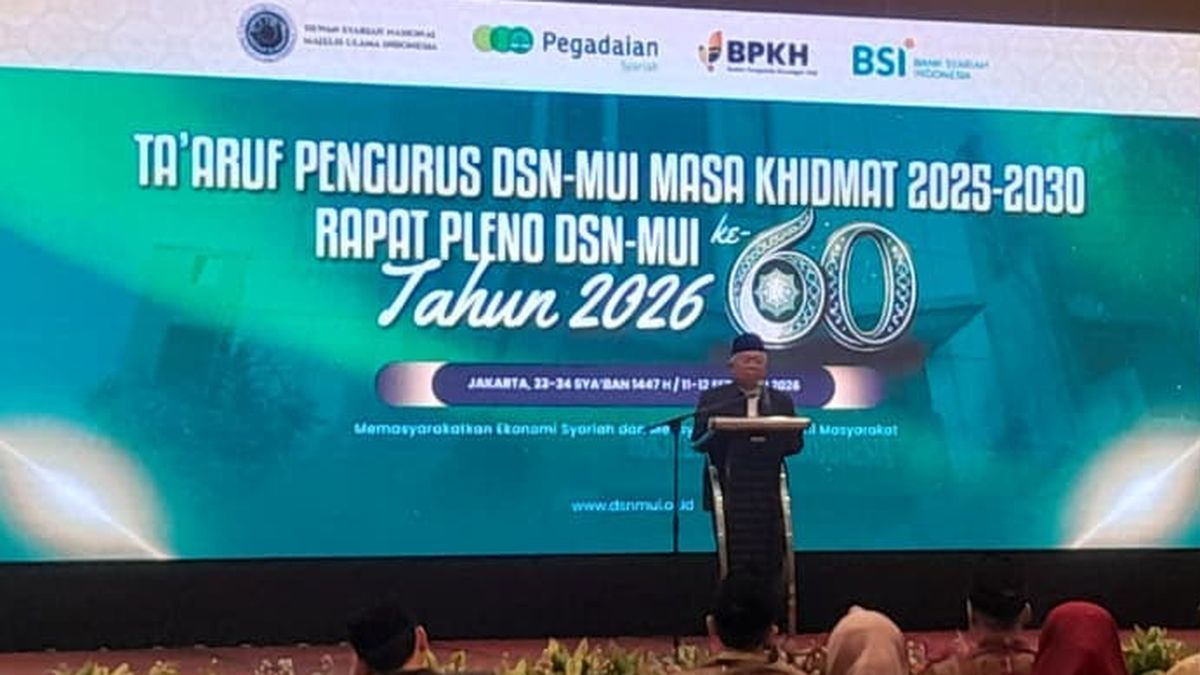
    Ketua Badan Pengawas Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) Prof. Dr. K.H. Ma’ruf Amin menegaskan peran DSN-MUI tidak hanya mengawal kepatuhan transaksi syariah, tetapi juga menghidupkan kembali fiqh muamalah dalam praktik ekonomi modern.

    Hal itu disampaikan saat ta’aruf pengurus DSN-MUI dan Rapat Pleno ke-60 di Jakarta, Rabu (11/2/2026).

    Ma’ruf Amin menjelaskan, DSN-MUI dibentuk pada 1999 sebagai respons atas kebutuhan sistem transaksi keuangan sesuai syariah di tengah dominasi sistem berbasis bunga.

    “DSN ini dibangun tahun 1999 adalah untuk mengawal berjalannya gerakan ekonomi syariah di Indonesia. Tahun ’99 itu kita memang mulai keinginan dari para ulama, karena pada waktu itu semua bank itu tidak ada yang syariah, semua berbunga. Maka ada gerakan pertama itu bank tanpa bunga,” ujarnya.

    Menurutnya, DSN-MUI bertujuan melindungi umat dalam praktik muamalah agar tidak menyimpang dari prinsip syariah.

    “Dewan Syariah Nasional itu pertama untuk menjaga umat Islam dari bermuamalah yang tidak sesuai syariah, disebut sebagai himayatul ummah ‘anil mu’amalah ghairil masyru’ah,” kata Ma’ruf.

    Menghidupkan Kembali Fiqh Muamalah

    Ma’ruf Amin menambahkan, misi penting lainnya adalah menghidupkan kembali fiqh muamalah yang lama berkembang di literatur dan ruang akademik, tetapi minim praktik di lapangan.

    “Fiqh muamalah itu diajarkan di pesantren, di perguruan tinggi, dibaca kitabnya ada, tapi belakangan tidak dipraktikkan, tidak ditatbiqkan. Jadi hanya ada di pesantren dan di perguruan tinggi, tapi dalam praktik tidak ada,” jelasnya.

    Ma’ruf Amin mengutip ungkapan ulama bahwa fiqh muamalah sempat hanya tinggal sebagai teks dan bahan pelajaran.

    “La yabqa fiqhul muamalah illa rasman. Fiqh muamalah hanya ada dalam tulisan, wala yabqa illa darsan, hanya dipelajari,” katanya.

    Upaya menghidupkan kembali praktik tersebut, lanjut dia, dilakukan melalui regulasi dan pelembagaan, termasuk pembentukan institusi dan industri keuangan syariah.

    Kontribusi Ekonomi Syariah terhadap Perekonomian Nasional

    Ma’ruf Amin menilai langkah itu kini membuahkan hasil dengan diakuinya ekonomi syariah sebagai bagian dari sistem ekonomi nasional.

    “Alhamdulillah ekonomi syariah menjadi sistem dalam nasional. Makanya ekonomi nasional kita mengandung dual economic system, sistem konvensional dan juga sistem syariah. Banknya juga dual banking system, yaitu bank konvensional dan bank syariah,” ujarnya.

    Dalam konteks penguatan ekonomi nasional, Ma’ruf Amin menyoroti kontribusi instrumen keuangan syariah, khususnya sukuk atau surat berharga syariah negara.

    Ia menyebut sukuk telah memberi kontribusi besar terhadap pembiayaan dan partisipasi publik.

    “Salah satu yang paling khas itu adalah sukuk. Sukuk ini menyumbang besar sekali. Sudah berapa? Tiga ribu triliun. Itu bukan nilai kecil,” kata Ma’ruf.

    Ia menjelaskan, pengembangan sukuk tidak hanya ditujukan bagi investor besar atau luar negeri, tetapi juga diperluas melalui sukuk ritel agar masyarakat kecil bisa ikut merasakan manfaatnya.

    “Kemudian kita minta supaya Sukuk Ritel, supaya yang kecil juga bisa dapat menikmati keuntungan dari sukuk itu. Pemerintah dapat dukungan, masyarakat dapat untung,” ujarnya.

    Landasan Syariah: Keadilan dan Kemaslahatan

    Dalam pidatonya, Ma’ruf Amin juga menekankan bahwa fondasi utama sistem syariah adalah keadilan dan kemaslahatan. Ia mengutip pandangan Ibnu Qayyim Al-Jauziyyah tentang hakikat syariah.

    “Innash-syari’ata mabnaha wa asasuhu ‘alal hikami wa mashalihil ‘ibadi. Syariat itu dibangun di atas hikmah dan kemaslahatan hamba,” katanya.

    Ia melanjutkan, “Wahiya ‘adlun kulluha, wa rahmatun kulluha, wa mashlahatun kulluha, wa hikmatun kulluha. Syariat itu seluruhnya keadilan, rahmat, kemaslahatan, dan hikmah.”

    Oleh karena itu, ia menegaskan, jika suatu praktik justru melahirkan ketidakadilan, kerusakan, dan kesia-siaan, maka hal itu tidak sejalan dengan prinsip syariah, meskipun diberi label syariah.

    “Kalau hasilnya tidak adil, tidak rahmat, tidak maslahat, tidak hikmah, itu bukan syariah,” ujar Ma’ruf Amin.

    Ia menyatakan keyakinannya bahwa penerapan prinsip syariah akan terus mendorong kemajuan sektor perbankan dan pasar modal syariah di Indonesia.

    Perbandingan Kontribusi Sukuk Terhadap Perekonomian Nasional

    Berikut adalah gambaran kontribusi sukuk terhadap perekonomian nasional:

    Instrumen Keuangan Syariah Kontribusi
    Sukuk Rp 3.000 Triliun
    Perbankan Syariah (Data tidak tersedia dalam teks)
    Pasar Modal Syariah (Data tidak tersedia dalam teks)
  • DSN-MUI Perkuat Ekonomi Syariah Lewat Fatwa dan Inovasi

    DSN-MUI Perkuat Ekonomi Syariah Lewat Fatwa dan Inovasi

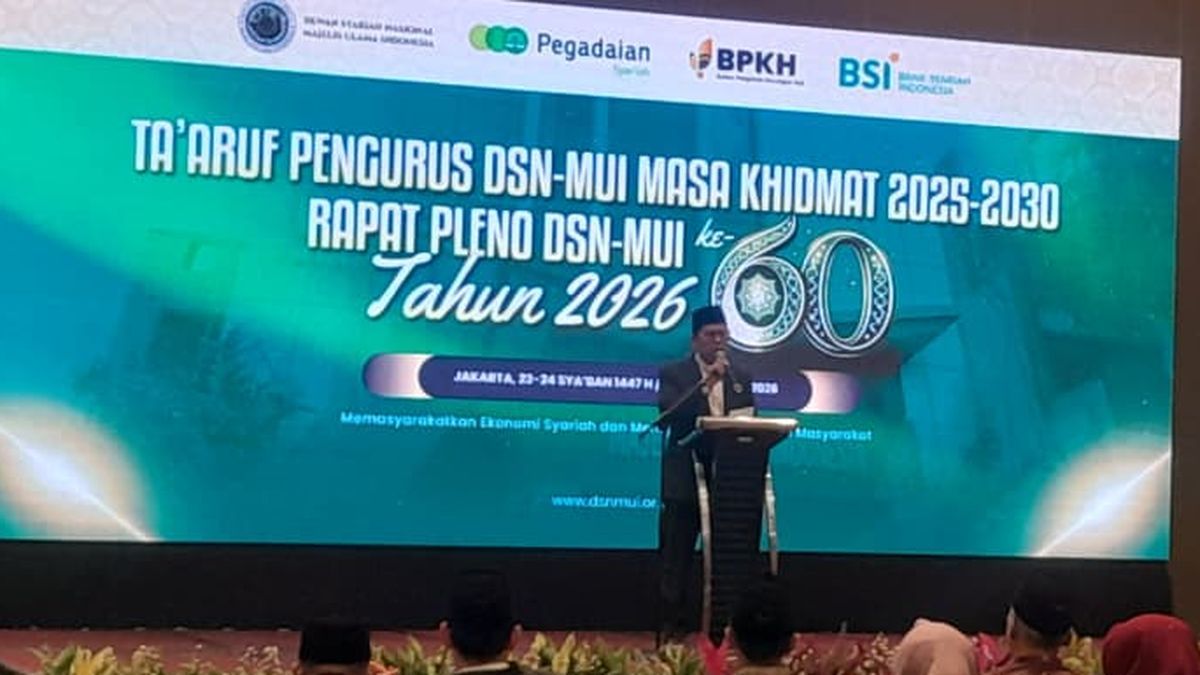
    Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) menegaskan perannya dalam menjaga kepatuhan syariah. DSN-MUI juga akan mendorong pertumbuhan serta inovasi ekonomi syariah. Hal itu disampaikan dalam agenda Ta’aruf Pengurus DSN-MUI Masa Khidmat 2025–2030 dengan para pemangku kepentingan. Kegiatan itu dirangkai dengan Rapat Pleno DSN-MUI ke-60 Tahun 2026 di Jakarta, Rabu (11/2/2026).

    Ir H Adiwarman A Karim SE MBA MAEP selaku ketua panitia melaporkan bahwa pertemuan ini menjadi momentum strategis. Tujuannya, mempertemukan pengurus baru dengan regulator, pelaku industri, dan mitra kelembagaan. Hal ini dilakukan guna memperkuat arah gerakan ekonomi syariah nasional.

    Forum ini menjadi ruang penyelarasan visi, pertukaran masukan, dan penguatan kerja sama lintas pemangku kepentingan. Rangkaian kegiatan tidak hanya berupa ta’aruf dan silaturahmi kelembagaan, tetapi juga rapat pleno. Rapat ini membahas dan menetapkan fatwa terbaru, sebagai bagian dari penguatan peran DSN-MUI dalam merespons perkembangan praktik ekonomi dan keuangan syariah.

    Ketua Badan Pengurus DSN-MUI Masa Khidmat 2025–2030 KH M Cholil Nafis menegaskan DSN-MUI memegang fungsi ganda. Fungsi itu sebagai penjaga dan pendorong dalam ekosistem ekonomi syariah.

    “Ekonomi syariah harus ekonominya tumbuh dan syariahnya benar. Kepatuhan tidak boleh mematikan inovasi, tetapi inovasi juga tidak boleh menyimpang dari prinsip syariah,” ujar Cholil.

    Menurut Cholil, pertumbuhan ekonomi saja tidak cukup tanpa nilai kebenaran dan kejujuran. Sementara itu, kepatuhan syariah tanpa pertumbuhan tidak akan memberi dampak luas. Karena itu, DSN-MUI menjalankan fungsi pengawasan sekaligus mendorong inovasi agar ekonomi syariah berkembang sehat dan berkelanjutan.

    Ia menyoroti pentingnya pelurusan persepsi publik terhadap isu yang menyeret nama lembaga syariah. Menurut dia, kasus pada satu entitas kerap digeneralisasi seolah mencerminkan kegagalan sistem syariah secara keseluruhan.

    “Jangan sampai satu kasus digeneralisasi menjadi kesalahan seluruh sistem. Praktik syariah dijalankan oleh manusia yang tidak luput dari kekurangan,” katanya.

    Cholil mengajak para pemangku kepentingan memperkuat kolaborasi dan komunikasi publik. Tujuannya agar edukasi ekonomi syariah berjalan seiring dengan inovasi industri.

    Ia memperkenalkan kerangka gerak 3T sebagai fondasi kolaborasi, yaitu tafahum (saling memahami), ta’awun (saling menolong), dan taqafun (saling melindungi).

    “Kalau tiga hal ini berjalan, gerakan ekonomi syariah akan semakin kuat,” jelasnya.

    Ia menambahkan visi DSN-MUI ke depan adalah “Memasyarakatkan Ekonomi Syariah dan Mensyariahkan Ekonomi Masyarakat.” Hal ini sejalan dengan mendorong praktik ekonomi yang adil, maslahat, jujur, mudah dipahami, realistis dijalankan, dan berkelanjutan, dengan manfaat bagi seluruh masyarakat.

    Peran DSN-MUI Sejak 1999

    Ketua Badan Pengawas DSN-MUI Prof. Dr. K.H. Ma’ruf Amin menegaskan bahwa DSN-MUI sejak awal dibentuk untuk mengawal praktik muamalah agar sesuai prinsip syariah. Selain itu, juga menghidupkan kembali fiqh muamalah dalam praktik ekonomi modern.

    “DSN ini dibangun tahun 1999 adalah untuk mengawal berjalannya gerakan ekonomi syariah di Indonesia. Tahun ’99 itu kita memang mulai keinginan dari para ulama, karena pada waktu itu semua bank itu tidak ada yang syariah, semua berbunga. Maka ada gerakan pertama itu bank tanpa bunga,” kata Ma’ruf Amin.

    Ia menegaskan, pembentukan DSN-MUI dimaksudkan untuk melindungi umat dari praktik transaksi yang tidak sesuai syariah.

    “Jadi Dewan Syariah Nasional itu pertama untuk menjaga umat Islam dari bermuamalah yang tidak sesuai syariah, disebut sebagai himayatul ummah ‘anil mu’amalah ghairil masyru’ah,” ujarnya.

    Selain itu, kata Ma’ruf, DSN-MUI juga berperan menghidupkan kembali fiqh muamalah yang sebelumnya lebih banyak berhenti di ruang kelas dan kitab.

    “Fiqh muamalah itu diajarkan di pesantren, di perguruan tinggi, dibaca kitabnya ada, tapi belakangan tidak dipraktikkan. Jadi hanya ada di pesantren dan di perguruan tinggi, tapi dalam praktik tidak ada,” katanya.

    Ia menjelaskan upaya tersebut ditempuh melalui regulasi dan pelembagaan.

    “Akhirnya kita coba melalui gerakan ini, melalui regulasi, dan melalui institusionalisasi, membangun institusinya, lembaganya, banknya, dan sebagainya. Dan alhamdulillah ekonomi syariah menjadi sistem dalam nasional,” ujar Ma’ruf.

    Menurut dia, sistem ekonomi nasional kini berjalan dalam skema ganda.

    “Makanya ekonomi nasional kita mengandung dual economic system, sistem konvensional dan juga sistem syariah. Banknya juga dual banking system, yaitu bank konvensional dan bank syariah,” katanya.

    Kerja Sama dan Dukungan Pemangku Kepentingan

    Rangkaian acara dilanjutkan dengan penandatanganan perjanjian kerja sama antara Kementerian Keuangan RI dan Majelis Ulama Indonesia. Ada juga penyampaian tahniah dari sejumlah pemangku kepentingan, antara lain Ikatan Ahli Ekonomi Islam (IAEI), Komite Nasional Ekonomi dan Keuangan Syariah (KNEKS), Lembaga Penjamin Simpanan (LPS), Bank Indonesia, dan perwakilan Kementerian Keuangan.

    Berikut daftar Lembaga yang memberikan dukungan terhadap DSN-MUI:

    No Lembaga
    1 Ikatan Ahli Ekonomi Islam (IAEI)
    2 Komite Nasional Ekonomi dan Keuangan Syariah (KNEKS)
    3 Lembaga Penjamin Simpanan (LPS)
    4 Bank Indonesia
    5 Kementerian Keuangan
  • DSN MUI Sahkan Fatwa Bank Emas di Indonesia

    DSN MUI Sahkan Fatwa Bank Emas di Indonesia

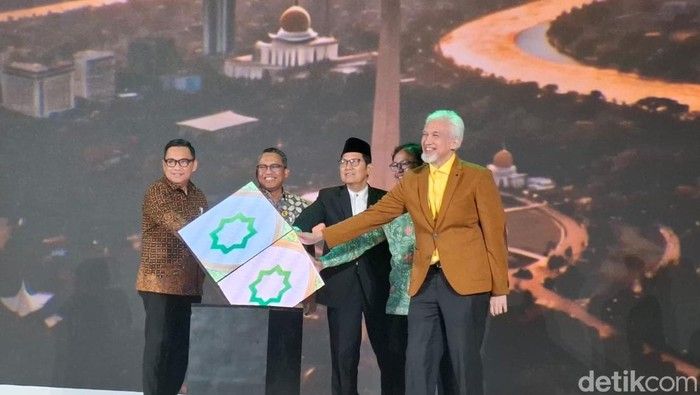
    Dewan Syariah Nasional Majelis Ulama Indonesia (DSN MUI) resmi meluncurkan fatwa terkait kegiatan usaha bank emas atau bullion. Fatwa ini memberikan kepastian hukum dan prinsip syariah bagi aktivitas usaha emas di Indonesia.

    Direktur Utama PT Pegadaian, Damar Latri Setiawan, menyambut baik langkah ini. Menurutnya, fatwa tersebut menjadi tonggak sejarah baru, terutama setelah Pegadaian dan Bank Syariah Indonesia (BSI) ditunjuk sebagai Bullion Bank pertama di Indonesia sejak Februari tahun lalu.

    "Kami sebagai pelaku Bulion Bank mengucapkan, menyampaikan apresiasi dan penghargaan setinggi-tingginya kepada Dewan Syariah Nasional Majelis Ulama Indonesia, atas ijtihad dan kajian mendalam yang telah dilakukan sehingga fatwa ini dapat hadir sebagai pedoman yang jelas bagi industri dan masyarakat," ujarnya dalam acara 'Launching Fatwa Kegiatan Usaha Bullion' di Gade Tower, Jakarta Pusat, Jumat (13/2/2026).

    Damar berharap fatwa ini tidak hanya menjadi dokumen normatif, tetapi juga pedoman untuk memberikan ketenangan bagi masyarakat sekaligus memperkuat ekosistem keuangan syariah nasional.

    Empat Syarat Mutlak Usaha Emas Syariah

    Sekretaris DSN MUI, Moch. Bukhori Muslim, menjelaskan bahwa fatwa ini didukung oleh 14 fatwa terkait lainnya. Untuk memastikan sebuah usaha emas (bullion) dianggap syariah, ada empat syarat mutlak yang harus dipenuhi.

    Pertama, harus ada wujud fisiknya.

    "Wujudnya itu fisik. Ini untuk biar tidak terjadi jual beli barang emas yang emasnya tidak ada. Yang kita tahu beberapa waktu akhir ini yang fenomena, dia mau menarik emas, emasnya nggak ada. Makanya syaratnya harus wujud fisik," ujar Bukhori.

    Kedua, kepemilikan sempurna. Bukhori mengatakan dalam hal ini lembaga jasa keuangan (LJK) tidak boleh menjual emas yang belum dimiliki.

    Ketiga, dapat diserahterimakan penguasaan secara fisik atau non fisik. Begitu nasabah membeli emas, kepemilikan harus langsung berpindah, baik secara fisik maupun transaksi.

    "Keempat terstandardisasi. Ini sesuai peraturan POJK bahwasannya nanti dengan aurumnya, kerastase," tambah Bukhori.

    Akad Syariah dalam Bisnis Bank Emas

    Lebih lanjut, terdapat jenis-jenis akad syariah yang memungkinkan untuk setiap kegiatan utama dalam bisnis bank emas ini, mulai dari simpanan emas, penitipan emas, perdagangan emas, dan pembiayaan emas.

    Berikut adalah rincian akad yang digunakan dalam berbagai kegiatan usaha bank emas:

    Kegiatan Akad yang Digunakan
    Simpanan Emas Qardh, Mudharabah, dan akad lain sesuai prinsip syariah
    Pembiayaan Emas Musyarakah, Mudharabah, dan Wakalah bi al-Istitsmar
    Perdagangan Emas Jual beli baik Murabahah atau jual beli Musya
    Penitipan Emas Ijarah ataupun Wadi'ah

    Pada simpanan emas, tiga jenis akad yang digunakan, yakni akad qardh, mudharabah, dan akad lain yang sesuai prinsip syariah. Kemudian untuk kegiatan pembiayaan emas, akad yang digunakan, yakni akad musyarakah, mudharabah, dan wakalah bi al-istitsmar.

    "Kemudian untuk perdagangan (emas) itu pokoknya adalah jual beli baik murabahah atau jual beli musya. Yang terakhir penitipan (emas) ini bisa ijarah ataupun wadi'ah," imbuhnya.