Keputusan Fitch Ratings menurunkan outlook Indonesia dari stabil menjadi negatif, sambil mempertahankan peringkat di level BBB, memerlukan analisis yang cermat.
Status investment grade yang menandakan kelayakan investasi dan kemampuan membayar utang yang terjaga tetap dipertahankan. Namun, perubahan outlook ini menjadi sinyal peringatan, sebuah lampu kuning dalam perjalanan ekonomi.
Reputasi memiliki nilai yang sama pentingnya dengan uang dalam dunia keuangan global. Lembaga pemeringkat seperti Fitch tidak hanya memberikan angka, tetapi juga membentuk persepsi. Dalam sistem ekonomi modern, persepsi seringkali lebih menentukan daripada realitas.
Perubahan prospek Indonesia menjadi negatif oleh Fitch mengirimkan pesan kepada investor global bahwa risiko telah meningkat. Ketidakpastian perlu diperhitungkan, dan potensi pelemahan di masa depan mungkin terjadi jika kebijakan tidak dikelola dengan hati-hati.
Artikel ini bertujuan untuk menjelaskan makna keputusan tersebut, alasan di baliknya, dan dampaknya terhadap investasi di Indonesia, baik investasi portofolio maupun langsung. Selain itu, juga mengajak pembaca untuk berpikir kritis tentang apakah ini hanya respons pasar terhadap dinamika fiskal atau ada masalah struktural yang lebih dalam.
Untuk memahami implikasinya, penting untuk membedakan antara rating dan outlook. Rating adalah penilaian atas kemampuan suatu negara untuk membayar kewajiban utangnya. Level BBB menempatkan Indonesia pada batas bawah kategori investment grade, yang berarti masih dianggap layak investasi dengan risiko moderat.
Outlook, di sisi lain, adalah proyeksi arah rating dalam 12–24 bulan ke depan. Perubahan outlook dari stabil menjadi negatif mengindikasikan peningkatan peluang penurunan rating. Artinya, peringkat BBB saat ini bisa saja turun menjadi BBB- atau bahkan ke kategori non-investment grade jika kondisi memburuk.
Signifikansi perubahan ini terletak pada pembacaan arah oleh pasar, bukan hanya kondisi saat ini. Dalam investasi, arah seringkali lebih menentukan daripada posisi. Fitch menyoroti meningkatnya ketidakpastian kebijakan dan risiko terhadap kredibilitas kerangka fiskal Indonesia.
Faktor-faktor yang dikaitkan dengan perubahan ini termasuk potensi pelebaran defisit anggaran, tekanan pembiayaan program-program prioritas, ketidakpastian terhadap kesinambungan disiplin fiskal, dan dinamika global yang mempersempit ruang fiskal negara berkembang.
Indonesia selama ini dikenal relatif disiplin dalam menjaga rasio utang terhadap PDB. Dibandingkan dengan banyak negara berkembang lain, posisi fiskal Indonesia masih tergolong moderat. Namun, pasar tidak hanya melihat rasio saat ini, tetapi juga tren dan komitmen jangka panjang terhadap kehati-hatian fiskal.
Indikasi bahwa batas defisit bisa lebih fleksibel atau pembiayaan program besar tidak diimbangi dengan peningkatan penerimaan negara dapat meningkatkan risiko fiskal. Ini tidak berarti Indonesia berada di ambang krisis, tetapi risiko persepsinya bertambah.
Dampak pada Investasi
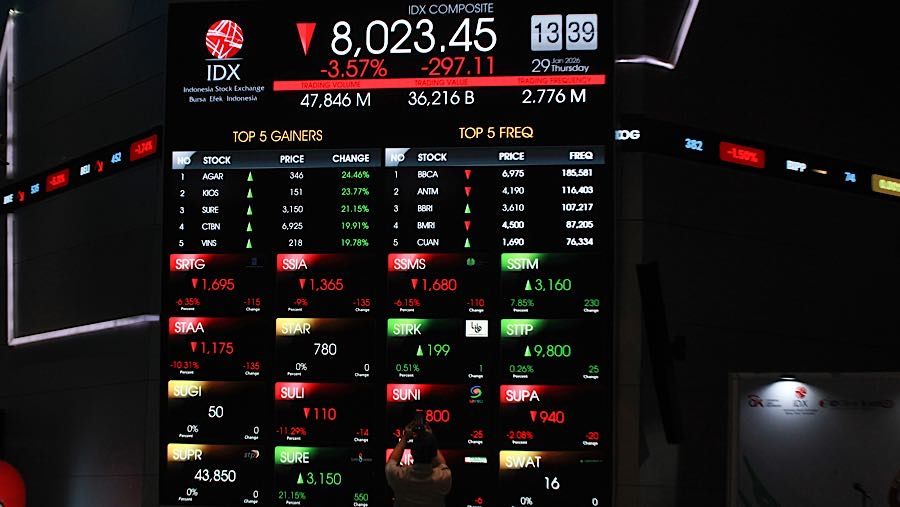
Dampak pertama dari perubahan outlook biasanya terlihat pada pasar keuangan. Investor portofolio yang menanamkan dana di saham dan obligasi sangat sensitif terhadap perubahan sentimen. Outlook negatif cenderung menaikkan premi risiko.
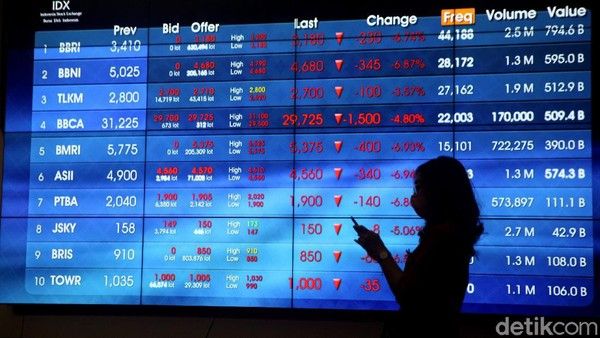
Beberapa konsekuensi dari perubahan outlook ini termasuk potensi peningkatan imbal hasil (yield) obligasi pemerintah, tekanan pada nilai tukar rupiah, dan koreksi indeks saham. Investor meminta kompensasi lebih tinggi atas risiko yang dinilai meningkat.
Sederhananya, peningkatan risiko berarti peningkatan harga pinjaman. Kenaikan yield obligasi pemerintah akan membuat biaya utang negara menjadi lebih mahal. Jika pemerintah harus membayar bunga lebih tinggi, ruang fiskal untuk belanja produktif bisa tertekan. Dalam jangka panjang, ini dapat menciptakan lingkaran yang tidak ideal, yaitu bunga naik, beban fiskal meningkat, ruang pembangunan menyempit.
Namun, penting untuk ditekankan bahwa dampak ini sangat bergantung pada respons kebijakan. Tekanan pasar bisa bersifat sementara jika pemerintah menunjukkan komitmen kuat terhadap stabilitas fiskal.