Tag: KPR

  • BTN Salurkan 4.160 Unit KPR FLPP pada Januari 2026

    BTN Salurkan 4.160 Unit KPR FLPP pada Januari 2026

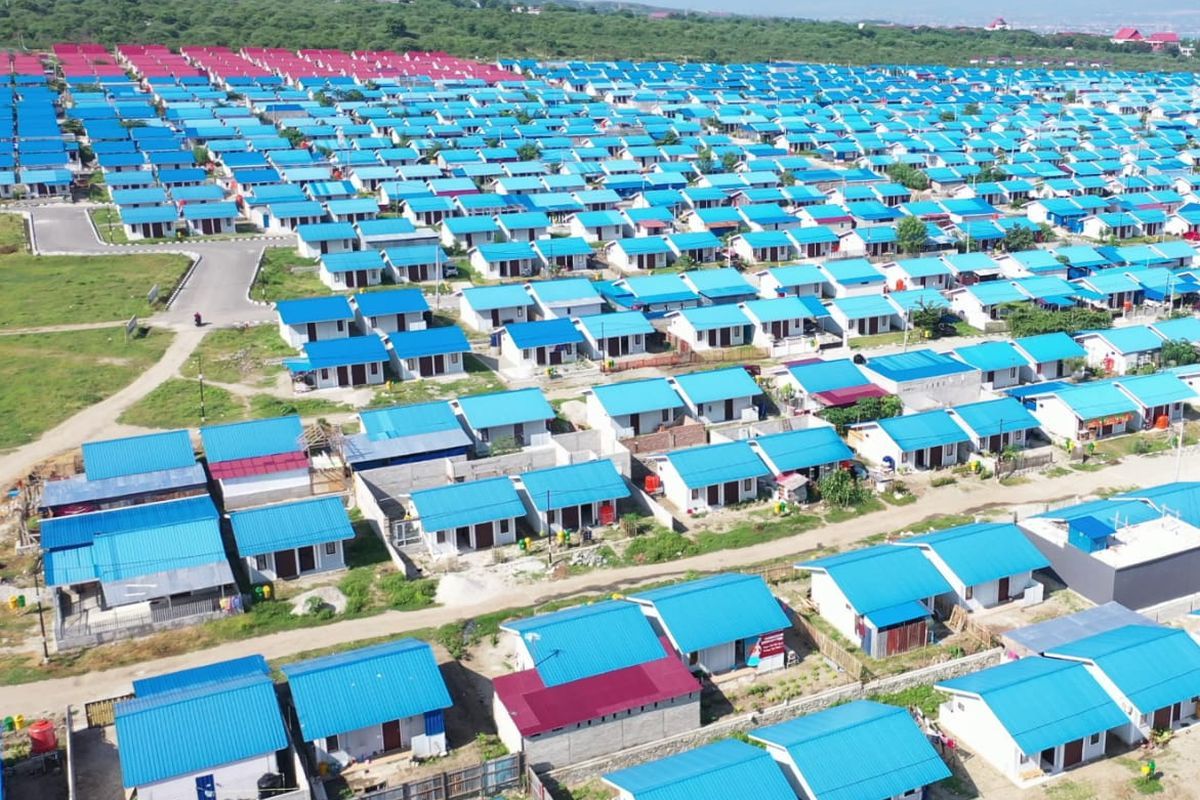
    PT Bank Tabungan Negara (Persero) Tbk (BBTN) mencatatkan kinerja positif di awal tahun 2026 dengan penyaluran Kredit Pemilikan Rumah Fasilitas Likuiditas Pembiayaan Perumahan (KPR FLPP) sebanyak 4.160 unit pada Januari 2026.

    Data Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) menunjukkan realisasi penyaluran KPR FLPP secara nasional mencapai 7.312 unit dengan nilai pembiayaan Rp 912,4 miliar pada periode 1 hingga 31 Januari 2026.

    Direktur Utama BTN, Nixon LP Napitupulu, mengungkapkan bahwa BTN sebenarnya telah membiayai KPR FLPP sebanyak 6.749 unit. Namun, terdapat beberapa KPR FLPP yang masih dalam proses penagihan ke BP Tapera.

    Meskipun demikian, BTN tetap menjadi bank penyalur KPR FLPP terbesar di awal tahun 2026 dibandingkan bank Himbara lainnya. Bank Syariah Nasional (BSN) menyalurkan 861 unit, Bank Mandiri 699 unit, BNI 616 unit, dan BRI 587 unit.

    "Dominasi BTN pada Januari 2026 menunjukkan kesiapan sistem, jaringan, dan kemitraan yang telah kami bangun secara konsisten," ujarnya dalam keterangan tertulis, Minggu (15/2/2026).

    Berikut rincian penyaluran KPR FLPP oleh bank Himbara pada Januari 2026:

    Bank Jumlah Unit
    BTN 4.160
    BSN 861
    Bank Mandiri 699
    BNI 616
    BRI 587

    Komitmen BTN dalam Pembiayaan Perumahan Rakyat

    Nixon menjelaskan bahwa kinerja awal tahun ini melanjutkan konsistensi BTN sepanjang 2025, di mana perseroan berhasil menyalurkan KPR Sejahtera FLPP sebanyak 192.208 unit.

    Rekam jejak ini memperkuat posisi BTN sebagai bank dengan pengalaman dan jaringan terluas dalam pembiayaan perumahan rakyat.

    "Kami berkomitmen untuk terus memperluas akses pembiayaan hunian bagi masyarakat berpenghasilan rendah sebagai bagian dari peran BTN sebagai mitra strategis pemerintah," ucap Nixon.

    Pada 2026, pemerintah menetapkan kuota nasional FLPP sebesar 350.000 unit. BTN mendapatkan alokasi kuota sebanyak 172.000 unit.

    Nixon menambahkan, dengan kinerja yang konsisten sejak tahun lalu, BTN menegaskan posisinya sebagai mitra strategis pemerintah dalam pembiayaan perumahan rakyat dan institusi perbankan dengan kapasitas besar dalam mendukung pemerataan akses hunian layak dan terjangkau di seluruh Indonesia.

    "BTN siap mengoptimalkan alokasi kuota yang diberikan dengan memperkuat kolaborasi bersama pemerintah, BP Tapera, serta mitra pengembang di berbagai wilayah," tuturnya.
  • Panduan Lengkap: Ajukan KPR Pertama dengan Mudah dan Cepat

    Panduan Lengkap: Ajukan KPR Pertama dengan Mudah dan Cepat

    Memiliki rumah pertama adalah impian banyak orang. Namun, proses pengajuan Kredit Pemilikan Rumah (KPR) sering dianggap rumit bagi calon pembeli. Padahal, dengan pemahaman yang benar, pengajuan KPR bisa lebih mudah dan cepat.

    KPR adalah fasilitas pembiayaan yang ditawarkan bank untuk membantu nasabah membeli atau memperbaiki rumah. KPR menjadi solusi bagi mereka yang memiliki dana terbatas.

    Keuntungan utama KPR adalah:

    • Modal awal yang lebih kecil, cukup untuk membayar down payment (DP).
    • Legalitas rumah terjamin.
    • Jangka waktu cicilan yang panjang.

    Syarat Pengajuan KPR yang Perlu Diketahui

    Sebelum mengajukan KPR, penting untuk mengetahui syarat-syaratnya. Secara umum, syarat pengajuan KPR adalah:

    • Warga Negara Indonesia (WNI).
    • Berpenghasilan tetap atau tidak tetap dengan masa kerja minimal 1 tahun.
    • Berusia minimal 21 tahun sampai dengan 65 tahun.
    • Maksimal pembiayaan hingga 100% dari nilai objek yang akan dibiayai.

    Untuk KPR bersubsidi, ada syarat tambahan:

    • Maksimal penghasilan Rp6.000.000 untuk tidak kawin dan Rp8.000.000 untuk kawin.
    • Khusus Papua dan Papua Barat, maksimal penghasilan Rp7.500.000 untuk tidak kawin dan Rp10.000.000 untuk kawin.
    • Pemohon dan pasangan belum memiliki rumah.
    • Belum pernah menerima subsidi perumahan dari pemerintah.

    Panduan Praktis Pengajuan KPR Pertama Kali

    Berikut adalah panduan praktis untuk membantu Anda mengajukan KPR pertama kali:

    1. Tentukan Rumah yang Ingin Dibeli: Pilih rumah dari pengembang, rumah second, atau rumah subsidi. Pastikan legalitasnya jelas, seperti sertifikat tanah dan IMB. Lokasi rumah juga harus sesuai kebutuhan.
    2. Bandingkan Penawaran KPR dari Beberapa Bank: Setiap bank menawarkan skema bunga, tenor cicilan, biaya administrasi, dan promo yang berbeda. Bandingkan untuk mendapatkan penawaran terbaik.
    3. Siapkan Dokumen Persyaratan: Bank biasanya meminta dokumen seperti KTP, KK, NPWP, slip gaji atau laporan penghasilan, rekening koran, surat keterangan kerja, dan dokumen rumah. Bagi wiraswastawan, bukti penghasilan bisa berupa laporan keuangan atau catatan transaksi usaha.

    Dokumen-dokumen ini sangat penting karena menjadi dasar bagi bank untuk menganalisis kemampuan finansial Anda.

    Proses Analisis dan Penilaian oleh Bank

    Setelah dokumen lengkap, bank akan melakukan analisis kelayakan kredit. Tahap ini meliputi:

    • BI Checking (SLIK OJK): Pengecekan riwayat kredit untuk memastikan tidak ada masalah kredit sebelumnya.
    • Debt Service Ratio (DSR): Evaluasi kemampuan membayar cicilan berdasarkan pendapatan.

    Jika hasilnya layak, bank akan mengeluarkan Surat Penawaran Kredit (SPK) yang berisi detail pembiayaan.

    Tahapan Selanjutnya: Appraisal dan Akad Kredit

    Tahap selanjutnya adalah appraisal, yaitu penilaian harga rumah oleh bank untuk memastikan nilai transaksi sesuai standar.

    Jika nilai appraisal sesuai, proses dilanjutkan ke akad kredit, yaitu perjanjian resmi antara bank dan Anda. Setelah akad ditandatangani, dana akan dicairkan kepada penjual atau pengembang, dan proses pembelian rumah selesai.

    Rincian Syarat Penghasilan KPR Bersubsidi

    Berikut adalah tabel rincian syarat penghasilan untuk KPR bersubsidi:

    Status Wilayah Maksimal Penghasilan
    Tidak Kawin Umum Rp6.000.000
    Kawin Umum Rp8.000.000
    Tidak Kawin Papua & Papua Barat Rp7.500.000
    Kawin Papua & Papua Barat Rp10.000.000

    Pengajuan KPR pertama memang membutuhkan persiapan matang. Namun, dengan proses yang terstruktur, pemilihan bank yang tepat, dan administrasi yang baik, memiliki rumah pertama bukan hal yang mustahil.

  • Panduan Lengkap: Ajukan KPR Pertama dengan Mudah

    Panduan Lengkap: Ajukan KPR Pertama dengan Mudah

    Memiliki rumah pertama adalah impian banyak orang. Namun, proses pengajuan Kredit Pemilikan Rumah (KPR) seringkali dianggap rumit. Padahal, dengan pemahaman yang tepat, pengajuan KPR bisa berjalan lebih cepat dan lancar.

    KPR adalah fasilitas pinjaman dari bank untuk membeli atau memperbaiki rumah. Fasilitas ini sangat membantu, terutama jika dana tunai yang dimiliki masih terbatas.

    KPR menawarkan beberapa keuntungan, antara lain:

    • Modal awal yang relatif kecil, cukup dengan membayar down payment (DP).
    • Legalitas rumah terjamin.
    • Jangka waktu cicilan yang panjang.

    Syarat Pengajuan KPR

    Secara umum, syarat pengajuan KPR meliputi:

    • Warga Negara Indonesia (WNI).
    • Berpenghasilan tetap atau tidak tetap dengan masa kerja minimal 1 tahun.
    • Berusia minimal 21 tahun sampai dengan 65 tahun.
    • Pembiayaan maksimal hingga 100% dari nilai objek yang dibiayai.

    Untuk KPR bersubsidi, terdapat syarat tambahan:

    • Penghasilan maksimal Rp6.000.000 (lajang) atau Rp8.000.000 (menikah).
    • Khusus Papua dan Papua Barat, penghasilan maksimal Rp7.500.000 (lajang) atau Rp10.000.000 (menikah).
    • Pemohon dan pasangan belum memiliki rumah.
    • Belum pernah menerima subsidi perumahan dari pemerintah.

    Berikut tabel perbedaan syarat penghasilan KPR Subsidi:

    Wilayah Status Maksimal Penghasilan
    Seluruh Indonesia (kecuali Papua & Papua Barat) Lajang Rp6.000.000
    Seluruh Indonesia (kecuali Papua & Papua Barat) Menikah Rp8.000.000
    Papua & Papua Barat Lajang Rp7.500.000
    Papua & Papua Barat Menikah Rp10.000.000

    Panduan Praktis Pengajuan KPR Pertama

    Berikut panduan praktis untuk membantu Anda mengajukan KPR pertama kali:

    1. Tentukan Rumah yang Ingin Dibeli: Pilih rumah dari pengembang, rumah bekas, atau rumah subsidi. Pastikan legalitasnya jelas, seperti sertifikat tanah dan IMB, serta lokasinya sesuai kebutuhan.
    2. Bandingkan Penawaran KPR dari Beberapa Bank: Setiap bank menawarkan skema bunga, tenor cicilan, biaya administrasi, dan promo yang berbeda. Bandingkan untuk mendapatkan penawaran terbaik.
    3. Siapkan Dokumen Persyaratan: Bank umumnya meminta KTP, KK, NPWP, slip gaji/laporan penghasilan, rekening koran, surat keterangan kerja, dan dokumen rumah. Wiraswastawan dapat menyertakan laporan keuangan atau catatan transaksi usaha.
    4. Bank Melakukan Analisis Kelayakan Kredit: Bank akan melakukan BI checking (SLIK OJK) untuk memeriksa riwayat kredit. Bank juga akan mengevaluasi Debt Service Ratio (DSR) atau kemampuan membayar cicilan. Jika layak, bank mengeluarkan Surat Penawaran Kredit (SPK) berisi detail pembiayaan.
    5. Appraisal atau Penilaian Harga Rumah: Bank akan menilai harga rumah untuk memastikan nilai transaksi sesuai standar. Jika sesuai, proses dilanjutkan ke akad kredit.
    6. Akad Kredit: Perjanjian resmi antara bank dan pemohon KPR. Setelah akad ditandatangani, dana dicairkan kepada penjual/pengembang, dan proses pembelian rumah selesai.

    Pengajuan KPR pertama memang membutuhkan persiapan dan pemahaman teknis. Namun, dengan proses yang terstruktur, pemilihan bank yang tepat, dan administrasi yang baik, memiliki rumah pertama bukan hal yang mustahil.

  • SMF Terbitkan Surat Utang untuk Penuhi Target FLPP 2025

    SMF Terbitkan Surat Utang untuk Penuhi Target FLPP 2025

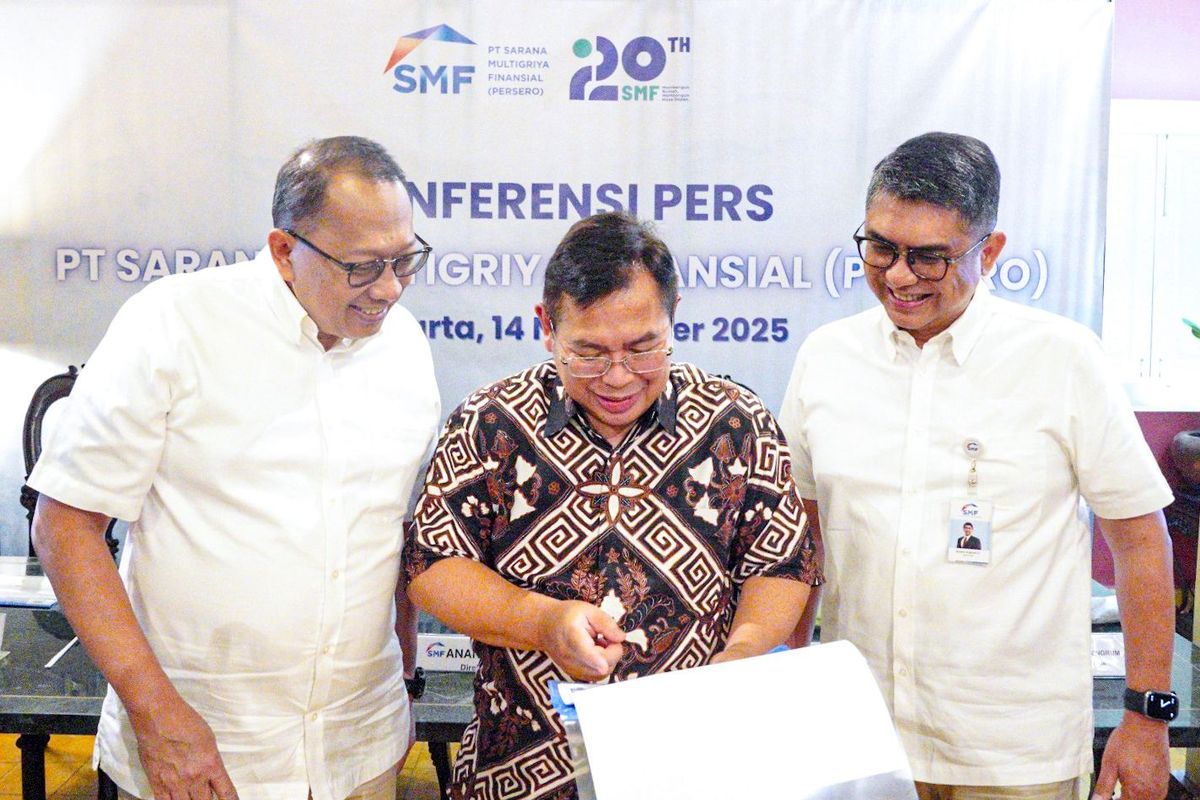
    PT Sarana Multigriya Finansial (Persero) atau SMF menerbitkan surat utang untuk memenuhi target program Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) pada 2025.

    Direktur Utama SMF Ananta Wiyogo menjelaskan bahwa SMF mendapatkan target penyaluran pembiayaan FLPP untuk 350.000 unit rumah pada tahun lalu.

    Namun, SMF hanya dapat merealisasikan 80 persen dari target, yaitu sekitar 280.000 hingga 290.000 unit rumah.

    Dalam merealisasikan 80 persen target itu, SMF telah menyalurkan Rp 8-9 triliun dan menggunakan tambahan Penyertaan Modal Negara (PMN) sebesar Rp 6,68 triliun.

    "Jadi kami harus keluarkan surat utang lagi, menambah supaya target dari 350.000 unit rumah itu tercapai," ujar Ananta saat media briefing di Surakarta, Jawa Tengah, Kamis (12/2/2026).

    Kendati demikian, realisasi kredit perumahan rakyat (KPR) FLPP tahun lalu merupakan rekor tertinggi sepanjang SMF menyalurkan pembiayaan program FLPP.

    Ananta mengungkapkan, sejak 2018 SMF telah menyalurkan pembiayaan FLPP sekitar 904.000 unit rumah senilai Rp 34 triliun.

    SMF berkontribusi sekitar 25 persen terhadap penyaluran pembiayaan program FLPP.

    "Jadi kami telah menyalurkan dari 2018 sampai sekarang kurang lebih Rp 34 triliun," kata Ananta.

    Anggaran FLPP 2025

    Sebagai informasi, guna merealisasikan program 3 juta rumah, pada 2025 pemerintah mengalokasikan sekitar Rp 18,8 triliun untuk program FLPP.

    Program ini memungkinkan masyarakat mendapatkan akses pembiayaan KPR dengan bunga rendah sekitar 5 persen dan tenor hingga 20 tahun.

    Pemerintah telah menaikkan kuota FLPP menjadi 350.000 unit rumah dengan anggaran sebesar Rp 35,2 triliun.

    Berikut rincian pembiayaan perumahan rakyat melalui APBN 2025:

    Jenis Pembiayaan Nilai (Rp Triliun)
    Program FLPP 35,2
    Penyertaan Modal Negara (PMN) kepada PT SMF 6,7
    Subsidi Uang Muka 5,5
    Total 47,4

    Jika ditambahkan dengan dukungan lain, seperti Penyertaan Modal Negara (PMN) kepada PT SMF sebesar Rp 6,7 triliun serta subsidi uang muka Rp 5,5 triliun, total pembiayaan perumahan rakyat melalui APBN 2025 mencapai sekitar Rp 47,4 triliun.