Darmawan, seorang kurir berusia 41 tahun di Kabupaten Bekasi, telah 13 tahun membayar kontrakan. Lebih dari Rp 100 juta telah dikeluarkan untuk sewa rumah tanpa memiliki tanah atas namanya.
Setiap bulan, ia menyisihkan Rp 700.000 dari penghasilannya untuk rumah petakan yang ditempatinya bersama istri dan tiga anaknya. Artinya, Rp 8,4 juta per tahun habis untuk biaya sewa. Selama 13 tahun, total uang yang dikeluarkan mencapai Rp 109,2 juta.
“Kalau dipikir-pikir, uangnya sudah cukup buat mulai cicilan rumah. Tapi pengetahuan saya dan keluarga terbatas. Saya tidak tahu jalannya,” ujarnya kepada Kompas.com, Senin (16/2/2026).
Darmawan memperoleh penghasilan rata-rata Rp 5 juta per bulan sebagai mitra kurir. Penghasilan ini ditambah sekitar Rp 3 juta dari usaha kecil istrinya. Total pendapatan Rp 8 juta per bulan ini cukup untuk kebutuhan harian, tetapi belum cukup untuk membeli rumah, apalagi dengan tiga anak yang makin besar dan membuat kontrakan terasa semakin sempit.
Keinginan memiliki rumah kini menjadi topik obrolan umum di kalangan Darmawan dan rekan-rekannya sesama kurir saat beristirahat.
Di warung kopi dekat gudang ekspedisi atau di bawah pohon peneduh area parkir, percakapan mereka berkisar tentang kredit pemilikan rumah (KPR), uang muka, dan cicilan.
“Sekarang kalau rehat, obrolannya sering soal rumah. Si A sudah survei, si B katanya mau coba KPR. Jadi kepikiran juga,” kata Darmawan.
Mereka mulai mencari informasi dari media daring dan media sosial perbankan, berbagi tautan berita tentang uang muka minimal 1 persen, serta bertanya soal riwayat kredit dan peluang pekerja informal.
“Kami ini sama-sama kerja lapangan, penghasilannya tidak tetap. Jadi sering saling tanya, bisa tidak ya orang seperti kita ambil rumah? Sekarang sudah tidak cuma mimpi, sudah mulai cari tahu caranya,” ujarnya.
Backlog Perumahan dan Pekerja Informal
Kisah Darmawan mencerminkan persoalan nasional yang lebih besar. Pemerintah mencatat angka backlog atau kekurangan rumah pada 2025 mencapai 15 juta unit, meningkat dari 9,9 juta unit pada 2023, menurut data Badan Pusat Statistik (September 2025).
Data Badan Pusat Statistik (BPS) pada November 2025 menunjukkan bahwa 57,7 persen dari 147,91 juta penduduk bekerja berstatus informal, yang berarti mayoritas pekerja Indonesia tidak memiliki slip gaji tetap.
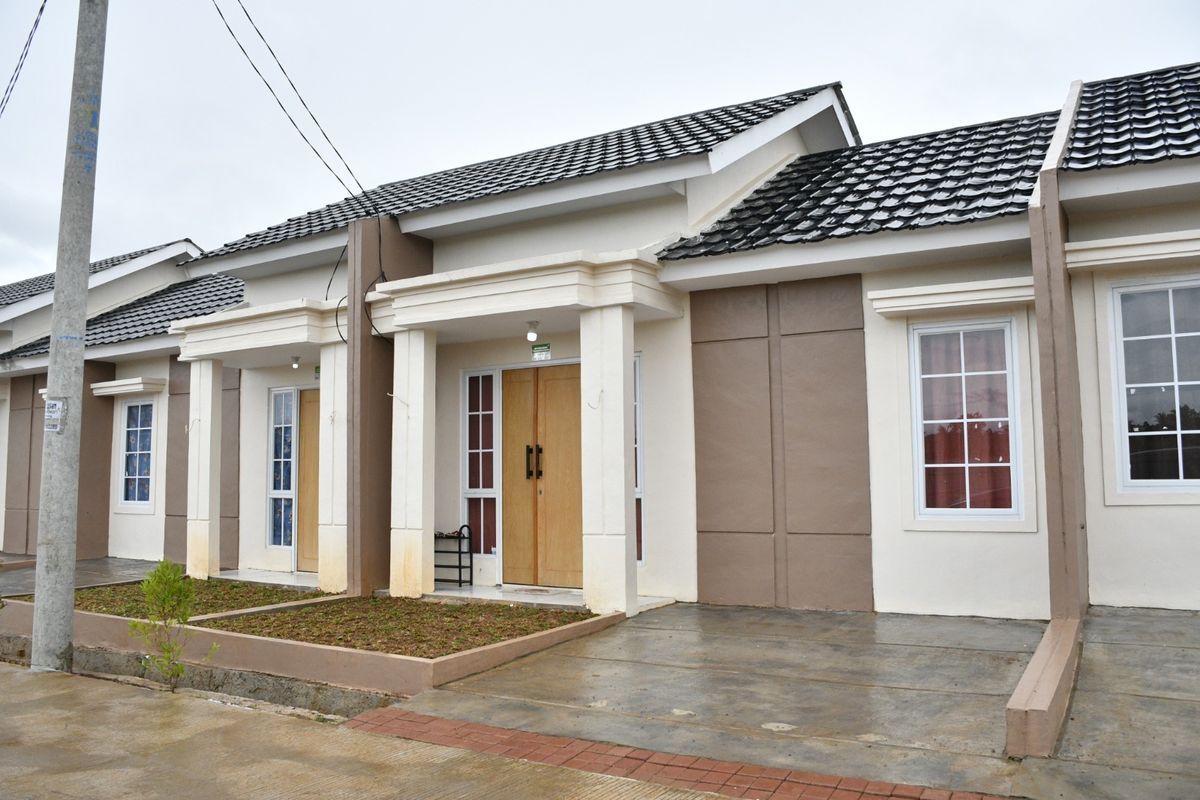
Dalam konteks ini, persoalan perumahan bukan hanya tentang membangun unit baru, tetapi juga memastikan akses pembiayaan menjangkau kelompok di luar sistem formal.
Skema KPR Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) dibangun sebagai kolaborasi lintas sektor. Pemerintah memberikan subsidi bunga dan dukungan likuiditas melalui APBN. BP Tapera mengelola dana dan kuota. OJK memastikan tata kelola dan mitigasi risiko berjalan baik. Pengembang membangun rumah sesuai standar dan harga yang ditetapkan. Perbankan menyalurkan pembiayaan dan menganalisis kelayakan debitur.