Tag: Perbankan

  • Bank Sumut Terapkan Transformasi Digital dan SDM, Perkuat Daya Saing di Medan

    Bank Sumut Terapkan Transformasi Digital dan SDM, Perkuat Daya Saing di Medan

    PT Bank Sumut (Perseroda) mengambil langkah strategis dengan menerapkan transformasi menyeluruh. Direktur Utama Heru Mardiansyah menyatakan inisiatif ini sebagai respons terhadap dinamika bisnis yang semakin cepat, kompleks, dan kompetitif. Tujuan utamanya adalah menciptakan pertumbuhan berkualitas dengan tetap mengedepankan prinsip kehati-hatian.

    Agenda transformasi dijalankan dengan semangat “Berubah, Bertumbuh, dan Berprestasi”. Semangat ini menjadi komitmen seluruh insan perusahaan untuk mencapai pertumbuhan yang berkualitas (quality growth). Bank Sumut juga menekankan pentingnya prinsip kehati-hatian dan manajemen risiko yang efektif dalam setiap langkahnya.

    Salah satu fokus utama transformasi Bank Sumut adalah penyesuaian struktur organisasi. Heru Mardiansyah menjelaskan bahwa penataan ini bertujuan agar struktur lebih adaptif, agile, dan selaras dengan arah strategis perusahaan ke depan.

    Penataan struktur dilakukan untuk memastikan proses pengambilan keputusan yang lebih efektif. Selain itu, langkah ini juga memperkuat fungsi-fungsi strategis seperti manajemen risiko, kepatuhan, dan pengendalian internal. Bank Sumut juga ingin meningkatkan kolaborasi lintas unit dalam merespons perubahan lingkungan bisnis secara terukur dan prudent serta kebutuhan nasabah.

    "Transformasi adalah keharusan. Kami harus berani berubah agar organisasi lebih lincah, mampu bertumbuh secara sehat, dan pada akhirnya berprestasi secara berkelanjutan di tengah persaingan yang semakin ketat tanpa mengabaikan prinsip kehati-hatian yang menjadi fondasi utama industri perbankan," ungkap Heru, Rabu (11/2/2026).

    Penguatan Manajemen Sumber Daya Manusia

    Selain aspek struktural, agenda transformasi Bank Sumut juga difokuskan pada penguatan manajemen sumber daya manusia (SDM). Heru Mardiansyah membeberkan bahwa SDM adalah fondasi utama keberlanjutan perusahaan.

    Perusahaan berkomitmen membangun SDM berkualitas, unggul, dan berdaya saing tinggi. Hal ini dilakukan melalui perbaikan sistem pengelolaan talenta dan pengembangan kompetensi berkelanjutan. Penguatan budaya kinerja yang profesional, adaptif, dan berorientasi hasil juga menjadi prioritas.

    "Sebagai bagian dari transformasi SDM, perusahaan juga melakukan penyempurnaan sistem jenjang karier yang jelas, transparan, dan berbasis kinerja serta kompetensi, sehingga setiap insan perusahaan memiliki arah pengembangan yang terukur dan kesempatan yang adil untuk bertumbuh dan berprestasi. Hal ini juga didukung oleh sistem penilaian yang objektif dan program pengembangan yang selaras dengan kebutuhan organisasi," jelasnya.

    Akselerasi Transformasi Digital Bank Sumut

    Heru Mardiansyah juga menekankan percepatan digitalisasi proses dan layanan. Ini bertujuan untuk membuka peluang pertumbuhan baru, memperluas jangkauan layanan, serta mendorong inovasi produk dan kanal distribusi Bank Sumut.

    Pemanfaatan teknologi digital memperkuat pengembangan layanan berbasis transaksi, ekosistem, dan kolaborasi. Ini secara langsung mendorong pertumbuhan dan diversifikasi pendapatan, khususnya dari sisi fee based income. Digitalisasi juga mendukung penguatan manajemen risiko melalui peningkatan kualitas data, risk analytics, dan early warning system.

    Aspek Transformasi Fokus Utama Manfaat
    Struktur Organisasi Adaptif & Agile Pengambilan keputusan efektif, penguatan fungsi strategis
    Sumber Daya Manusia Kualitas & Daya Saing Pengelolaan talenta, pengembangan kompetensi
    Digitalisasi Inovasi & Efisiensi Peluang pertumbuhan, diversifikasi pendapatan, manajemen risiko
    Peran Daerah Kontribusi Ekonomi Pendorong pertumbuhan ekonomi regional dan nasional

    Dengan demikian, ekspansi bisnis yang dilakukan dapat dimonitor secara real time, lebih akurat, dan sesuai dengan profil risiko perusahaan.

    "Transformasi digital bukan sekadar modernisasi sistem, tetapi merupakan motor penggerak ekspansi bisnis. Dengan dukungan teknologi dan SDM yang kompeten, kami mendorong pertumbuhan pendapatan yang lebih beragam, berkelanjutan, serta membangun hubungan jangka panjang dengan nasabah," lanjut Heru.

    Peran Strategis Bank Sumut bagi Perekonomian Daerah

    Heru menegaskan bahwa agenda transformasi juga diarahkan untuk memperkuat peran Bank Sumut sebagai motor penggerak perekonomian daerah. Bank Sumut juga menjadi bagian integral dari perekonomian nasional.

    "Sebagai institusi keuangan, kami tidak hanya berorientasi pada kinerja bisnis, tetapi juga pada peran strategis dalam mendorong pertumbuhan ekonomi daerah dan nasional. Transformasi yang kami lakukan bertujuan agar perusahaan semakin relevan, inklusif, dan mampu memberikan kontribusi nyata bagi pembangunan," kata Heru.

    Heru menambahkan, agenda transformasi dijalankan secara terintegrasi untuk menyiapkan regenerasi kepemimpinan yang tangguh, berintegritas dan berdaya saing. Hal ini juga demi memastikan keberlanjutan perusahaan di masa depan.

    "Semangat Berubah, Bertumbuh, dan Berprestasi bukan sekadar slogan, tetapi menjadi cara berpikir dan cara kerja baru di seluruh lini organisasi. Inilah komitmen kami untuk menjaga keberlanjutan perusahaan dan menciptakan nilai tambah yang lebih besar bagi seluruh pemangku kepentingan," ucap Heru.

    "Melalui agenda transformasi yang dijalankan secara konsisten dan terukur, perusahaan optimistis dapat memperkuat daya saing, meningkatkan kinerja, serta menorehkan prestasi yang berkelanjutan di masa depan," pungkasnya.
  • Bank Jatim Gelar Rakerta 2026 di Malang, Rumuskan Strategi Bisnis

    Bank Jatim Gelar Rakerta 2026 di Malang, Rumuskan Strategi Bisnis

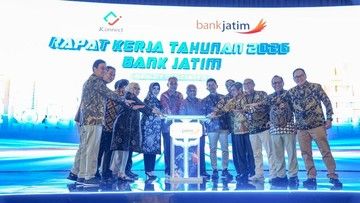
    PT Bank Pembangunan Daerah Jawa Timur Tbk (Bank Jatim) sukses menggelar Rapat Kerja Tahunan (Rakerta) 2026. Acara ini berlangsung di Ballroom Hotel Grand Mercure Mirama Malang pada Jumat dan Sabtu, 6-7 Februari 2026.

    Rakerta 2026 bertujuan merumuskan strategi bisnis Bank Jatim tahun ini. Selain itu, kegiatan ini memperkuat langkah mencapai target menjadi Bank Pembangunan Daerah (BPD) nomor 1 di Indonesia pada 2030.

    Forum ini menjadi ajang evaluasi kinerja tahun sebelumnya. Bank Jatim juga menyusun arah kebijakan perusahaan menghadapi persaingan industri perbankan yang kian ketat.

    Rakerta tahun ini mengusung tema 'Audacity to Fly Higher'. Tema ini dimaknai sebagai keberanian melangkah lebih jauh dan mengambil lompatan strategis.

    Tujuannya adalah meraih hasil positif yang lebih besar. Tema ini juga merepresentasikan semangat transformasi dan optimisme perusahaan.

    Winardi Legowo, Direktur Utama Bank Jatim, menyampaikan tema Rakerta mencerminkan dorongan. Seluruh insan perusahaan diharapkan berani keluar dari zona nyaman melalui inovasi, kolaborasi, dan eksekusi unggul.

    "Rapat kerja ini rutin kami lakukan setiap awal tahun untuk menyatukan visi, memberikan arahan strategis, serta memperkuat budaya kerja dan kekompakan internal agar target 2026 bisa tercapai," ungkapnya dalam keterangan tertulis, Rabu (11/2/2026).

    Visi dan Komitmen Bank Jatim

    Tujuan utama Rakerta 2026 antara lain memberikan arah taktis bagi cabang dan divisi. Seluruh Jatimers juga mendapatkan panduan konkret dalam menyusun action plan.

    Forum ini menjadi pendorong semangat demi mencapai kinerja berbasis GRC. Rakerta juga menandai dimulainya orkestrasi pencapaian visi Bank Jatim.

    Pada 2026, Bank Jatim berkomitmen memperkuat kinerja bisnis dan tata kelola perusahaan. Akselerasi transformasi digital juga didorong untuk pertumbuhan berkelanjutan dan inklusif.

    Menurut Winardi, Rakerta 2026 menjadi momentum menyelaraskan visi dan langkah strategis perusahaan. Ini penting dalam menghadapi dinamika industri perbankan.

    "Kami optimis pada tahun 2030 nanti, Bank Jatim akan mampu menjadi BPD nomor 1 di Indonesia pada seluruh parameter. Baik dari sisi dana pihak ketiga, penyaluran kredit yang berkualitas, pertumbuhan laba, maupun penguatan total aset. Visi ini bukan sekedar target, melainkan komitmen kami dalam memberikan kontribusi nyata terhadap pembangunan ekonomi Jawa Timur," tegasnya.

    Strategi 3-2-1 Bank Jatim

    Untuk mengejar visi tersebut, Bank Jatim menetapkan fokus strategi 2026. Strategi ini dibagi menjadi tiga pilar utama.

    Pilar pertama adalah '3 Business'. Fokusnya pada tiga aspek utama. Optimalisasi penghimpunan dana murah (low cost funding) menjadi prioritas.

    Kedua, peningkatan kualitas penyaluran kredit dengan ditopang likuiditas efisien. Ketiga, peningkatan transaksi digital banking.

    Pilar kedua adalah '2 Enabler' sebagai pondasi akselerasi bisnis. Ini meliputi penguatan tata kelola perusahaan yang baik. Pengelolaan diharapkan transparan, akuntabel, dan berintegritas.

    Pilar ini juga mencakup penguatan sistem dan teknologi. Tujuannya mendukung inovasi layanan, meningkatkan efisiensi operasional, serta memperkuat keamanan dan keandalan sistem digital.

    Pilar ketiga adalah '1 People Development'. Pilar ini menitikberatkan pada peningkatan kualitas SDM. Bank Jatim memproyeksikan pengembangan kompetensi, profesionalisme, dan budaya kerja adaptif serta inovatif.

    Ini diharapkan menjadi penggerak pencapaian target bisnis secara berkelanjutan.

    "Melalui implementasi strategi 3-2-1 ini, kami optimis mampu memperkuat daya saing perusahaan, meningkatkan kinerja keuangan, serta memberikan nilai tambah bagi nasabah, pemegang saham, dan seluruh pemangku kepentingan, sekaligus memperkuat langkah Bank Jatim menuju BPD nomor satu di Indonesia," ujar Winardi.

    Dukungan Terhadap UMKM

    Gubernur Jawa Timur Khofifah Indar Parawansa mengapresiasi peran strategis Bank Jatim. Peran ini khususnya dalam mendukung pembangunan ekonomi daerah, melalui penguatan sektor UMKM.

    Ia menilai dukungan Bank Jatim terhadap UMKM menjadi kunci. Ini penting untuk menjaga ketahanan ekonomi daerah sekaligus mendorong pemerataan pertumbuhan.

    "Bank Jatim memiliki peran penting sebagai motor penggerak perekonomian daerah. Perannya tidak hanya menyalurkan pembiayaan, tetapi juga memastikan UMKM naik kelas dan memiliki daya saing," ujar Khofifah.

    Keterlibatan UMKM binaan Bank Jatim dalam Misi Dagang dinilai sebagai indikator keberhasilan. Pembinaan terintegrasi mulai dari akses pembiayaan, peningkatan kualitas produk, hingga perluasan jaringan pemasaran.

    "UMKM yang selama ini kita bawa dalam berbagai misi dagang bukan sekadar pameran. Mereka sudah siap produksi, siap kualitas, dan siap pasar. Ini bukti bahwa peran Bank Jatim dalam mendampingi UMKM benar-benar berdampak," ungkapnya.

    Pemprov Jatim berkomitmen mendorong UMKM dan IKM naik kelas. Ini melalui program pembinaan, fasilitasi pemasaran, penguatan mutu produk, hingga perluasan akses pasar, baik luring maupun digital.

    Berikut adalah beberapa aspek penting dari strategi Bank Jatim:

    Aspek Deskripsi
    Low Cost Funding Optimalisasi penghimpunan dana murah.
    Kualitas Kredit Peningkatan penyaluran kredit dengan likuiditas efisien.
    Digital Banking Peningkatan transaksi digital.
    Tata Kelola Penguatan GRC (Governance, Risk, and Compliance).
    Sistem & Teknologi Peningkatan keamanan dan keandalan sistem digital.
    Pengembangan SDM Peningkatan kompetensi dan profesionalisme.

    Kegiatan tersebut dihadiri oleh Gubernur Jawa Timur Khofifah Indar Parawansa. Hadir pula Menteri Pendidikan dan Kebudayaan RI periode 2009-2014 Prof. Dr. Ir. Mohammad Nuh, DEA.

    Jajaran Dewan Komisaris, Dewan Pengawas Syariah, Direksi, SEVP, VP, serta seluruh pemimpin cabang dan pemimpin cabang pembantu Bank Jatim juga turut hadir.

  • Kinerja Bank Mega Melaju Pesat, Laba Bersih Tumbuh 28% di Tengah Tekanan Suku Bunga Jakarta

    Kinerja Bank Mega Melaju Pesat, Laba Bersih Tumbuh 28% di Tengah Tekanan Suku Bunga Jakarta

    PT Bank Mega Tbk (Bank Mega) menunjukkan kinerja keuangan yang solid sepanjang tahun 2025. Hal ini tercermin dari peningkatan laba, aset, serta indikator profitabilitas utama. Pencapaian ini diraih di tengah kondisi industri perbankan yang menghadapi tekanan suku bunga dan persaingan likuiditas ketat.

    Laba bersih Bank Mega tercatat meningkat sebesar 28% dibandingkan periode yang sama tahun sebelumnya. Profit Before Tax (PBT) mencapai Rp 4,16 triliun, tumbuh signifikan dari Rp 3,26 triliun pada periode sebelumnya. Sementara itu, Profit After Tax (PAT) mencapai Rp 3,36 triliun, naik 28% dari posisi Rp 2,63 triliun.

    Peningkatan laba Bank Mega didorong oleh kenaikan Fee Based Income sebesar 54%. Angka ini mencapai Rp 2,79 triliun, naik dari Rp 1,82 triliun pada periode sebelumnya. Selain itu, langkah efisiensi yang dijalankan secara disiplin turut berkontribusi pada pencapaian positif ini.

    “Pencapaian ini merupakan suatu hal yang disyukuri oleh Bank Mega, karena mampu diraih di situasi kondisi perekonomian relatif cukup menantang,” kata Corporate Secretary Bank Mega, Christiana M Damanik dalam keterangan tertulis, Selasa (10/2/2026).

    Total aset Bank Mega juga mengalami peningkatan sebesar 4% menjadi Rp 140,83 triliun. Angka ini naik dari Rp 134,92 triliun pada tahun sebelumnya.

    Kredit dan Dana Pihak Ketiga Tumbuh Positif

    Dari sisi intermediasi, kredit yang disalurkan Bank Mega tumbuh 4% menjadi Rp 67,23 triliun. Angka ini lebih tinggi dibandingkan Rp 64,65 triliun pada tahun sebelumnya. Komposisi terbesar total kredit Bank Mega berasal dari sektor korporasi, yakni Rp 46,30 triliun atau sekitar 69%.

    Dana Pihak Ketiga (DPK) juga menunjukkan pertumbuhan positif. DPK Bank Mega meningkat 14% menjadi Rp 104,13 triliun, dari Rp 91,67 triliun pada tahun sebelumnya. Meskipun DPK masih didominasi deposito, saldo CASA berhasil meningkat 2% menjadi Rp 28,14 triliun dari Rp 27,57 triliun.

    Upaya penurunan cost of fund terus dilakukan dan berhasil dijaga pada level kompetitif. Ini terjadi meskipun industri perbankan masih berada dalam lingkungan suku bunga yang relatif tinggi hingga akhir 2025.

    Rasio Keuangan Bank Mega Tahun Buku 2025

    Berikut adalah ringkasan rasio keuangan Bank Mega untuk tahun buku 2025 yang menunjukkan kinerja fundamental yang kuat:

    Indikator Nilai (2025)
    Capital Adequacy Ratio (CAR) 30,49%
    Return on Assets (ROA) 3,10%
    Return on Equity (ROE) 15,54%
    Loan to Deposit Ratio (LDR) 64,48%
    Non-Performing Loan (NPL) Gross 1,65%
    Net Interest Margin (NIM) 4,18%
    BOPO 69,12%

    Strategi Bisnis Berkelanjutan

    “Manajemen menilai bahwa pertumbuhan kinerja Bank Mega pada 2025 mencerminkan perbaikan fundamental bisnis,” terang Christiana.

    Ke depan, Bank Mega akan terus menyesuaikan strategi bisnisnya untuk menciptakan profitabilitas yang berkelanjutan. Hal ini bertujuan untuk memberikan nilai tambah kepada seluruh stakeholder Bank Mega.

  • Moody’s Pangkas Peringkat Kredit Indonesia, BTN Akan Temui Lembaga Rating

    Moody’s Pangkas Peringkat Kredit Indonesia, BTN Akan Temui Lembaga Rating

    Lembaga pemeringkat Moody's Investors Service secara resmi memangkas peringkat kredit Indonesia. Outlook kini berubah dari stabil menjadi negatif. Keputusan ini berpotensi memberikan dampak signifikan terhadap industri perbankan domestik.

    Direktur Utama BTN Nixon LP Napitupulu menyatakan pihaknya akan segera menemui Moody's. Pertemuan ini bertujuan untuk menjelaskan secara rinci kondisi kredit perseroan dalam jangka panjang. Langkah ini diharapkan dapat memicu peninjauan ulang peringkat kredit bank.

    Nixon menekankan pentingnya komunikasi mendalam dengan lembaga pemeringkat. Mereka menganalisis proyeksi bank untuk lima hingga sepuluh tahun ke depan.

    "Jadi kita biasanya ngobrol very detail dengan mereka. Mereka itu kan meneropong in the next 5 years or 10 years. Ini banknya kayak apa sih. Nah sehingga mereka akan me-rating dengan metode yang mereka lakukan," ujar Nixon dalam konferensi pers di Menara BTN, Jakarta, Senin (9/2/2026).

    Pemangkasan peringkat ini, jelas Nixon, dapat memengaruhi pinjaman luar negeri. Selain itu, instrumen investasi yang diterbitkan korporasi, termasuk perbankan, juga terdampak. Ini mencakup obligasi atau surat utang yang dijual di pasar internasional.

    "Kalau asing tuh biasanya karena kita punya pinjaman atau instrumen yang kita keluarkan di luar negeri, yang kita jual di luar negeri, atau kita beli di luar negeri. Nah ini memerlukan rating," terang Nixon.

    Implikasi Peringkat Kredit Negatif

    Nixon sebelumnya telah menyampaikan bahwa peringkat kredit yang rendah akan mempersulit daya tawar obligasi yang diterbitkan korporasi. Peringkat kredit korporasi umumnya tidak akan lebih tinggi dari peringkat kredit negara.

    "Jadi kalau negara dulunya kira-kira Baa2 menjadi Ba2 atau dulunya BBB menjadi BB misalnya, maka ya pasti corporate rating juga sama. Jadi sama. Nah terus dampaknya apa? Ya lagi kalau kita nerbitin surat utang, maka tawar-menawarnya menjadi lebih mahal," pungkasnya.

    Berikut adalah perbandingan Outlook Peringkat Kredit Indonesia:

    Lembaga Pemeringkat Peringkat Sebelumnya Peringkat Terbaru Keterangan
    Moody's Investors Service Stabil (Baa2) Negatif (Baa2) Outlook direvisi, peringkat utang jangka panjang tetap

    Sebagai informasi, Moody's menurunkan outlook peringkat kredit Indonesia dari stabil menjadi negatif. Meskipun demikian, peringkat utang jangka panjang tetap bertahan pada level Baa2.

    Hal ini disebabkan oleh pertumbuhan ekonomi yang stabil dan solid. Kondisi tersebut didukung oleh kekuatan struktural termasuk sumber daya alam. Demografi yang menguntungkan juga menopang prospek pertumbuhan jangka menengah.

    Revisi outlook dipengaruhi oleh pandangan Moody's terhadap risiko dari penurunan kepastian kebijakan. Apabila kondisi ini berlanjut, dapat berimplikasi terhadap kinerja perekonomian nasional.