Tag: pertumbuhan ekonomi

  • Laba Anak Perusahaan BRI Naik 16,1% Jadi Rp 10,38 Triliun di 2025

    Laba Anak Perusahaan BRI Naik 16,1% Jadi Rp 10,38 Triliun di 2025

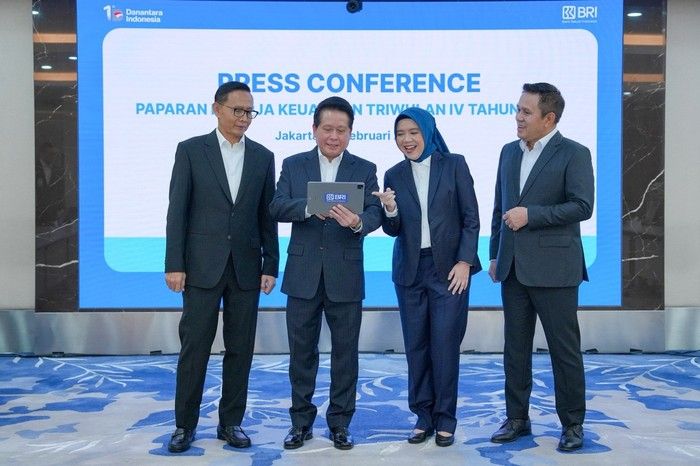
    PT Bank Rakyat Indonesia (Persero) Tbk (BRI) menunjukkan kinerja yang solid hingga akhir tahun 2025. Pertumbuhan berkualitas dan berkelanjutan ini didukung oleh sinergi antar entitas BRI Group, di mana anak perusahaan menjadi pilar penting dalam profitabilitas dan fundamental bisnis.

    Menurut Direktur Network dan Retail Funding BRI, Aquarius Rudianto, total aset perusahaan anak BRI mencapai Rp 267 triliun, tumbuh 23,3% dibandingkan tahun sebelumnya (YoY). Laba bersihnya juga meningkat 16,1% YoY, mencapai Rp 10,38 triliun.

    Kontribusi laba dari sinergi perusahaan anak BRI Group mencapai 18,2% dari total laba konsolidasi, serta aset sebesar 12,51% dari total aset konsolidasian perseroan. Hal ini disampaikan Aquarius Rudianto dalam Press Conference Kinerja Keuangan Triwulan IV 2025 di Kantor Pusat BRI, beberapa waktu lalu.

    Aquarius menyatakan bahwa penguatan perusahaan anak dalam BRI Group menjadi sumber pertumbuhan baru sejalan dengan Transformasi BRIVolution Reignite. Integrasi dan kolaborasi lintas unit bisnis yang semakin solid memberikan nilai tambah bagi pertumbuhan BRI Group.

    Saat ini, BRI memiliki 10 perusahaan anak yang beroperasi di berbagai lini industri jasa keuangan, yaitu PT Pegadaian, PT Permodalan Nasional Madani (PNM), BRI Life, BRI Insurance, Bank Raya Indonesia, BRI Finance, BRI Danareksa Sekuritas, BRI Manajemen Investasi, BRI Ventures, dan BRI Global Financial Services.

    Masing-masing entitas ini memiliki peran strategis dalam memperkuat daya saing BRI dan memperluas jangkauan layanan kepada seluruh segmen masyarakat.

    BRI terus menjalankan transformasi bisnis berkelanjutan melalui program 'BRIVolution Reignite', yang bertumpu pada dua pilar utama: Transform the Funding Franchise serta Revamp Existing Core and Build New Core.

    Dalam membangun new growth engine, BRI mendorong pertumbuhan bisnis melalui peningkatan penetrasi segmen konsumer dan ekosistem emas. Selain itu, BRI juga memperkuat produk dan mengoptimalkan value chain di segmen Commercial dan Corporate. BRI Group mengoptimalkan ekosistem emas nasional melalui Pegadaian dengan implementasi bullion services dan peluncuran aplikasi Tring yang mengintegrasikan tabungan emas, cicilan, collateral loan, hingga pembayaran digital dalam satu platform. Ini memperluas basis fee-based income sekaligus memperdalam inklusi keuangan.

    Sementara di segmen Corporate dan Commercial, strategi diperkuat melalui pendekatan end to end ecosystem, penguatan sektor andalan, akuisisi CASA berkualitas dan value chain.

    BRI Group menegaskan komitmennya dalam menciptakan nilai berkelanjutan bagi seluruh pemangku kepentingan, memperkuat sektor produktif, dan mendorong pertumbuhan ekonomi rakyat melalui integrasi bisnis yang semakin solid dan diversifikasi usaha yang terarah.
  • China Menargetkan Pertumbuhan Ekonomi 4,5% hingga 5% pada 2026

    China Menargetkan Pertumbuhan Ekonomi 4,5% hingga 5% pada 2026

    China secara resmi menetapkan target pertumbuhan ekonomi yang lebih rendah dalam tiga dekade terakhir. Langkah ini mengindikasikan adanya perubahan model pertumbuhan ekonomi yang sebelumnya mendorong kebangkitan negara tersebut.

    Berdasarkan laporan kerja tahunan pemerintah, Beijing menargetkan pertumbuhan ekonomi di kisaran 4,5% hingga 5%. Target ini merupakan penurunan formal pertama sejak 2023 dan menjadi tujuan ekspansi paling rendah sejak 1991.

    Keputusan ini membawa simbolisme yang signifikan meskipun telah diprediksi oleh para ekonom. Di China, angka pertumbuhan bukan hanya proyeksi ekonomi, tetapi juga pernyataan politik. Pada tahun 2020, pemerintah tidak menetapkan target pertumbuhan karena pandemi.

    Pergeseran ini menunjukkan bahwa Beijing mulai menerima laju ekonomi yang lebih lambat. Tujuannya adalah mencari mesin pertumbuhan yang lebih berkelanjutan untuk menggantikan investasi infrastruktur dan properti yang dipicu oleh utang. Target yang lebih rendah juga mengurangi tekanan pada pejabat untuk meluncurkan stimulus agresif di tengah ketidakpastian perdagangan global.

  • Target Pertumbuhan Ekonomi China 2026 Melambat Jadi 4,5-5%

    Target Pertumbuhan Ekonomi China 2026 Melambat Jadi 4,5-5%

    Pemerintah China menetapkan target pertumbuhan ekonomi tahun 2026 berada di kisaran 4,5% hingga 5%. Target ini sedikit lebih rendah jika dibandingkan dengan pertumbuhan tahun sebelumnya yang mencapai angka 5%.

    Selain menetapkan target pertumbuhan ekonomi, China juga merilis Rencana Lima Tahun ke-15. Pemerintah juga menjanjikan peningkatan investasi dalam bidang inovasi, industri berteknologi tinggi, riset ilmiah, serta peningkatan signifikan pada konsumsi rumah tangga sebagai bagian dari output ekonomi.

    Janji tersebut mengindikasikan bahwa Beijing menyadari bahwa permintaan domestik yang lemah membuat ekonomi terbesar kedua di dunia tersebut terlalu bergantung pada ekspor untuk pertumbuhan, seperti yang dikutip dari Reuters, Kamis (5/3/2026).

    Di sisi lain, pemerintah tidak ingin menghentikan upaya untuk meningkatkan kualitas industri, mengingat sektor ini memberikan kekuatan pada China dalam rantai pasok global, terutama dalam persaingan dengan Amerika Serikat dan sekutunya.

    Target pertumbuhan ini tercantum dalam laporan resmi pemerintah yang dilihat oleh Reuters dan akan dipresentasikan di parlemen saat membuka sidang tahunan, yang akan diawali dengan pidato dari Perdana Menteri Li Qiang.

    Para ekonom berpendapat bahwa target yang lebih rendah memberikan fleksibilitas bagi Beijing untuk menjalankan reformasi, termasuk mengurangi kelebihan kapasitas industri. Namun, mereka juga mengingatkan bahwa hal ini tidak berarti China meninggalkan model pertumbuhan yang berfokus pada produksi.

    Analis dari Mercator Institute for China Studies (MERICS) menilai bahwa janji pemerintah untuk mendorong konsumsi rumah tangga masih belum jelas. Mereka berpendapat bahwa dukungan besar terhadap industri strategis lebih sesuai dengan kepentingan nasional, terutama dalam persaingan kekuatan besar.

    Analis MERICS menulis dalam sebuah catatan sebelum sidang parlemen dimulai, "Dengan kondisi yang rapuh seperti sekarang, kebijakan ekonomi China akan terus secara sistematis lebih berpihak pada perusahaan dibandingkan rumah tangga."

    Mereka menambahkan, "Mereka akan terus memperlambat perluasan program kesejahteraan sosial, sementara pada saat yang sama menggunakan subsidi besar dan insentif pajak untuk mendorong pertumbuhan dan peningkatan kapasitas industri."

    Dari sisi stimulus ekonomi, China merencanakan defisit anggaran sebesar 4,0% dari Produk Domestik Bruto (PDB), hampir sama dengan tahun lalu. Pemerintah juga menetapkan kuota penerbitan utang khusus yang tidak berubah, yaitu 1,3 triliun yuan (sekitar US$ 188,49 miliar) untuk pemerintah pusat dan 4,4 triliun yuan untuk pemerintah daerah.

    Selain itu, China berjanji untuk menaikkan pensiun bulanan minimum sebesar 20 yuan per orang dan meningkatkan subsidi asuransi kesehatan dasar bagi masyarakat pedesaan yang tidak bekerja sebesar 24 yuan.

    Pemerintah juga menyatakan ingin meningkatkan belanja pendidikan, memberikan subsidi untuk layanan penitipan anak, serta mereformasi rumah sakit publik. Larry Hu, kepala ekonom China di Macquarie, memperkirakan bahwa kebijakan fiskal China akan disesuaikan secara fleksibel tergantung pada kondisi ekonomi dalam beberapa bulan ke depan.

    Hu mengatakan, "Jika ekspor tetap kuat, mereka mungkin akan mentoleransi konsumsi domestik yang lemah. Sebaliknya, jika ekspor melemah, mereka akan meningkatkan stimulus domestik untuk mempertahankan target pertumbuhan PDB."

  • Aset SMBC Indonesia Tumbuh 2% Jadi Rp245,9 Triliun di 2025

    Aset SMBC Indonesia Tumbuh 2% Jadi Rp245,9 Triliun di 2025

    PT Bank SMBC Indonesia Tbk (SMBC Indonesia) mencatatkan pertumbuhan aset konsolidasi sebesar 2% secara tahunan (yoy), mencapai Rp245,9 triliun pada akhir Desember 2025.

    Menurut Direktur Utama SMBC Indonesia, Henoch Munandar, kredit konsolidasi tumbuh 3,3% yoy menjadi Rp185,4 triliun. Kinerja ini didorong oleh pertumbuhan pada segmen korporasi dan komersial sebesar 6,5% yoy, serta realisasi kredit Jenius di luar Digital Micro yang tumbuh 11,3% yoy.

    Penyaluran kredit konsolidasi pada 2025 didukung oleh struktur pendanaan yang efisien. Dana murah (CASA) meningkat 16,7% yoy menjadi Rp53,2 triliun, sehingga rasio CASA tumbuh menjadi 40,6%.

    Total Dana Pihak Ketiga (DPK) SMBC Indonesia secara konsolidasi meningkat 8% yoy menjadi Rp131 triliun pada akhir 2025. Hal ini menopang kebutuhan pendanaan sepanjang tahun tersebut.

    SMBC Indonesia menjaga rasio likuiditas dan pendanaan yang sehat. Liquidity coverage ratio (LCR) mencapai 229,4%, dan net stable funding ratio (NSFR) 123,0% per 31 Desember 2025.

    Henoch menjelaskan dalam siaran pers pada Rabu (4/3/2026), bahwa kedua rasio tersebut mencerminkan prinsip kehati-hatian dalam menjaga likuiditas dan permodalan yang kuat.

    Rasio kecukupan modal (capital adequacy ratio/CAR) konsolidasi tercatat 29,3% pada akhir 2025, di atas rata-rata industri 25,9%. Hal ini menunjukkan ruang untuk mengembangkan bisnis dan melayani lebih banyak nasabah.

    Gross non-performing loan ratio secara konsolidasi berada di level 2,6% pada akhir Desember 2025, membaik dari 2,8% pada akhir September 2025. Perbaikan ini adalah hasil dari penerapan manajemen risiko yang sehat.

    Pendapatan operasional konsolidasi SMBC Indonesia tercatat sebesar Rp18,4 triliun, naik 5,8% yoy. Sementara itu, pendapatan bunga bersih tumbuh 4,6% yoy, dan margin bunga bersih (net interest margin/NIM) terjaga di level 7,0% di tengah suku bunga kredit yang kompetitif, kenaikan biaya pendanaan, dan volatilitas pasar.

    Untuk memperkuat pencadangan kerugian penurunan nilai (CKPN), terutama di anak perusahaan Grup OTO, SMBC Indonesia menilai langkah ini sebagai respons terhadap dinamika ekonomi 2025 dan upaya perusahaan induk konglomerasi keuangan (PIKK) dalam menerapkan prinsip kehati-hatian.

    Henoch menjelaskan, "Kenaikan CKPN secara konsolidasi merupakan upaya kita sebagai PIKK untuk senantiasa meningkatkan standar penerapan tata kelola perusahaan yang baik, serta menjaga kualitas aset dan ketahanan bank. Dengan demikian, laba bersih konsolidasi SMBC Indonesia yang diatribusikan kepada pemilik entitas induk yang tercatat sebesar Rp506 miliar untuk tahun 2025."

    Selain itu, SMBC Indonesia sebagai bank saja membukukan laba bersih setelah pajak sebesar Rp1,5 triliun sepanjang 2025. Anak usaha BTPN Syariah (PT Bank BTPN Syariah Tbk.) mencatatkan laba bersih konsolidasi sebesar Rp1.201 miliar pada 2025, tumbuh 13,2% yoy, dengan penyaluran pembiayaan mencapai Rp10,3 triliun, tumbuh 2% yoy.

    Sebagai bagian dari komitmen jangka panjang, SMBC Indonesia memperkuat agenda environment, social, and governance (ESG) melalui program Daya. Program ini bertujuan memberikan perubahan berarti dalam kehidupan jutaan orang melalui pengembangan kapasitas diri, literasi keuangan, peningkatan kapasitas usaha, dan kehidupan yang berkelanjutan.

    Hingga Desember 2025, Daya telah memberdayakan hampir 37 juta partisipan melalui lebih dari 12 ribu kegiatan yang mencakup aktivitas interaktif, seperti pendampingan, seminar dan pelatihan, edukasi berbasis digital, serta berbagai kegiatan pemberdayaan lainnya.

  • Bank SMBC Indonesia Catat Pertumbuhan Aset 2 Persen pada 2025

    Bank SMBC Indonesia Catat Pertumbuhan Aset 2 Persen pada 2025

    PT Bank SMBC Indonesia Tbk melaporkan pertumbuhan kinerja selama tahun 2025, yang didukung oleh manajemen risiko yang baik dan prinsip kehati-hatian dalam menjalankan bisnisnya. Layanan finansial yang menjangkau berbagai segmen, dari ultramikro hingga korporasi, menjadi penopang utama kinerja tersebut.

    Total aset SMBC Indonesia secara konsolidasi mencapai Rp 245,9 triliun pada akhir Desember 2025, meningkat 2,0 persen secara tahunan (year-on-year/yoy). Kredit konsolidasi juga mengalami peningkatan sebesar 3,3 persen yoy, mencapai Rp 185,4 triliun.

    Menurut Direktur Utama SMBC Indonesia, Henoch Munandar, capaian ini mencerminkan strategi perusahaan yang menitikberatkan pada penguatan fundamental bisnis.

    "Kinerja konsolidasi SMBC Indonesia periode 2025 mencerminkan strategi kami yang berfokus pada fundamental bisnis yang didasari oleh tata kelola yang baik," ujar Henoch Munandar, melalui keterangan pers, Rabu (4/3/2026).

    Pertumbuhan kredit SMBC Indonesia didorong oleh beberapa segmen usaha. Segmen korporasi dan komersial mencatatkan kenaikan sebesar 6,5 persen yoy, sementara realisasi kredit Jenius di luar Digital Micro tumbuh 11,3 persen yoy selama tahun 2025.

    Struktur pendanaan yang semakin efisien mendukung penyaluran kredit tersebut. Dana murah atau current account saving account (CASA) meningkat 16,7 persen yoy menjadi Rp 53,2 triliun, dengan rasio CASA mencapai 40,6 persen.

    Secara keseluruhan, dana pihak ketiga (DPK) SMBC Indonesia tumbuh 8,0 persen yoy menjadi Rp 131,0 triliun pada akhir tahun 2025 untuk menopang kebutuhan pendanaan.

    Likuiditas dan pendanaan bank tetap terjaga pada tingkat yang sehat. Per 31 Desember 2025, liquidity coverage ratio (LCR) tercatat sebesar 229,4 persen dan net stable funding ratio (NSFR) sebesar 123,0 persen.

    Rasio kecukupan modal atau capital adequacy ratio (CAR) konsolidasi berada di level 29,3 persen pada akhir 2025, lebih tinggi dibandingkan rata-rata industri yang sebesar 25,9 persen.

    Dari sisi kualitas aset, rasio kredit bermasalah atau gross non-performing loan (NPL) konsolidasi berada pada level 2,6 persen pada akhir Desember 2025, membaik dibandingkan 2,8 persen pada akhir September 2025.

    SMBC Indonesia juga mencatatkan pendapatan operasional konsolidasi sebesar Rp 18,4 triliun atau naik 5,8 persen yoy. Pendapatan bunga bersih meningkat 4,6 persen yoy, dengan margin bunga bersih atau net interest margin (NIM) terjaga di level 7,0 persen.

    Perusahaan memperkuat pencadangan kerugian penurunan nilai (CKPN), terutama di anak perusahaan Grup OTO. Langkah ini dinilai sebagai respons terhadap dinamika ekonomi sepanjang 2025 sekaligus menjaga ketahanan permodalan.

    "Kenaikan CKPN secara konsolidasi merupakan upaya kita sebagai PIKK untuk senantiasa meningkatkan standar penerapan tata kelola perusahaan yang baik, serta menjaga kualitas aset dan ketahanan bank," kata Henoch.

    Laba bersih konsolidasi SMBC Indonesia yang diatribusikan kepada pemilik entitas induk tercatat sebesar Rp 506 miliar untuk tahun 2025. Secara entitas bank saja, SMBC Indonesia membukukan laba bersih setelah pajak sebesar Rp 1,5 triliun sepanjang 2025, tambah Henoch.

    Anak usaha perseroan, PT Bank BTPN Syariah Tbk, mencatatkan laba bersih konsolidasi Rp 1.201 miliar pada 2025 atau tumbuh 13,2 persen yoy. Penyaluran pembiayaan BTPN Syariah mencapai Rp 10,3 triliun atau meningkat 2 persen yoy.

  • SPK Adira Finance di IIMS Jakarta 2026 Naik 60 Persen

    SPK Adira Finance di IIMS Jakarta 2026 Naik 60 Persen

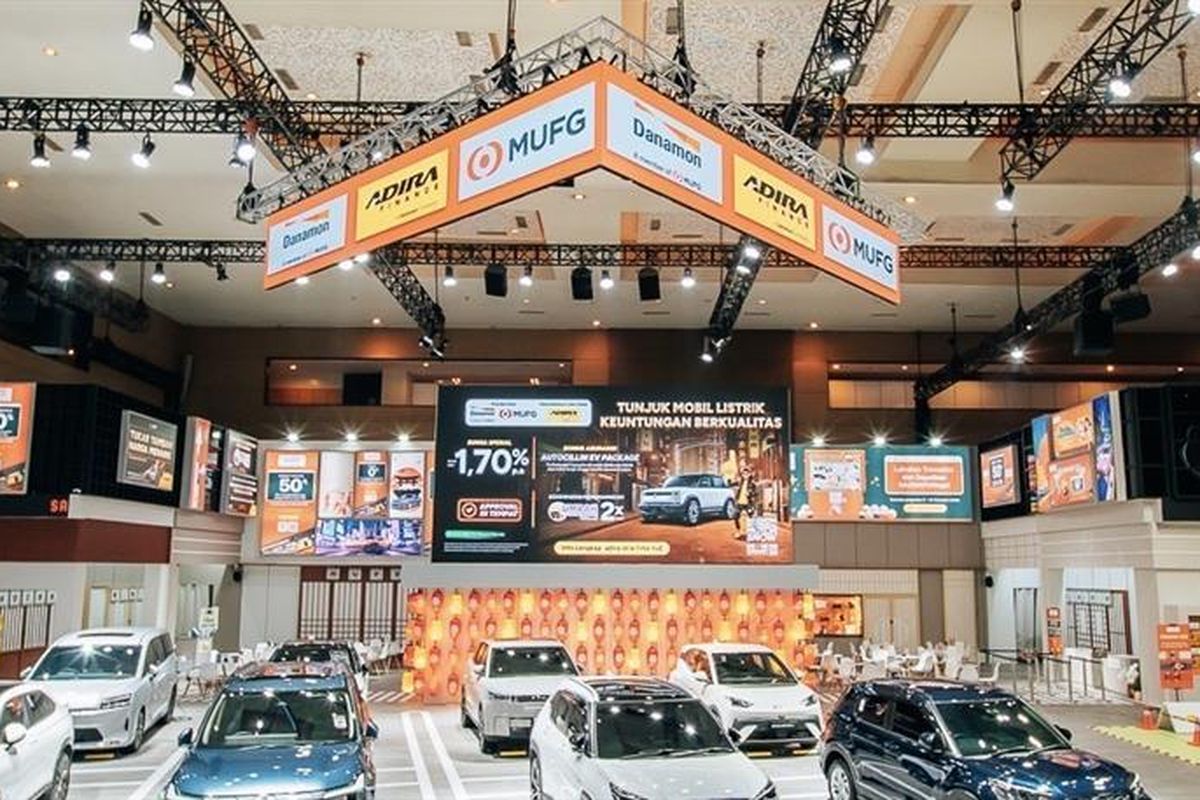
    PT Adira Dinamika Multi Finance Tbk (Adira Finance) mengalami peningkatan Surat Pemesanan Kendaraan (SPK) yang signifikan selama Indonesia International Motor Show (IIMS) Jakarta 2026.

    Menurut Direktur Utama Adira Finance, Dewa Made Susila, pertumbuhan SPK mencapai 60 persen dibandingkan dengan periode yang sama pada tahun sebelumnya.

    Dewa Made Susila dalam keterangan tertulisnya, Selasa (3/3/2026), menyampaikan bahwa hasil IIMS Jakarta 2026 mencerminkan optimisme yang berkelanjutan terhadap industri otomotif nasional. Ia menambahkan bahwa capaian ini menjadi indikator kuat atas permintaan pembiayaan yang tetap solid dan daya beli masyarakat yang tangguh di tengah dinamika pasar.

    Adira Finance, sebagai bagian dari Satu Grup Finansial bersama PT Bank Danamon Indonesia Tbk dan didukung oleh MUFG Bank Ltd., berperan aktif dalam ekosistem otomotif. Mereka menghadirkan solusi pembiayaan terintegrasi yang menjangkau konsumen, diler, hingga pelaku usaha.

    Dukungan sinergis ini bertujuan memperluas akses pembiayaan dan mendukung pertumbuhan industri otomotif secara berkelanjutan, ujar Dewa Made Susila.

    Direktur Utama Danamon, Daisuke Ejima, menyampaikan komitmen jangka panjang perusahaannya untuk mendorong kemajuan industri otomotif Indonesia melalui solusi finansial yang ditawarkan kepada seluruh pihak dalam rantai nilai industri.

    "Dengan solusi finansial yang ditawarkan bersama-sama dengan Adira Finance dan MUFG, kami akan terus berupaya menjawab kebutuhan nasabah sekaligus berkontribusi kepada pertumbuhan ekonomi nasional,” ungkap Daisuke Ejima.

    Selama IIMS Jakarta 2026, Danamon dan Adira Finance menawarkan produk KPM Prima dengan bunga spesial mulai dari 1,70 persen.

    Danamon juga menawarkan berbagai promo spesial, seperti tiket masuk seharga Rp 1, hemat hingga 50 persen tiket konser Infinite Live, cashback 50 persen hingga Rp 25.000 untuk F&B, dan hemat 50 persen hingga Rp 25.000 untuk main GoKart untuk transaksi menggunakan QRIS D-Bank PRO. Promo ini juga berlaku untuk pembelanjaan aksesori kendaraan, termasuk voucer belanja hingga Rp 200.000 dengan Kartu Debit, Kredit, dan Charge Danamon serta cicilan 0 persen di D-Bank PRO untuk transaksi menggunakan Kartu Kredit dan Charge Danamon.

    Program-program promosi ini menghasilkan pertumbuhan transaksi yang signifikan bagi Danamon, dengan pertumbuhan jumlah transaksi QRIS D-Bank PRO lebih dari 4 kali lipat secara tahunan. Sepanjang IIMS Jakarta 2026, lebih dari 50 merchant telah mendaftarkan akses QRIS merchant.

    Danamon, Adira Finance, dan MUFG akan kembali hadir sebagai Official Bank Partner, Official Multifinance Partner, dan Official Trade-in Partner di IIMS Surabaya 2026 pada 27-31 Mei 2026.

  • Target Pertumbuhan Ekonomi 8 Persen Dinilai Ambisius

    Target Pertumbuhan Ekonomi 8 Persen Dinilai Ambisius

    Target pertumbuhan ekonomi Indonesia sebesar 8 persen yang dicanangkan pemerintah dinilai terlalu ambisius mengingat kondisi struktural yang ada saat ini.

    Para ekonom berpendapat bahwa laju pertumbuhan tersebut sulit dicapai dalam waktu dekat dengan kondisi ekonomi saat ini.

    Akhmad Akbar Susamto, dosen Departemen Ilmu Ekonomi FEB UGM, menyatakan bahwa meskipun semua pihak menginginkan pertumbuhan ekonomi yang tinggi, target 8 persen masih jauh dari kondisi struktural ekonomi Indonesia.

    Menurut Akbar, perekonomian Indonesia memang menunjukkan ketahanan di tengah dinamika global, namun sejumlah faktor struktural masih menghambat laju pertumbuhan secara signifikan.

    Pemerintah menargetkan pertumbuhan ekonomi Indonesia dapat mencapai 8 persen dalam beberapa tahun mendatang. Target ini merupakan bagian dari agenda pembangunan ekonomi nasional.

    Presiden Prabowo Subianto sebelumnya menyatakan keyakinannya bahwa ekonomi Indonesia mampu tumbuh hingga 8 persen, bahkan melampaui angka tersebut seiring potensi ekonomi nasional.

    Pemerintah juga menyiapkan strategi untuk mendorong percepatan pertumbuhan melalui peningkatan investasi, konsumsi domestik, serta penguatan sektor industri.

    Menteri Koordinator Bidang Perekonomian Airlangga Hartarto pernah menyampaikan, target pertumbuhan ekonomi 8 persen dapat dicapai dengan memanfaatkan berbagai mesin pertumbuhan, seperti konsumsi rumah tangga, investasi, serta peningkatan ekspor.

    Untuk mendukung target tersebut, pemerintah memperkirakan kebutuhan investasi dalam jumlah besar. Realisasi investasi yang diperlukan untuk mencapai pertumbuhan 8 persen diperkirakan mencapai sekitar Rp 13.032,8 triliun pada periode 2025–2029.

    Investasi tersebut diharapkan berasal dari penanaman modal asing maupun penanaman modal dalam negeri.

    Rekam Jejak Pertumbuhan Ekonomi

    Meskipun menjadi aspirasi dalam perencanaan pembangunan, capaian historis Indonesia menunjukkan bahwa target pertumbuhan ekonomi tinggi tidak mudah diraih.

  • Ekonomi India Tumbuh 7,8 Persen pada Kuartal IV 2025

    Ekonomi India Tumbuh 7,8 Persen pada Kuartal IV 2025

    Pertumbuhan ekonomi India melampaui ekspektasi para analis dengan capaian 7,8 persen pada kuartal yang berakhir Desember 2025. Realisasi ini lebih tinggi dibandingkan proyeksi sebelumnya.

    Sebelumnya, produk domestik bruto (PDB) India untuk periode Oktober–Desember diperkirakan hanya tumbuh 7,2 persen. Data terbaru ini menjadi yang pertama dirilis setelah pemerintah melakukan perombakan kerangka penghitungan output ekonomi untuk meningkatkan akurasi.

    Pada kuartal sebelumnya, pertumbuhan PDB India tercatat 8,2 persen, yang kemudian direvisi menjadi 8,4 persen berdasarkan seri baru. Estimasi pertumbuhan untuk tahun fiskal 2026 juga dinaikkan menjadi 7,6 persen dari sebelumnya 7,4 persen.

    Alexandra Hermann, ekonom utama di Oxford Economics, menyatakan bahwa data PDB melampaui ekspektasi mereka dan konsensus pasar.

    Pembaruan data ini sejalan dengan perubahan metodologi yang dilakukan pemerintah. Kementerian Statistik dan Implementasi Program India (MoSPI) memperkenalkan perubahan pada seri PDB, inflasi, dan data produksi industri pada Januari lalu.

    MoSPI menyatakan bahwa langkah ini bertujuan untuk memperkuat kualitas data, meningkatkan kredibilitas, serta relevansi kebijakan. Salah satu bagian dari pembaruan tersebut adalah penggeseran tahun dasar PDB menjadi tahun fiskal 2023 dari sebelumnya 2012.

    Perubahan ini dinilai akan membuat pencatatan terhadap sektor-sektor ekonomi yang tumbuh cepat menjadi lebih akurat. Hermann menambahkan bahwa peningkatan pencatatan pada segmen yang berkembang pesat menunjukkan bahwa lintasan pertumbuhan yang terukur kemungkinan akan secara struktural lebih tinggi di bawah seri baru.

    Secara rinci, konsumsi swasta dan pembentukan modal tetap bruto tercatat tumbuh lebih dari 7 persen pada tahun fiskal berjalan. Sektor manufaktur disebut menjadi pendorong utama yang berkontribusi pada kinerja ekonomi yang tangguh selama tiga tahun fiskal berturut-turut setelah perubahan tahun dasar.

    Perubahan ini juga diharapkan menjawab sorotan terhadap kualitas data ekonomi India. Dana Moneter Internasional (IMF) sebelumnya menyampaikan kekhawatiran atas akurasi data pemerintah India dan memberikan peringkat "C", yang merupakan peringkat terendah kedua, dalam laporan tahun lalu.

    IMF menilai terdapat sejumlah keterbatasan, antara lain penggunaan tahun dasar yang sudah usang (2011/2012) serta penggunaan indeks harga grosir dan satu deflator untuk menghitung inflasi. Kondisi tersebut dinilai dapat mendistorsi ukuran ekonomi riil.

    Sekretaris MoSPI, Saurabh Garg, mengatakan bahwa seri PDB baru akan secara luas menjawab kekhawatiran IMF, dan sebagai hasilnya, mereka memperkirakan penilaian serta peringkat mereka terhadap data neraca nasional India akan berubah.

  • Bank Mandiri Catat Pertumbuhan Kredit 15,62 Persen pada Januari 2026

    Bank Mandiri Catat Pertumbuhan Kredit 15,62 Persen pada Januari 2026

    Bank Mandiri menunjukkan kinerja yang solid di awal tahun 2026, menegaskan posisinya sebagai mitra strategis pemerintah dalam memperkuat ekonomi kerakyatan dan mendorong pertumbuhan ekonomi nasional.

    Realisasi kredit Bank Mandiri tumbuh 15,62 persen secara tahunan (yoy) menjadi Rp 1.511,4 triliun pada Januari 2026, berdasarkan laporan keuangan bulanan (bank only). Pertumbuhan kredit ini juga mendorong kenaikan total aset menjadi Rp 2.191,9 triliun, meningkat 13,96 persen yoy. Capaian ini mencerminkan ekspansi bisnis dengan kualitas yang terjaga seiring penguatan fungsi intermediasi di awal tahun.

    Direktur Finance and Strategy Bank Mandiri, Novita Widya Anggraini, menyatakan bahwa pertumbuhan ini mempertegas komitmen perseroan dalam menyalurkan pembiayaan ke sektor produktif, termasuk ekosistem usaha mikro kecil menengah (UMKM) dan pelaku usaha di berbagai daerah. Langkah ini sejalan dengan peran Bank Mandiri sebagai mitra strategis pemerintah dalam memperkuat struktur ekonomi nasional.

    Menurut Novita, pertumbuhan tersebut adalah wujud sinergi yang terintegrasi antara strategi bisnis, pengelolaan risiko, dan penguatan ekosistem Bank Mandiri. "Kami memastikan akselerasi yang bertumbuh tetap berjalan dengan mengedepankan prinsip kehati-hatian sehingga memberikan nilai tambah bagi ekonomi kerakyatan," ujarnya dalam keterangan tertulis yang diterima Kompas.com, Senin (25/2/2026).

    Struktur pendanaan Bank Mandiri juga menunjukkan penguatan yang solid. Dana Pihak Ketiga (DPK) secara bank only tercatat sebesar Rp 1.635,5 triliun atau tumbuh 17,29 persen yoy, sejalan dengan strategi optimalisasi pendanaan dan penguatan basis nasabah.

    Komposisi dana tersebut didominasi dana murah dengan rasio current account saving account (CASA) terjaga di level 73 persen. Kondisi ini mendukung efisiensi biaya dana sekaligus memperkuat struktur likuiditas perseroan.

    Dari sisi kinerja keuangan, Bank Mandiri membukukan laba bersih sebesar Rp 4,65 triliun per Januari 2026 atau tumbuh 16,18 persen yoy. Kenaikan pendapatan bunga bersih (net interest income/NII) sebesar 10,2 persen yoy menopang pertumbuhan laba. Selain itu, penurunan biaya dana (cost of fund/CoF) sebesar 27 basis poin dibandingkan periode sebelumnya membuat CoF terjaga di level 2,06 persen.

    Pendapatan berbasis komisi juga meningkat seiring bertambahnya aktivitas transaksi di berbagai lini bisnis. Fee based income (FBI) recurring tercatat tumbuh 16,1 persen yoy, memperkuat struktur pendapatan yang semakin berimbang. Efisiensi operasional turut membaik, tercermin dari cost to income ratio (CIR) yang turun menjadi 37,75 persen atau membaik 3,44 poin dibandingkan bulan sebelumnya yang masih berada di atas 40 persen.

  • Laba Bersih Allo Bank Melonjak 23% Jadi Rp 574 Miliar di 2025

    Laba Bersih Allo Bank Melonjak 23% Jadi Rp 574 Miliar di 2025

    Allo Bank mencatatkan peningkatan laba bersih setelah pajak sebesar 23% year-on-year (yoy), mencapai Rp 574 miliar pada akhir Desember 2025.

    Peningkatan ini sejalan dengan perbaikan kinerja operasional bank. Pendapatan operasional Allo Bank tumbuh 37% menjadi Rp 1,983 triliun, didorong oleh peningkatan pendapatan bunga bersih dan pendapatan berbasis biaya.

    Menurut Plt. Direktur Utama Allo Bank, Ari Yanuanto Asah, pendapatan bunga bersih tumbuh 29% menjadi Rp 1,441 triliun. Pendapatan berbasis biaya juga mengalami kenaikan signifikan sebesar 65% menjadi Rp 543 miliar, berkat penyaluran kredit yang tetap berjalan meski kondisi makroekonomi menantang.

    Pertumbuhan laba bersih ini berkorelasi dengan peningkatan Net Interest Margin (NIM) menjadi 10,1%, Return on Asset (ROA) menjadi 4,9%, dan Return on Equity (ROE) menjadi 7,9%. Angka-angka ini menunjukkan peningkatan masing-masing sebesar 120 bps, 110 bps, dan 50 bps dibandingkan periode yang sama tahun sebelumnya.

    "Di tengah kondisi makroekonomi yang menantang, kami sangat bersyukur bahwa Allo Bank mampu mencatat pertumbuhan yang kompetitif dan berkelanjutan, dengan basis pelanggan yang terus melebihi 14 juta pelanggan pada akhir Desember 2025. Pertumbuhan selama tahun 2025 ini melanjutkan momentum pertumbuhan yang kuat yang kami catatkan pada tahun 2024," ujarnya dalam keterangan tertulis, Selasa (24/2/2026).

    Penyaluran kredit Allo Bank tercatat sebesar Rp 9,141 triliun pada akhir tahun fiskal 2025, didorong oleh pertumbuhan di segmen Ritel dan Wholesale. Allo Bank menjaga kualitas pinjamannya, yang tercermin dari Gross NPL sebesar 1,6% dan Net NPL sebesar 0,6%.

    Dana Pihak Ketiga (DPK) meningkat signifikan sebesar 56% secara tahunan menjadi Rp 9,519 triliun, menunjukkan peningkatan kepercayaan nasabah. Tingkat permodalan Allo Bank tetap kuat dengan Rasio Kecukupan Modal (CAR) sebesar 74,0%, jauh di atas ketentuan minimum regulator. Ekuitas Bank meningkat 3% yoy menjadi Rp 7,509 triliun.

    "Posisi ekuitas yang kuat ini sangat suportif untuk mendukung aspirasi pertumbuhan Bank di masa depan dan memposisikan Allo Bank sebagai salah satu bank umum berbasis digital dengan permodalan terbaik di Indonesia," ujarnya.

    Sepanjang tahun 2025, Allo Bank menerima berbagai penghargaan, termasuk dua penghargaan di ajang Strategy and Performance Execution Excellence (SPEx2®) Awards 2025 dari Media Kontan dan GML Performance Consulting, yaitu The Best Execution Winner in Digital Banking Industry dan Special Recognition: Excellence in Product Strategy & Innovation untuk produk tabungan Allo Grow.

    Allo Bank juga meraih skor 9,47 (Sangat Baik) dalam Financial Integrity Rating dari Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) untuk kategori bank KBMI 2, meningkat dari skor tahun sebelumnya sebesar 7,85 (Baik). Financial Integrity Rating mengukur efektivitas lembaga keuangan dalam mencegah aktivitas pencucian uang dan pendanaan terorisme (APU PPT).