Tag: Teknologi Finansial

  • Perilaku Gen Z dan Milenial dalam Layanan Keuangan Digital

    Perilaku Gen Z dan Milenial dalam Layanan Keuangan Digital

    Laporan terbaru dari Deloitte Center for Financial Services menyoroti perubahan perilaku pengguna layanan keuangan, terutama di kalangan Gen Z dan milenial.

    Survei Deloitte pada tahun 2025 menemukan bahwa kedua generasi ini menunjukkan kesamaan dalam ekspektasi terhadap layanan digital dari bank dan lembaga keuangan, meskipun berbeda dalam penggunaan teknologi dibandingkan generasi sebelumnya.

    Temuan ini relevan bagi pembuat kebijakan dan pelaku industri keuangan yang mengamati perkembangan metode pembayaran modern seperti Buy Now, Pay Later (BNPL) dalam ekosistem digital banking.

    Survei Deloitte terhadap 2.027 nasabah bank di AS pada tahun 2025 mengungkap bahwa persepsi tentang Gen Z sebagai pengguna "digitally native" yang skeptis terhadap lembaga tradisional, dan milenial yang lebih berhati-hati secara finansial, tidak sepenuhnya akurat.

    Data menunjukkan bahwa kedua kelompok ini memiliki perilaku digital yang sangat mirip dalam penggunaan layanan dan aplikasi keuangan. Kebutuhan, harapan, dan pengalaman digital mereka pun serupa.

    Gen Z dan milenial tidak lagi memandang hubungan perbankan sebagai hubungan eksklusif dengan satu penyedia, melainkan sebagai bagian dari rangkaian layanan terintegrasi yang terhubung melalui aplikasi digital intuitif dan fleksibel.

    Ekspektasi dalam Era Digitalisasi Keuangan

    Pengguna dari kedua generasi sangat bergantung pada berbagai aplikasi keuangan, termasuk alat pengelolaan anggaran, investasi, dan pembayaran digital, bukan hanya aplikasi perbankan konvensional.

    Survei menunjukkan bahwa pengalaman perbankan kini berpusat pada aplikasi, dan kebutuhan digital Gen Z dan milenial hampir identik.

    Menariknya, Gen Z dan milenial lebih bersedia berbagi data keuangan mereka dengan aplikasi pihak ketiga dibandingkan generasi yang lebih tua. Sekitar 70 persen responden dalam dua kelompok ini mengizinkan bank berbagi data mereka dengan penyedia layanan lain demi pengalaman digital yang lebih baik.

    Menurut Deloitte, keterbukaan data, atau open banking, sudah menjadi ekspektasi dasar, bukan sekadar fitur tambahan. Mereka melihatnya sebagai kesempatan untuk mendapatkan rekomendasi, manfaat loyalitas, dan pengalaman pembayaran yang lebih lancar.
  • Gen Z Prioritaskan Dompet Digital karena Kemudahan Akses Keuangan

    Gen Z Prioritaskan Dompet Digital karena Kemudahan Akses Keuangan

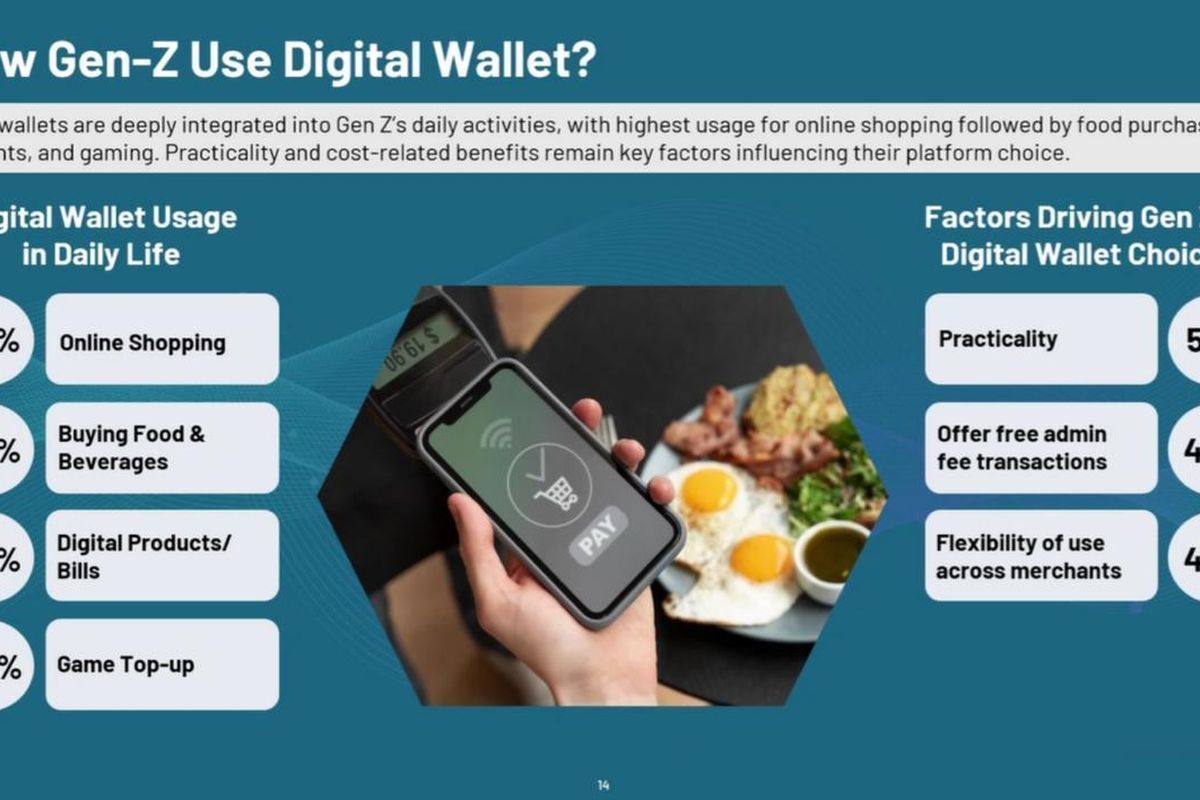
    Generasi Z (Gen Z) sangat bergantung pada digital payment dalam kehidupan sehari-hari. Studi terbaru Ipsos Indonesia, "Digital Wallet Research 2026: User Behavior & Competitive Landscape", mengungkapkan bahwa Gen Z adalah kelompok yang paling banyak menggunakan dompet digital.

    Kemudahan akses keuangan menjadi alasan utama Gen Z menganggap dompet digital lebih dari sekadar tren. Andi Sukma, Executive Director Ipsos Indonesia, menyatakan bahwa 88% Gen Z memilih ShopeePay sebagai dompet digital yang paling sering digunakan.

    Platform lain seperti DANA (72%), GoPay (68%), dan OVO (47%) mengikuti di belakang ShopeePay. Beberapa faktor memengaruhi preferensi Gen Z terhadap dompet digital, termasuk kepraktisan (57%) dan bebas biaya administrasi untuk berbagai transaksi (49%), seperti transfer antar-platform, isi saldo, dan penarikan tunai.

    Faktor penentu lainnya adalah fleksibilitas penggunaan di berbagai merchant (48%). Semakin luas jangkauan layanan digital, semakin terintegrasi dompet digital dalam keseharian generasi muda.

    Transaksi Gen Z menggunakan dompet digital terkonsentrasi pada belanja online, pembelian makanan dan minuman, serta kebutuhan gaming dan layanan digital seperti pembelian pulsa dan pembayaran tagihan, seperti disampaikan Andi dalam keterangannya pada Rabu (25/2/2025).

    Penggunaan dompet digital oleh Gen Z pada kategori gaming dan layanan digital juga menjadi area yang menarik. Kategori ini mencakup top-up game, pembelian in-game items, hingga kebutuhan pulsa dan paket data, merepresentasikan gaya hidup Gen Z yang serba cepat dan selalu terhubung (always-on).

    Dalam konteks ini, dompet digital menjadi enabler utama yang menyediakan akses cepat 24/7 untuk mendukung konsumsi digital yang real-time dan tanpa hambatan, bukan hanya sebagai alat pembayaran. Dalam ekosistem yang dinamis, metode pembayaran yang mampu mengikuti ritme konsumsi digital menjadi faktor penentu dalam preferensi pengguna, terutama Gen Z.

    Data menunjukkan bahwa untuk kebutuhan top-up game, ShopeePay memimpin dengan 46%, diikuti DANA 28%, GoPay 19%, dan OVO 4%. Kemudahan proses top-up juga menjadi keunggulan ShopeePay dengan 54%, disusul DANA 22%, GoPay 19%, dan OVO 5%.

    Angka ini mengindikasikan bahwa faktor kemudahan penggunaan (ease of use) menjadi determinan utama dalam kategori kebutuhan hiburan seperti gaming dan layanan digital, di mana kecepatan dan kesederhanaan alur transaksi berdampak langsung pada pengalaman pengguna.

    "Gen Z tidak lagi melihat dompet digital sebagai alat bayar alternatif, melainkan sebagai bagian dari gaya hidup mereka. Siapa pun penyedia layanan yang mampu mengintegrasikan hiburan, seperti gaming, dengan kemudahan transaksi dalam satu klik, dialah yang akan memenangkan pasar dalam dekade ini," ujar Andi.

    Pasar pembayaran digital Indonesia memasuki fase matang, di mana persaingan tidak lagi hanya soal fitur, tetapi relevansi dengan kebutuhan harian pengguna. Platform yang memberikan manfaat nyata, baik kemudahan maupun penghematan, akan menjadi pilihan utama konsumen.

  • Dompet Digital Jadi Gaya Hidup: Survei Ipsos Ungkap Pendorong Adopsi E-Wallet di Indonesia

    Dompet Digital Jadi Gaya Hidup: Survei Ipsos Ungkap Pendorong Adopsi E-Wallet di Indonesia

    Penggunaan dompet digital di Indonesia telah melampaui fungsi dasar sebagai alat pembayaran dan bertransformasi menjadi bagian integral dari gaya hidup masyarakat modern. Hal ini terungkap dalam survei terbaru yang dilakukan oleh Ipsos.

    Executive Director Ipsos Indonesia, Andi Sukma, menjelaskan bahwa adopsi e-wallet yang semakin meluas didorong oleh beberapa faktor utama, termasuk akses internet yang semakin mudah dan peningkatan signifikan dalam aktivitas belanja daring.

    Survei Ipsos yang dilaksanakan pada Januari 2026 menunjukkan bahwa 86 persen responden menggunakan dompet digital terutama untuk memenuhi kebutuhan belanja online. Angka ini sejalan dengan pertumbuhan pesat sektor e-commerce di tanah air. “Mayoritas menggunakan e-wallet untuk online shopping. Ini sangat align dengan pertumbuhan transaksi belanja daring di Indonesia,” kata Andi.

    Faktor pendorong utama lainnya adalah kemudahan dalam melakukan pembelian makanan dan minuman, baik secara offline melalui QRIS di berbagai merchant, maupun secara online melalui aplikasi pemesanan. Selain itu, pembayaran tagihan rutin seperti token listrik, iuran bulanan, hingga BPJS juga menjadi alasan konsumen memilih menggunakan dompet digital.

    Lebih lanjut, Andi Sukma menyoroti penetrasi internet di Indonesia yang mencapai lebih dari 80 persen sebagai fondasi yang kokoh bagi perkembangan layanan digital, termasuk dompet digital. “Karena mungkin beberapa hal dari sisi simplicity-nya, kemudian dari sisi keamanan transfer bank dan sebagainya,” ujarnya.

    Survei Ipsos ini melibatkan responden berusia 17 hingga 45 tahun dari wilayah Jabodetabek, luar Jabodetabek, dan luar Pulau Jawa. Metodologi survei dilakukan secara online dengan kontrol kualitas data yang ketat. Hasil survei menunjukkan bahwa Gen Z mendominasi profil pengguna e-wallet paling aktif.

  • Tren Berbagi THR Digital: DANA Kaget Diprediksi Lonjak 30 Persen pada Ramadhan 2026

    Tren Berbagi THR Digital: DANA Kaget Diprediksi Lonjak 30 Persen pada Ramadhan 2026

    Aplikasi dompet digital DANA memproyeksikan fitur DANA Kaget akan kembali menjadi pilihan utama masyarakat untuk menyalurkan Tunjangan Hari Raya (THR) secara daring pada Ramadhan 1447 Hijriah. Momentum ini diperkirakan memuncak saat memasuki bulan suci yang jatuh sekitar 19 Februari 2026, bertepatan dengan rencana peluncuran versi terbaru fitur tersebut.

    Data internal menunjukkan tren berbagi digital terus meningkat signifikan. Pada Ramadhan 2025, transaksi melalui fitur ini tercatat melonjak hingga 30 persen dibandingkan bulan-bulan biasanya. Fenomena ini mencerminkan tingginya adopsi masyarakat terhadap transaksi nontunai dalam menjalankan tradisi berbagi rezeki.

    DANA Kaget memungkinkan pengguna mendistribusikan saldo kepada 2 hingga 200 orang sekaligus melalui satu tautan khusus. Pengirim memiliki fleksibilitas untuk mengatur pembagian saldo, baik secara merata maupun acak. Namun, penerima harus bergerak cepat karena sistem klaim menggunakan prinsip prioritas waktu dengan kuota dan batas waktu aktif yang terbatas.

    Bagi pengguna yang ingin mendapatkan saldo, terdapat beberapa langkah teknis yang perlu diperhatikan agar proses klaim berhasil:

    • Cari tautan resmi dari akun media sosial terverifikasi atau komunitas terpercaya.
    • Klik tautan yang akan mengarahkan sistem secara otomatis ke aplikasi DANA.
    • Pastikan aplikasi sudah diperbarui ke versi terkini dan akun dalam status aktif.
    • Segera tekan tombol "Klaim" pada halaman yang muncul sebelum kuota habis.

    Nominal yang bisa didapatkan bervariasi mulai dari Rp1.000 hingga puluhan ribu rupiah. Dalam kampanye tertentu, potensi total saldo harian yang bisa dikumpulkan pengguna berkisar antara Rp100.000 hingga Rp150.000. Untuk tautan dengan nominal besar, pengguna biasanya diwajibkan telah melakukan verifikasi akun DANA Premium.

    Proteksi Keamanan dan Kewaspadaan Penipuan

    Pihak DANA mengimbau pengguna untuk mewaspadai potensi penipuan yang memanfaatkan popularitas fitur ini. Modus yang sering ditemui adalah penyebaran tautan palsu untuk pencurian data pribadi (phishing) atau saldo akun.

    Terdapat beberapa indikator utama keamanan yang harus diperhatikan pengguna:

    • Verifikasi URL: Tautan asli wajib menggunakan domain resmi https://link.dana.id/kaget atau www.dana.id. Hindari tautan dengan domain mencurigakan seperti .xyz, .info, atau .vip.
    • Kerahasiaan Data: Proses klaim resmi tidak pernah meminta informasi sensitif seperti PIN, kata sandi, atau kode OTP di luar aplikasi.
    • Laporan Mandiri: Pengguna diminta segera mengabaikan dan melaporkan tautan mencurigakan melalui pusat bantuan resmi di aplikasi jika menemukan indikasi kecurangan.
  • Optimalkan Kesejahteraan Finansial Karyawan, PayrollQ Berkolaborasi dengan Nanovest dan StarPoin

    Optimalkan Kesejahteraan Finansial Karyawan, PayrollQ Berkolaborasi dengan Nanovest dan StarPoin

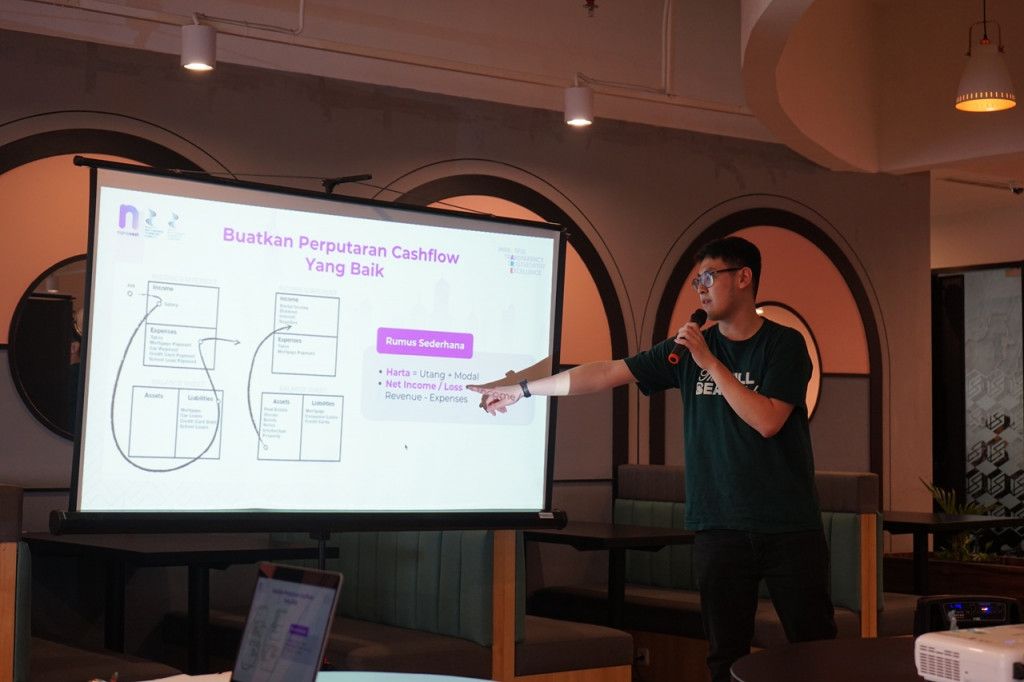
    Sinergi teknologi menjadi solusi bagi perusahaan dalam menghadapi kebijakan Upah Minimum Provinsi (UMP) terbaru. Guna menjawab tantangan tersebut, PayrollQ menggandeng Nanovest dan StarPoin menggelar HR Gathering yang fokus pada penguatan kesejahteraan finansial karyawan melalui ekosistem digital.

    Kolaborasi ini mengintegrasikan sistem penggajian, instrumen investasi, dan skema apresiasi dalam satu alur kerja. Bernard Martian selaku Direksi StarPoin menjelaskan bahwa ekosistem ini memungkinkan pembayaran gaji dilakukan via aplikasi HRIS, yang kemudian didukung oleh akses investasi dari Nanovest serta pemberian reward melalui StarPoin.

    "Sinergi ini memungkinkan karyawan mengelola pendapatan, merencanakan masa depan, hingga menikmati apresiasi perusahaan di kemudian hari," ujar Bernard mengenai dampak jangka panjang dari integrasi teknologi tersebut.

    Selain aspek teknis, acara ini menekankan pentingnya peran strategis praktisi Human Resources (HR) sebagai penyusun kebijakan. Diana Novita, Marketing Manager PayrollQ, berharap kegiatan ini mampu mendorong para praktisi HR untuk lebih adaptif terhadap teknologi yang mendukung kesejahteraan staf secara tidak langsung.

    Dalam forum diskusi ini, Nanovest turut memperkenalkan berbagai instrumen investasi digital yang dapat diimplementasikan langsung oleh karyawan. Narasumber Nanovest, Bryan Oskar, menekankan pentingnya literasi finansial agar setiap individu di dalam perusahaan memiliki kemandirian finansial yang lebih baik.

    PayrollQ sendiri merupakan bagian dari PT Trias Mitra Jaya Manunggal (Trias), perusahaan yang mengawali rekam jejaknya di industri mesin hitung uang sebelum berekspansi ke layanan Software as a Service (SaaS). Selain PayrollQ yang menawarkan fitur HRIS lengkap dengan pendampingan personal pajak, grup ini juga menaungi platform JournalQ dan ClaimQ.