Indonesia dikenal sebagai negara yang rawan terhadap bencana alam. Lokasi geografisnya di kawasan cincin api Pasifik menyebabkan berbagai bencana seperti gempa bumi, banjir, dan tanah longsor sering terjadi.
Kondisi ini menyebabkan kerugian ekonomi yang signifikan, terutama pada aset fisik seperti rumah dan kendaraan. Asuransi menjadi instrumen penting untuk mitigasi risiko, namun penetrasinya di Indonesia masih rendah.
Strategic Planning & Risk Management Group Head PT Reasuransi MAIPARK Indonesia, Ruben Damanik, menyebutkan bahwa perlindungan asuransi bencana untuk rumah tinggal masih sangat kecil. Dikutip dari Antara, kurang dari 0,1 persen rumah di Indonesia yang memiliki asuransi bencana. Dari 64 juta rumah, hanya sekitar 36.000 yang diasuransikan.
Rendahnya penetrasi asuransi bencana menciptakan kesenjangan antara kerugian ekonomi akibat bencana dan nilai kerugian yang dijamin asuransi. Ruben menjelaskan, kondisi ini berdampak pada pemulihan ekonomi masyarakat setelah bencana.
Sebagai contoh, kerugian akibat gempa dan tsunami Aceh 2004 mencapai Rp 41,4 triliun, namun nilai kerugian yang diasuransikan hanya sekitar Rp 650 miliar, atau 1,6 persen dari total kerugian.
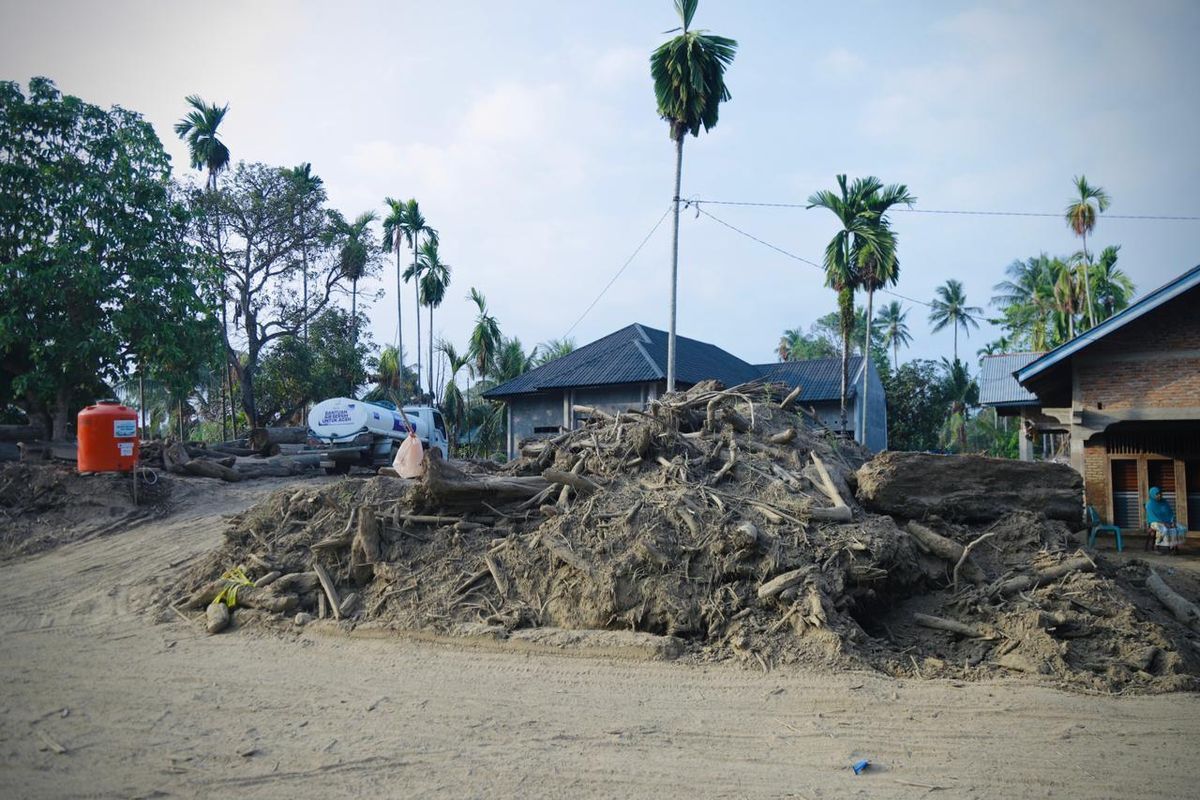
Kerugian akibat bencana yang terjadi dalam beberapa tahun terakhir dapat mencapai ratusan miliar hingga triliunan rupiah. Ketua Asosiasi Asuransi Umum Indonesia (AAUI), Budi Herawan, menyampaikan estimasi awal klaim asuransi akibat banjir bandang dan tanah longsor di Sumatera mencapai ratusan miliar rupiah.
Menurut laporan dari 39 perusahaan asuransi anggota AAUI, estimasi awal nilai klaim mencapai Rp 567,02 miliar, terdiri dari klaim asuransi properti sebesar Rp 492,53 miliar dan klaim asuransi kendaraan bermotor sekitar Rp 74,49 miliar.
Budi menjelaskan bahwa data klaim akan terus berkembang seiring proses pelaporan. Nilai klaim diperkirakan akan mendekati Rp 1 triliun seiring bertambahnya laporan dari perusahaan asuransi.
Kerusakan rumah dan kendaraan menjadi dampak umum dari bencana. Banjir, misalnya, dapat merusak rumah dan menenggelamkan kendaraan. Perlindungan asuransi tersedia melalui produk asuransi properti dan kendaraan bermotor dengan perluasan jaminan terhadap bencana alam.
Beberapa perusahaan asuransi menyediakan perlindungan terhadap risiko banjir melalui perluasan jaminan dalam polis asuransi kendaraan maupun properti, seperti diberitakan oleh Kontan. Dengan perlindungan tersebut, pemilik rumah atau kendaraan dapat memperoleh penggantian kerugian apabila aset mereka rusak akibat bencana.
Industri asuransi menilai perlindungan terhadap risiko bencana memiliki peran penting dalam proses pemulihan ekonomi pascabencana.
Dilansir dari Kontan, Budi mengatakan bahwa asuransi tidak hanya memberikan kepastian finansial tetapi juga mempercepat pemulihan ekonomi. Menurutnya, asuransi membantu masyarakat, pelaku usaha, dan pemerintah menanggung beban finansial akibat kerusakan aset.
Dengan pembayaran klaim, pemilik rumah atau kendaraan dapat segera memperbaiki atau mengganti aset yang rusak, mempercepat aktivitas ekonomi.
Budi menambahkan, perusahaan asuransi umumnya memiliki struktur perlindungan reasuransi, cadangan teknis, serta strategi manajemen risiko untuk menghadapi potensi klaim besar akibat bencana.
Tingginya kerawanan bencana di Indonesia mendorong munculnya wacana perluasan perlindungan asuransi terhadap risiko bencana alam. Pengamat asuransi Irvan Rahardjo menilai penerapan program asuransi wajib bencana semakin relevan.
Irvan menuturkan, Indonesia menempati peringkat kedua negara paling rawan bencana di dunia menurut World Risk Report 2024. Menurutnya, dengan eksposur risiko sebesar ini, asuransi wajib bencana menjadi kebutuhan.
Tantangan Literasi dan Akses Asuransi
Tingkat literasi dan pemanfaatan asuransi bencana di Indonesia masih menghadapi berbagai tantangan. Faktor premi yang relatif tinggi, kompleksitas verifikasi klaim, serta rendahnya pemahaman masyarakat terhadap manfaat asuransi menjadi beberapa faktor yang memengaruhi rendahnya penetrasi asuransi bencana.
Irvan menyebut, faktor premi yang relatif tinggi, kompleksitas verifikasi klaim, serta rendahnya pemahaman masyarakat terhadap manfaat asuransi menjadi beberapa faktor yang memengaruhi rendahnya penetrasi asuransi bencana.
Meningkatnya frekuensi kejadian bencana dan dampak ekonomi yang semakin besar membuat kebutuhan terhadap perlindungan risiko semakin mendapat perhatian dari industri maupun regulator.
Bagi masyarakat yang memiliki aset seperti rumah dan kendaraan bermotor, perlindungan asuransi dapat menjadi salah satu cara untuk mengelola risiko finansial akibat bencana yang tidak dapat diprediksi.