Tag: Emas Digital

  • Risiko Investasi Emas Digital yang Sering Diabaikan Investor Pemula

    Risiko Investasi Emas Digital yang Sering Diabaikan Investor Pemula

    Emas digital saat ini menjadi instrumen yang diminati masyarakat karena kemudahan akses dan fleksibilitasnya. Melalui platform daring, investor dapat memiliki emas dengan modal minim tanpa perlu memikirkan penyimpanan fisik. Meski populer di kalangan pemula, instrumen ini memiliki karakteristik khusus dan risiko yang wajib dipahami guna menghindari kerugian di masa mendatang.

    Kesalahan umum yang sering terjadi adalah kurangnya riset karena investor cenderung hanya mengikuti tren. Banyak yang belum memahami fluktuasi harga, mengabaikan biaya administrasi, hingga terjebak menjadikan emas sebagai spekulasi jangka pendek. Padahal, pemahaman mendalam mengenai manajemen risiko sangat diperlukan agar investasi tetap memberikan keuntungan maksimal.

    Salah satu kekeliruan mendasar adalah menganggap emas sebagai aset yang bebas risiko. Meskipun dikenal stabil dalam jangka panjang, harga emas tetap dipengaruhi oleh dinamika ekonomi global, kebijakan suku bunga, serta pergerakan nilai tukar rupiah. Membeli emas di saat harga puncak tanpa perhitungan matang dapat menyebabkan potensi kerugian saat terjadi koreksi harga di pasar.

    Selain itu, investor sering kali menyamakan emas digital dengan produk tabungan perbankan. Perlu dicatat bahwa emas digital merupakan instrumen investasi, bukan simpanan yang dijamin oleh Lembaga Penjamin Simpanan (LPS). Nilainya bersifat dinamis mengikuti harga pasar dan tidak memiliki jaminan nilai tetap seperti halnya saldo di rekening bank. Memahami perbedaan mendasar ini krusial sebelum memutuskan untuk mengalokasikan modal pada aset digital tersebut.
  • Memahami Risiko dan Karakteristik Investasi Emas Digital agar Tidak Salah Langkah

    Memahami Risiko dan Karakteristik Investasi Emas Digital agar Tidak Salah Langkah

    Investasi emas kini bertransformasi menjadi lebih inklusif melalui sistem digital yang menawarkan fleksibilitas tinggi. Melalui platform seperti Tabungan Emas Pegadaian, masyarakat dapat mulai mengoleksi aset ini dengan nominal sangat terjangkau, yakni mulai dari Rp 10.000. Saldo yang tersimpan secara digital tersebut memiliki sifat likuid karena dapat dicairkan atau dikonversi menjadi emas fisik sewaktu-waktu.

    Berbeda dengan simpanan bank konvensional, tabungan emas digital adalah instrumen investasi yang nilainya bergerak dinamis mengikuti harga pasar global setiap hari. Mekanisme ini memungkinkan investor menambah saldo secara bertahap, namun tetap harus menyadari bahwa aset ini tidak dijamin oleh Lembaga Penjamin Simpanan (LPS) karena bukan merupakan produk perbankan.

    Salah satu kekeliruan fatal investor pemula adalah menganggap emas sebagai aset yang pasti memberikan keuntungan instan tanpa risiko. David Flores Wilson, Managing Partner di Sincerus Advisory, mengingatkan bahwa kinerja emas sangat bergantung pada kebijakan moneter dan inflasi global. Ia mencatat adanya periode tertentu di mana imbal hasil emas tidak mengalami pergerakan signifikan.

    "Para investor harus menyadari bahwa ada periode lebih dari 10 tahun terakhir di mana imbal hasil emas hampir stagnan," jelas Wilson. Hal ini menegaskan bahwa meskipun emas sering dianggap sebagai aset lindung nilai (safe haven), nilainya tetap memiliki potensi risiko harga yang perlu dikelola dengan strategi jangka panjang, bukan sekadar spekulasi jangka pendek.

    Kesalahan Umum dalam Investasi Emas Digital

    Terdapat beberapa poin krusial yang sering diabaikan oleh investor saat mengelola saldo emas digital mereka:

    • Mengabaikan Fluktuasi Harian: Saldo emas di platform digital seperti Pegadaian dikonversi langsung dari dana setor ke berat emas. Artinya, nilai aset bisa naik atau turun setiap hari tergantung dinamika pasar.
    • Ekspektasi Profit Jangka Pendek: Menjadikan emas sebagai instrumen trading spekulatif tanpa memahami bahwa keuntungan utama berasal dari selisih harga dalam rentang waktu yang cenderung lama.
    • Salah Persepsi Keamanan Produk: Menganggap tabungan emas memiliki proteksi yang sama dengan tabungan reguler di bank, padahal instrumen ini sepenuhnya berbasis pasar investasi.

    Dengan memahami bahwa emas digital merupakan instrumen investasi berbasis pasar, investor diharapkan lebih bijak dalam menaruh ekspektasi dan tidak terjebak pada asumsi bahwa emas adalah aset bebas risiko. Pemahaman mendalam mengenai biaya dan mekanisme konversi saldo menjadi kunci utama dalam meraih profitabilitas di masa depan.

  • MUI Tahan Fatwa Emas Digital, Khawatir Jadi Investasi Bodong

    MUI Tahan Fatwa Emas Digital, Khawatir Jadi Investasi Bodong

    Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) telah mengeluarkan fatwa terkait kegiatan usaha bank emas atau bullion bank. Namun, DSN MUI belum merilis fatwa terkait bisnis emas digital.

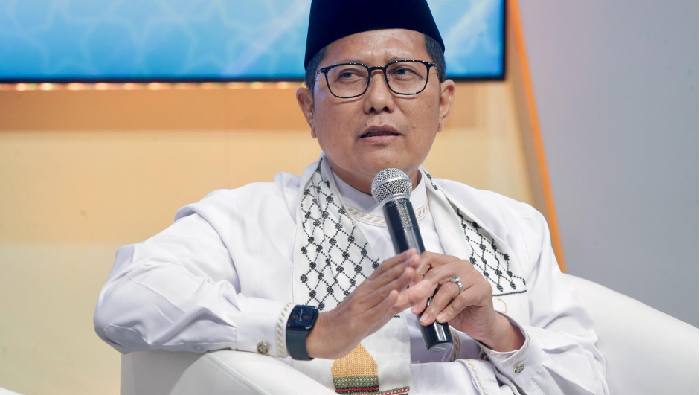
    Ketua Badan Pengurus DSN-MUI, Cholil Nafis mengatakan saat mulai menjabat pada Desember lalu, ada dua fatwa yang digodok, yakni bank emas dan bisnis emas digital. Namun, hanya fatwa untuk bullion bank yang dinyatakan siap.

    "Yang satu emas secara digital belum kami keluarkan," ujar Cholil dalam acara 'Launching Fatwa Kegiatan Usaha Bullion' di Gade Tower, Jakarta Pusat, Jumat (13/2/2026).

    DSN MUI menahan fatwa bisnis emas digital bukan tanpa alasan. Cholil mengaku sangat khawatir jika fatwa tersebut nantinya justru disalahgunakan oleh oknum nakal sebagai kedok investasi bodong.

    MUI menyoroti risiko besar di mana transaksi terjadi secara masif di dunia digital, namun fisik emasnya ternyata nihil alias fiktif. Untuk itu, ia akan meminta penjelasan Otoritas Jasa Keuangan (OJK) lebih lanjut terkait bisnis emas digital.

    "Kenapa? (Kami) khawatir fatwa kami menjadi pemicu terhadap bisnis digital yang tidak ada emasnya, takut bodong. Kepada OJK, kami nanti minta penjelasan lebih dalam," katanya.

    Syarat Usaha Bank Emas Syariah

    Sekretaris DSN MUI Bukhori Muslim menambahkan untuk memastikan sebuah usaha bank emas dianggap syariah, ada empat syarat mutlak yang harus dipenuhi.

    Pertama, harus ada wujud fisiknya.

    "Wujudnya itu fisik. Ini untuk biar tidak terjadi jual beli barang emas yang emasnya tidak ada. Yang kita tahu beberapa waktu akhir ini yang fenomena, dia mau menarik emas, emasnya nggak ada. Makanya syaratnya harus wujud fisik," ujar Bukhori.

    Kedua, kepemilikan sempurna. Bukhori menerangkan dalam hal ini lembaga tidak boleh menjual emas yang belum dimiliki. Ketiga, dapat diserahterimakan penguasaan secara fisik atau penguasaan secara non fisik. Begitu nasabah membeli emas, kepemilikan harus langsung berpindah, baik secara fisik maupun transaksi.

    "Keempat terstandardisasi. Ini sesuai peraturan POJK bahwasannya nanti dengan aurumnya, karatase," tambah Bukhori.

    Berikut adalah tabel yang merangkum syarat usaha bank emas yang dianggap syariah menurut DSN MUI:

    Syarat Usaha Bank Emas Syariah Menurut DSN MUI

    Syarat Deskripsi
    Wujud Fisik Emas harus memiliki wujud fisik yang jelas.
    Kepemilikan Sempurna Lembaga tidak boleh menjual emas yang belum dimiliki.
    Serah Terima Kepemilikan harus langsung berpindah ke nasabah setelah pembelian, baik fisik maupun non-fisik.
    Standardisasi Sesuai dengan peraturan POJK terkait aurum dan karatase.

    Kekhawatiran MUI Terhadap Emas Digital

    Cholil melanjutkan, dalam prinsip syariah, transaksi perdagangan harus ada aset nyata. Kekhawatiran utama pihaknya, yakni lemahnya pengawasan yang bisa menyebabkan bisnis emas digital hanya berbasis dokumen tanpa ada ketersediaan fisik emas yang nyata. Oleh karena itu, MUI memilih untuk berhati-hati sebelum memberikan fatwa syariah pada bisnis tersebut.

    "Karena di syariah harus ada barangnya. Tidak boleh ada bisnis tidak ada barangnya. Khawatir tak terawasi sehingga menjadi penipuan-penipuan atau hanya berdasarkan dokumen tanpa ada emasnya. Jadi belum kami bisa keluarkan," jelasnya.

  • MUI Tunda Fatwa Emas Digital, Waspadai Potensi Investasi Bodong

    MUI Tunda Fatwa Emas Digital, Waspadai Potensi Investasi Bodong

    Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) belum mengeluarkan fatwa terkait bisnis emas digital. Hal tersebut disampaikan oleh Ketua Badan Pengurus DSN-MUI, Cholil Nafis.

    Cholil menjelaskan, saat dirinya menjabat sebagai Ketua Badan Pengurus DSN MUI pada Desember lalu, ada dua kegiatan yang belum memiliki fatwa, yakni bank emas dan bisnis emas digital. Namun, baru fatwa usaha bullion atau bank emas yang siap diluncurkan.

    "Yang satu emas secara digital belum kami keluarkan," ujar Cholil dalam acara peluncuran Fatwa Kegiatan Usaha Bullion di Gade Tower, Jakarta Pusat, Jumat (13/2/2026).

    Khawatir Jadi Celah Penipuan

    Cholil mengaku belum menerbitkan fatwa terkait emas digital karena khawatir menjadi celah penipuan atau investasi bodong. Ia menyoroti risiko transaksi tanpa fisik emas. Karena itu, pihaknya akan meminta penjelasan lebih lanjut dari Otoritas Jasa Keuangan (OJK) mengenai bisnis emas digital.

    "Kenapa? (Kami) khawatir fatwa kami menjadi pemicu terhadap bisnis digital yang tidak ada emasnya, takut bodong. Kepada OJK, kami nanti minta penjelasan lebih dalam," katanya.

    Menurutnya, dalam prinsip syariah, transaksi perdagangan harus ada aset nyata. Kekhawatiran utama DSN MUI adalah lemahnya pengawasan yang bisa menyebabkan bisnis emas digital hanya berbasis dokumen tanpa ketersediaan fisik emas yang nyata. MUI memilih berhati-hati sebelum memberikan fatwa syariah pada bisnis tersebut.

    "Karena di syariah harus ada barangnya. Tidak boleh ada bisnis tidak ada barangnya. Khawatir tak terawasi sehingga menjadi penipuan-penipuan atau hanya berdasarkan dokumen tanpa ada emasnya. Jadi belum kami bisa keluarkan," jelasnya.

    Syarat Bank Emas Syariah

    Sekretaris DSN MUI, Moch. Bukhori Muslim, sebelumnya menyebutkan empat syarat mutlak agar usaha bank emas dianggap sesuai syariah.

    Empat Syarat Usaha Bank Emas Syariah

    Berikut adalah empat syarat usaha bank emas sesuai syariah:

    Sebelum melihat lebih detail syarat usaha bank emas syariah, simak tabel berikut:

    Syarat Deskripsi
    Wujud Fisik Emas harus memiliki wujud fisik yang jelas.
    Kepemilikan Sempurna Lembaga tidak boleh menjual emas yang belum dimiliki.
    Serah Terima Kepemilikan harus berpindah saat nasabah membeli, baik fisik maupun transaksi.
    Terstandardisasi Sesuai peraturan OJK terkait aurum dan karatase.

    Pertama, harus ada wujud fisiknya.

    "Wujudnya itu fisik. Ini untuk biar tidak terjadi jual beli barang emas yang emasnya tidak ada. Yang kita tahu beberapa waktu akhir ini yang fenomena, dia mau menarik emas, emasnya nggak ada. Makanya syaratnya harus wujud fisik," ujar Bukhori.

    Kedua, kepemilikan sempurna. Bukhori menerangkan bahwa lembaga tidak boleh menjual emas yang belum dimiliki. Ketiga, dapat diserahterimakan penguasaan secara fisik atau non fisik. Begitu nasabah membeli emas, kepemilikan harus langsung berpindah, baik secara fisik maupun transaksi.

    "Keempat terstandardisasi. Ini sesuai peraturan POJK bahwasannya nanti dengan aurumnya, karatase," tambah Bukhori.