Tag: investasi

  • IHSG 2025 Melesat: Kinerja Saham Unggulan Tertinggal, MSCI Beri Peringatan

    IHSG 2025 Melesat: Kinerja Saham Unggulan Tertinggal, MSCI Beri Peringatan

    Kinerja Indeks Harga Saham Gabungan (IHSG) Indonesia pada periode 2022-2024 kurang menggembirakan, dengan pertumbuhan rata-rata hanya 2,53 persen.

    Capaian ini mengecewakan investor karena lebih rendah dari bunga deposito atau obligasi pemerintah yang dianggap lebih konservatif. Namun, pada tahun 2025, IHSG melonjak 22 persen dan mencetak rekor tertinggi.

    Kinerja ini melampaui pertumbuhan indeks negara berkembang lain seperti India (18 persen), Malaysia (8 persen), dan Thailand (-10 persen). Kebangkitan IHSG dianggap sebagai indikator kepercayaan investor.

    Namun, di tengah euforia, kinerja indeks saham berkualitas tinggi seperti LQ45 dan IDX30 justru tertinggal. LQ45 hanya tumbuh sekitar 2 persen, sementara IDX30 turun 0,8 persen.

    Banyak pihak mempertanyakan bagaimana IHSG bisa tumbuh tinggi saat saham-saham utama seperti BCA (BBCA), Astra International (ASII), dan Telkom Indonesia (TLKM) cenderung lesu.

    Pertumbuhan pesat IHSG pada 2025 ditopang oleh kenaikan saham perusahaan konglomerasi seperti Barito Renewables Energy (BREN) milik Grup Barito-Prajogo Pangestu, dengan rasio Price to Earnings (PE) sekitar 600x, dan DCI Indonesia (DCII) milik Grup Salim, dengan rasio PE sekitar 390x.

    Kritik MSCI dan Dampaknya

    Keperkasaan IHSG pada 2025 dipandang berbeda oleh Morgan Stanley Capital International (MSCI), penyedia indeks investasi internasional yang menjadi acuan investor global.

    Pada awal 2026, MSCI merilis pernyataan keras terkait transparansi free float saham di Indonesia. Pernyataan ini mengguncang IHSG karena saham Indonesia terancam dibekukan dari indeks MSCI dan status Indonesia berpotensi turun dari Emerging Markets ke Frontier Markets.

    Jika ini terjadi, kredibilitas pasar modal akan runtuh dan modal asing akan keluar dalam jumlah besar.

    Pernyataan MSCI direspons negatif oleh pasar. Terjadi panic selling hingga IHSG mengalami trading halt selama 4 kali dan ambruk sekitar 8 persen pada Januari 2026.

    Selama periode tersebut, arus modal asing keluar sekitar Rp 11 triliun, membuat investor dan regulator panik.

    Reaksi Regulator dan Pasar

    Dampak serius di pasar modal menimbulkan konsekuensi besar. Pada 30 Januari 2026, lima pejabat regulator keuangan mengundurkan diri, yaitu Direktur Bursa Efek Indonesia (BEI), Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK), Wakil Ketua OJK, Kepala Eksekutif Pengawas Pasar Modal OJK, dan Deputi Komisioner Pengawas Emiten, Transaksi Efek, Pemeriksaan Khusus, Keuangan Derivatif, dan Bursa Karbon OJK (DKTK).

    Berikut perbandingan pertumbuhan indeks saham di beberapa negara:

    Negara Pertumbuhan Indeks Saham (2025)
    Indonesia (IHSG) 22%
    India 18%
    Malaysia 8%
    Thailand -10%
  • Salah Pencet Tombol, Pria Jakarta Kehilangan Rp 3,9 Miliar di Kripto

    Salah Pencet Tombol, Pria Jakarta Kehilangan Rp 3,9 Miliar di Kripto

    Niat mencari keuntungan cepat di pasar kripto berujung petaka bagi seorang pria di Jakarta. Ia kehilangan dana setara Rp 3,9 miliar setelah mengaku salah menekan tombol transaksi saat berdagang aset crypto. Akibatnya, rumah keluarga yang dijadikan jaminan pinjaman ikut terancam.

    Kisah ini terungkap dalam sebuah acara keuangan populer, The Ramsey Show, ketika sang istri yang disebut sebagai Kate menceritakan kekacauan finansial yang dialaminya.

    Kate mengaku baru mengetahui suaminya diam-diam meminjam dana dengan jaminan rumah utama mereka untuk diinvestasikan ke aset kripto. Total dana yang dipertaruhkan mencapai USD 250.000 atau sekitar Rp 3,9 miliar.

    Begitu mengetahui hal tersebut, Kate langsung meminta suaminya menjual seluruh aset kripto agar uang bisa kembali ke rekening bank. Namun beberapa hari kemudian, dana tersebut tak kunjung kembali.

    Sang suami kemudian memberikan penjelasan yang mengejutkan: ia mengaku tidak sengaja menekan tombol "sell short" alih-alih "sell".

    Co-host acara tersebut, George Kamel, menjelaskan bahwa "sell short" bukan sekadar menjual aset. Dalam praktiknya, sell short berarti meminjam aset yang tidak dimiliki lalu menjualnya dengan harapan harga turun. Strategi ini sangat berisiko, apalagi di pasar kripto yang terkenal volatil.

    Menurut Kamel, tindakan tersebut ibarat "perjudian ganda" – berspekulasi di aset berisiko tinggi sekaligus menggunakan strategi yang jauh lebih agresif.

    "Sulit dipercaya seseorang bisa salah menekan tombol dalam transaksi sebesar itu," ujarnya dalam acara tersebut.

    Co-host lain, Ken Coleman, bahkan lebih skeptis terhadap alasan "salah klik" tersebut. Menurutnya, sangat sulit dipercaya seseorang yang mengelola transaksi senilai miliaran rupiah bisa seceroboh itu.

    "Saya tidak ingin menyebutnya pembohong, tapi meteran kebohongan saya sedang bernyanyi sekarang," ujar Coleman.

    Kepercayaan yang Runtuh Lebih dari Sekadar Uang

    Kerugian Rp 3,9 miliar bukan satu-satunya masalah. Yang lebih serius adalah runtuhnya kepercayaan dalam rumah tangga.

    Sang suami diketahui memiliki penghasilan sekitar USD 300.000 per tahun atau setara Rp 4,7 miliar. Keluarga ini juga memiliki enam properti: empat rumah sewaan, satu rumah liburan, dan rumah utama. Namun, hampir seluruhnya masih memiliki beban hipotek besar.

    Artinya, meski berpenghasilan tinggi, arus kas keluarga sangat ketat karena cicilan properti yang besar setiap bulan.

    Keputusan meminjam dana dengan menjaminkan rumah tanpa diskusi dengan pasangan dinilai sebagai langkah finansial yang sangat berisiko.

    Berikut rincian aset dan penghasilan keluarga Kate:

    Jenis Aset Jumlah Status
    Rumah Sewaan 4 Hipotek
    Rumah Liburan 1 Hipotek
    Rumah Utama 1 Hipotek
    Penghasilan Tahunan Suami USD 300.000 (Rp 4,7 Miliar) –

    Kasus Kate menjadi peringatan keras bagi siapa pun bahwa setinggi apa pun gaji seseorang, tanpa integritas dan manajemen risiko yang baik, semuanya bisa hancur hanya dalam satu malam, demikian dilansir dari Yahoo Finance.

  • Free Float Saham Diharapkan Tekan Manipulasi Harga di Pasar Modal

    Free Float Saham Diharapkan Tekan Manipulasi Harga di Pasar Modal

    Ketentuan porsi saham publik (free float) minimum 15 persen diharapkan menjadi instrumen untuk memperkuat kualitas pasar dan menekan praktik “saham gorengan”. Namun, efektivitas kebijakan ini dalam mencegah manipulasi harga saham di pasar modal masih menjadi pertanyaan.

    Pengamat pasar modal, Reydi Octa, menilai peningkatan free float menjadi 15 persen dapat membantu menekan praktik manipulasi harga. Namun, ia menekankan bahwa ini hanya satu solusi pendukung, bukan jaminan utama.

    Secara teori, semakin besar porsi saham yang beredar di publik, semakin tinggi likuiditasnya dan semakin sulit harga digerakkan oleh pihak tertentu karena membutuhkan dana yang jauh lebih besar untuk menguasai suplai di pasar.

    “Bisa (free float tekan manipulasi harga), tetapi hanya salah satu solusi pendukung, karena teorinya semakin besar free float, maka saham akan semakin likuid dan lebih sulit digerakan,” ujar Reydi, Jumat (13/2/2026).

    Efektivitas Free Float dengan Data Transparan

    Reydi menambahkan bahwa kebijakan free float 15 persen tidak akan efektif apabila porsi saham yang tercatat sebagai milik publik tersebut sebenarnya masih terafiliasi atau berada dalam kendali kelompok yang sama. Karena itu, penerapan free float 15 persen harus didukung dengan data yang transparan.

    “Tapi kondisi ini akan sia-sia jika free float 15 persen tersebut masih terafiliasi, sehingga harus didukung data lainnya,” paparnya.

    Kedalaman Pasar Perkuat Free Float

    Investment Specialist PT Korea Investment and Sekuritas Indonesia (KISI), Azharys Hardian, berpendapat bahwa penerapan ambang batas free float 15 persen bisa membuat manipulasi harga menjadi lebih sulit karena menciptakan kedalaman pasar yang lebih kuat (market depth).

    Ketika jumlah saham yang beredar di publik lebih besar, maka volume transaksi dan variasi pelaku pasar ikut meningkat. Kondisi tersebut otomatis menaikkan kebutuhan modal bagi pihak tertentu yang ingin menggerakkan harga secara tidak wajar (cost of manipulation), sehingga biaya manipulasi menjadi jauh lebih tinggi.

    “Penerapan ambang batas free float 15 persen secara fundamental memperumit upaya manipulasi harga dengan menciptakan kedalaman pasar yang lebih kuat, sehingga secara otomatis meningkatkan ambang batas modal yang dibutuhkan pihak tertentu untuk menggerakkan harga secara semu,” ucap Azharys.

    Distribusi saham yang lebih luas di tangan publik juga mengurangi kemungkinan satu atau beberapa pihak mengendalikan pergerakan harga.

    Mekanisme Pembentukan Harga Lebih Organik

    Ketika kepemilikan tersebar, kontrol tidak lagi terkonsentrasi pada segelintir entitas sehingga ruang untuk mengatur suplai menjadi lebih sempit. Dalam kondisi tersebut, proses pembentukan harga berlangsung lebih alami karena harga terbentuk dari interaksi riil antara permintaan dan penawaran banyak investor.

    Setiap upaya untuk mengintervensi harga akan langsung berhadapan dengan volume transaksi yang lebih besar dari pasar secara keseluruhan.

    “Secara skema, distribusi saham yang lebih luas di tangan publik mengurangi risiko konsentrasi kontrol oleh segelintir entitas, hal ini memastikan mekanisme pembentukan harga (price discovery) berjalan lebih organik karena setiap upaya intervensi harga akan langsung berhadapan dengan volume pasokan dan permintaan yang lebih masif dari masyarakat,” bebernya.

    Jika likuiditas terjaga, saham menjadi lebih sulit “dikurung” atau digerakkan secara ekstrem tanpa didukung faktor fundamental yang jelas.

    “Dengan likuiditas yang terjaga, saham menjadi lebih sulit untuk "dikurung" atau digerakkan secara liar tanpa adanya fundamental yang mendukung,” lanjut Azharys.

    Aspek Dampak Free Float 15%
    Manipulasi Harga Lebih sulit dilakukan karena butuh modal lebih besar
    Kedalaman Pasar Meningkat, menciptakan pasar yang lebih kuat
    Kontrol Harga Berkurang, karena kepemilikan tersebar
    Pembentukan Harga Lebih organik, berdasarkan permintaan dan penawaran riil

    Penerapan free float 15% diharapkan dapat memberikan dampak positif bagi pasar modal dengan mengurangi potensi manipulasi harga dan meningkatkan transparansi.

  • Luhut Sebut Pertumbuhan Ekonomi 5-6 Persen Bukan Prestasi

    Luhut Sebut Pertumbuhan Ekonomi 5-6 Persen Bukan Prestasi

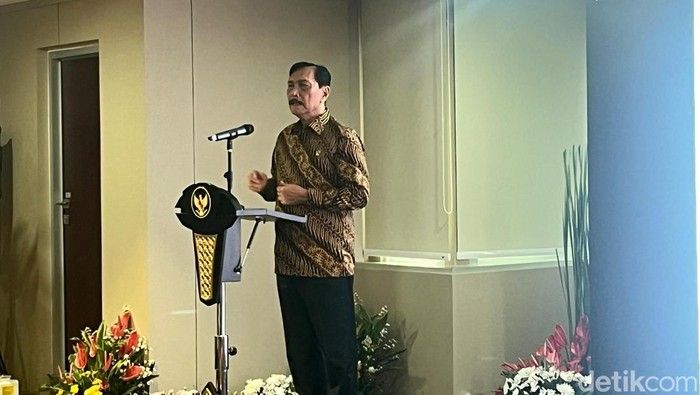
    Ketua Dewan Ekonomi Nasional (DEN) Luhut Binsar Pandjaitan menyatakan bahwa pertumbuhan ekonomi Indonesia di angka 5-6% bukanlah sebuah pencapaian yang membanggakan. Menurutnya, Indonesia memiliki potensi untuk tumbuh jauh lebih tinggi, idealnya di kisaran 8-9%.

    Luhut mengingatkan bahwa jika pertumbuhan ekonomi tidak mencapai target 8%, Indonesia berisiko terjebak dalam status negara berkembang atau middle income trap.

    “Jadi kalau 5% menurut saya bukan prestasi atau sampai 6% tidak prestasi. Kami bermimpi 8-9% dalam beberapa tahun ke depan, dan kita harus bisa memelihara itu paling tidak dua dekade untuk kita bisa menjadi high income country dan kita tidak terperangkap dari middle income trap,” ujar Luhut dalam diskusi Dinamika Ekonomi Global dan Nasional di Kantor DEN, Jakarta Pusat, Jumat (13/3/2026).

    Ia menambahkan, bonus demografi Indonesia akan berakhir pada tahun 2041-2042. Jika momentum ini terlewatkan, Indonesia berpotensi besar terjebak dalam middle income trap.

    “Kita mau 6-7%, 8-9% sebenarnya, tapi ingat demografi bonus kita habis tahun 2041-2042. Kalau itu habis, kita sudah pasti di middle income trap. Jadi semua harus sadar demografi bonus itu sudah akan habis 2040-an. Ini satu titik atau garis yang harus kita perhatikan,” sambungnya.

    Luhut berpendapat bahwa salah satu cara untuk meningkatkan pertumbuhan ekonomi adalah melalui peningkatan investasi. Ia meyakini bahwa investasi yang signifikan akan menciptakan lapangan kerja baru dan mendorong pertumbuhan ekonomi secara keseluruhan.

    “Investasi harus kita tambah, karena APBN hanya 15-16% terhadap pertumbuhan ekonomi dampaknya. Sisanya 86% atau berapa persen itu tadi dari investasi. Jadi investor harus kita terima dengan karpet merah,” kata Luhut.

    Perbaikan Pasar Modal Tarik Investor

    Luhut juga menyoroti pentingnya perbaikan pasar modal sebagai langkah awal untuk menarik minat investor, terutama investor asing. Pasar modal yang sehat dapat memberikan sinyal positif kepada investor bahwa pasar investasi Indonesia secara keseluruhan dapat dipercaya.

    “Kita belajar dari India bagaimana pasar modal di-reform, di-restructuring, itu mempunyai dampak 9 kali investasi yang masuk ke India,” jelasnya.

    Ia yakin bahwa dengan perbaikan yang tepat, Indonesia akan semakin menarik bagi investor, baik yang berinvestasi melalui pasar modal maupun yang menanamkan modalnya secara langsung.

    “Ini kalau kita lihat ketidakpastian global bermasalah, tapi Indonesia semakin solid, pertumbuhan ekonomi tadi buat saya kalau 5,5% tuh ya mudah lah itu. Tapi kita harus lebih dari itu,” tegas Luhut.

    Berikut adalah kontribusi APBN terhadap pertumbuhan ekonomi:

    Sumber Kontribusi
    APBN 15-16%
    Investasi 84-85%

    Dengan demikian, investasi memegang peranan penting dalam mendorong pertumbuhan ekonomi Indonesia.

  • Danantara Beli Lahan 32 Hektare Dekat Masjidil Haram

    Danantara Beli Lahan 32 Hektare Dekat Masjidil Haram

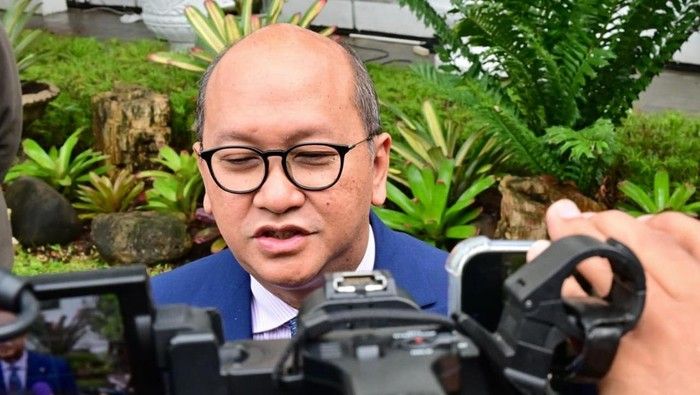
    CEO Danantara, Rosan Roeslani, mengumumkan rencana strategis perusahaan untuk memperluas investasi properti di Arab Saudi. Danantara berencana mengakuisisi lahan seluas 32 hektare yang berlokasi sangat dekat dengan Masjidil Haram.

    Saat ini, proses pembelian lahan masih dalam tahap tender yang diselenggarakan oleh Royal Commission for Makkah City and Holy Sites (RCMC). Lahan ini akan menjadi bagian integral dari proyek pengembangan kampung haji.

    "Yang tahap kedua yang kita masih dalam proses. Tapi sudah diberitau bahwa kita akan mendapatkan yang proses tender itu. Dan lahannya itu kurang lebih hanya berjarak 600 meter dari Masjidil Haram dan luasnya itu 32 hektare," terang Rosan dalam konferensi pers di Wisma Danantara, Jakarta, Jumat (13/2/2026).

    Aset Properti yang Sudah Dimiliki

    Sebelumnya, Danantara telah mengakuisisi tiga bangunan di area tersebut, termasuk sebuah hotel. Total kamar yang dimiliki Danantara dari aset-aset tersebut mencapai 1.461 kamar.

    "Memang untuk yang kita sudah lakukan pembelian ya. Itu adalah satu hotel, total 3 bangunan, kurang lebih itu ada 1.461 kamar," ujarnya.

    Rencana Pembangunan Tower dan Pusat Perbelanjaan

    Di depan area yang sudah dimiliki, terdapat lahan seluas 5 hektare yang direncanakan untuk pembangunan 13 tower dan sebuah pusat perbelanjaan. Danantara saat ini sedang menghitung detail rencana pembangunan untuk proyek ambisius ini.

    Adapun detail properti yang sudah dimiliki Danantara:

    Jenis Properti Jumlah Total Kamar
    Hotel 1 –
    Bangunan Lain 2 –
    TOTAL 3 1461

    Akses Mudah ke Masjidil Haram

    Lokasi pembangunan 13 tower tersebut berjarak sekitar 2,5 kilometer dari Masjidil Haram. Namun, aksesibilitas dipermudah dengan adanya terowongan langsung yang sudah selesai dibangun.

    "Dan di depannya itu lahan ya, total 5 hektare yang akan dibangun, 13 tower ya, rencana dan 1 mall. Nah itu, kita sekarang sedang menghitung untuk pembangunan yang 13 tower itu. Dan itu kurang lebih jaraknya 2,5 kilometer dari Majidil Haram. Tapi ada tunnelnya langsung yang sudah dibangun dan sudah selesai," jelas Rosan.

  • Industri Tambang Nasional Hadapi Tekanan Kebijakan dan Dinamika Global

    Industri Tambang Nasional Hadapi Tekanan Kebijakan dan Dinamika Global

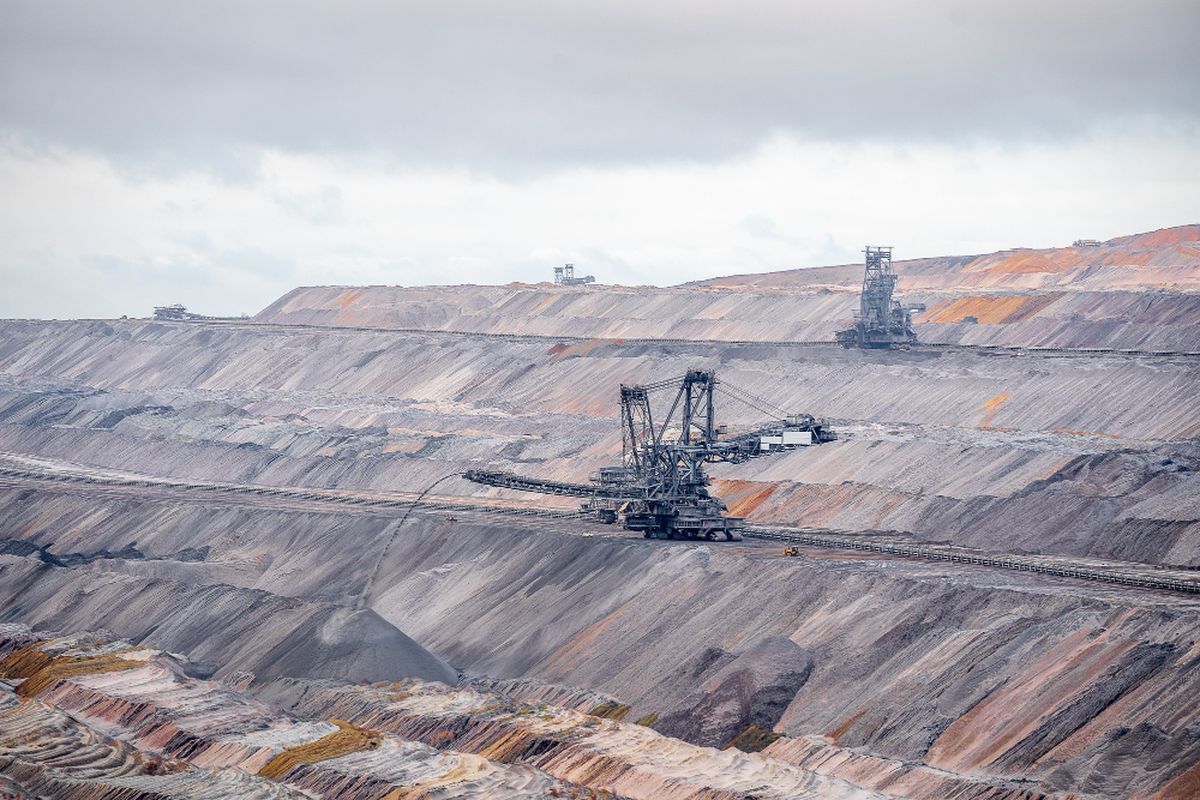
    Industri pertambangan nasional menghadapi tekanan kebijakan dan dinamika global di tengah prospek kenaikan permintaan mineral kritis hingga 2030.

    Situasi ini dinilai berpotensi memengaruhi minat investasi serta arah pengembangan sektor tambang ke depan.

    Ketua Umum PERHAPI Ir. Sudirman Widhy Hartono membuka Workshop Mining for Journalist keempat di Jakarta. Kegiatan ini menjadi wadah berbagi informasi perkembangan terkini sektor pertambangan sekaligus ajang tukar pengetahuan antara pengurus dan wartawan.

    “Kegiatan ini sudah dimulai pada tahun 2023 dan kemudian secara rutin setiap tahun dilaksanakan,” kata Ir. Sudirman Widhy Hartono, Jumat (13/2/2026).

    Ir. Sudirman menjelaskan, tantangan industri tidak hanya datang dari dinamika global, tetapi juga dari dalam negeri. Munculnya sejumlah kebijakan baru di sektor pertambangan dan sektor lain disebut memberi dampak langsung terhadap dunia usaha tambang.

    Beberapa kebijakan tersebut antara lain pengembalian persetujuan RKAB dari tiga tahun menjadi satu tahun, pengurangan kuota produksi batu bara dan nikel, isu langkah Satgas PKH, penerapan B50, hingga rencana pengambilalihan tambang emas Martabe yang dikelola PT Agincourt Resources.

    Menurut Ir. Sudirman, PERHAPI bersama asosiasi pertambangan hulu dan hilir terus berperan sebagai mitra pemerintah dengan memberikan masukan konstruktif bagi kemajuan usaha pertambangan.

    Prospek Mineral Kritis dan Transisi Energi

    Prof. Ir. Irwandy Arif menyoroti prospek mineral kritis di tengah transisi energi. Ia menyebut permintaan mineral kritis hingga 2030 diperkirakan meningkat.

    “Demand mineral kritis sampai 2030 naik semua,” ujarnya.

    Namun ia mengingatkan, kondisi yang tidak stabil bisa membuat investor menahan diri.

    Jika pemerintah dan pelaku industri tidak memiliki kesamaan pandangan, peluang besar tersebut dikhawatirkan bisa terlewat.

    Ir. Irwandy juga menyinggung pengembangan ekosistem kendaraan listrik yang masih membutuhkan dukungan infrastruktur.

    Ia menjelaskan bahwa proyek tengah dijalankan oleh Antam, meski sebagian besar kendaraan listrik saat ini menggunakan baterai LFP, sementara di Indonesia direncanakan berbasis NMC (nikel, mangan, cobalt).

    Wakil Ketua Umum PERHAPI Resvani menekankan pentingnya mineral kritis, mineral strategis, serta pengembangan material maju sebagai fondasi pertumbuhan industri menuju Indonesia Emas 2045.

    Menurut dia, perubahan geopolitik global dan meningkatnya kebutuhan mineral untuk energi bersih, teknologi tinggi, serta manufaktur membuka peluang strategis bagi Indonesia.

    Tantangan Pengembangan Industri Mineral Strategis

    Pengembangan industri berbasis mineral strategis dinilai belum optimal.

    Rendahnya eksplorasi, keterbatasan hilirisasi yang masih di tahap primer, hingga ketergantungan impor material maju menjadi sejumlah tantangan.

    Resvani menilai sektor mineral dan batu bara harus diposisikan sebagai instrumen strategis negara, tidak semata berorientasi pada penerimaan jangka pendek, tetapi juga pada keberlanjutan dan kepastian berusaha.

    Berikut adalah contoh proyeksi permintaan mineral kritis di masa depan:

    Jenis Mineral Kritis Proyeksi Peningkatan Permintaan
    Lithium Meningkat signifikan untuk baterai kendaraan listrik
    Nikel Peningkatan karena digunakan dalam baterai dan baja tahan karat
    Kobalt Peningkatan seiring dengan kebutuhan baterai berkinerja tinggi

    Dengan kondisi yang stabil dan dukungan infrastruktur yang memadai, potensi investasi di sektor pertambangan mineral kritis Indonesia akan meningkat secara signifikan.

  • Danantara Alokasikan 20 Proyek Hilirisasi pada 2026

    Danantara Alokasikan 20 Proyek Hilirisasi pada 2026

    CEO PT Danantara Investment Management, Rosan P Roeslani, menyatakan bahwa 20 proyek hilirisasi akan masuk dalam pipeline Danantara pada tahun 2026.

    Menurutnya, hilirisasi menjadi pendorong utama untuk mencapai target pertumbuhan ekonomi sebesar 8 persen pada tahun 2029 dan mendorong pertumbuhan sekitar 6 persen pada tahun ini.

    “Dari total 20 program hilirisasi ini, 6 hingga 7 sudah dimulai sejak minggu lalu. Total nilainya kurang lebih 26 miliar dolar AS dan akan menciptakan sekitar 600 ribu lapangan pekerjaan,” ujar Rosan dalam forum Indonesia Economic Outlook, Jumat (13/2/2026).

    Beberapa proyek yang telah berjalan meliputi smelter alumina menjadi aluminium di Mempawah, Kalimantan Barat, serta pengolahan bauksit menjadi smelter grade alumina. Selain itu, ada pula pembangunan bioavtur di Cilacap, bioetanol di Banyuwangi, pengolahan garam, bisnis ayam terintegrasi, hingga hilirisasi kelapa terintegrasi.

    Kontribusi investasi hilirisasi pada tahun 2025 mencapai 30,2 persen dari total realisasi investasi nasional, dengan nilai sebesar Rp 554,1 triliun. Angka ini meningkat 43,3 persen dibandingkan tahun sebelumnya.

    “Even though mostly masih di minerals, kita juga mendorong hilirisasi perkebunan dan kehutanan seperti kelapa sawit, kayu, karet, serta perikanan dan kelautan. Kita ingin capture all the value added yang ada di Indonesia,” katanya.

    Secara keseluruhan, realisasi investasi pada tahun 2025 mencapai 101,3 persen dari target Rp 1.931,2 triliun atau sekitar 120 miliar dolar AS. Angka tersebut tumbuh 12,7 persen secara tahunan dan menyerap sekitar 2,7 juta tenaga kerja.

    Realisasi Investasi Nasional Tahun 2025

    Berikut adalah rincian realisasi investasi nasional pada tahun 2025:

    Indikator Nilai
    Target Investasi Rp 1.931,2 Triliun
    Realisasi Investasi 101,3% dari Target
    Pertumbuhan Tahunan 12,7%
    Penyerapan Tenaga Kerja 2,7 Juta

    Pengembangan Waste to Energy

    Danantara juga mengembangkan proyek waste to energy yang akan dimulai dalam dua tahap di sejumlah kota. Program ini menargetkan pengelolaan sekitar 60 juta ton sampah per tahun dengan pendekatan teknologi ramah lingkungan.

    “Kita tidak hanya melihat dari sisi energi listriknya, tetapi dampak kesehatan dan lingkungan yang jauh lebih penting,” ujar Rosan.

    Ia menegaskan bahwa seluruh proyek dijalankan dengan prinsip tata kelola, transparansi, dan akuntabilitas.

    “Dari total 20 program hilirisasi ini, 6 hingga 7 sudah dimulai sejak minggu lalu. Total nilainya kurang lebih 26 miliar dolar AS dan akan menciptakan sekitar 600 ribu lapangan pekerjaan,” ujar Rosan dalam forum Indonesia Economic Outlook, Jumat (13/2/2026).

  • BEI Umumkan Daftar Saham Terkonsentrasi Jawab Tuntutan MSCI

    BEI Umumkan Daftar Saham Terkonsentrasi Jawab Tuntutan MSCI

    Bursa Efek Indonesia (BEI) akan menerbitkan shareholder concentration list atau daftar saham dengan tingkat kepemilikan yang sangat terkonsentrasi.

    Kebijakan ini bertujuan meningkatkan transparansi struktur kepemilikan emiten sekaligus menjawab tuntutan Morgan Stanley Capital International (MSCI).

    Rencana ini muncul setelah pertemuan virtual BEI dengan MSCI pada Rabu (11/2/2026).

    Pejabat Sementara Direktur Utama BEI Jeffrey Hendrik menyatakan kebijakan ini bukan hal baru, karena sudah diterapkan di Bursa Hong Kong.

    “Untuk shareholder concentration list itu adalah yang seperti tadi saya sampaikan, juga sudah diimplementasikan di Hongkong. Jadi itu juga akan diimplementasikan di Indonesia,” ujar Jeffrey di gedung BEI, Jakarta, Rabu.

    Investment Specialist PT Korea Investment and Sekuritas Indonesia Azharys Hardian menjelaskan, shareholder concentration list memuat saham dengan struktur kepemilikan yang terpusat pada sedikit pihak. Meski berstatus saham publik, sebagian besar kepemilikannya dikuasai kelompok terbatas.

    “Shareholder concentration list adalah daftar saham yang teridentifikasi memiliki tingkat kepemilikan saham yang sangat terpusat pada segelintir pihak saja. Dalam daftar ini, BEI akan mengungkapkan emiten-emiten yang sebagian besar saham beredarnya dikuasai oleh kelompok kecil pemegang saham,” ujar Azharys, Jumat (13/2/2026).

    Menurutnya, informasi ini penting karena konsentrasi kepemilikan memengaruhi likuiditas dan stabilitas harga saham.

    Transparansi Pemegang Saham

    Kebijakan tersebut akan berjalan bersamaan dengan aturan baru transparansi pemegang saham di atas 1 persen. Sebelumnya, ambang batas pengungkapan berada di level 5 persen. Identitas pemegang saham signifikan akan dibuka hingga tingkat Ultimate Beneficial Owner (UBO).

    “Penerbitan daftar ini direncanakan akan berjalan beriringan dengan kebijakan baru lainnya, yaitu transparansi pemegang saham dengan kepemilikan di atas 1 persen (sebelumnya aturan umum hanya mewajibkan pengungkapan kepemilikan di atas 5 persen),” paparnya.

    Azharys menilai langkah ini memperkuat integritas pasar modal Indonesia dan menyelaraskan standar dengan indeks global seperti MSCI dan FTSE. Daftar tersebut juga diharapkan menekan potensi praktik manipulasi harga atau saham gorengan yang kerap muncul pada saham dengan kepemilikan terbatas.

    Dampak Positif bagi Investor

    Pengamat pasar modal Reydi Octa menyebut kebijakan ini sebagai langkah positif. Ia menilai daftar tersebut membantu investor memahami struktur free float atau porsi saham publik yang benar-benar beredar di pasar.

    “Menurut saya merupakan langkah positif karena shareholder concentration list adalah daftar saham dengan kepemilikan publik yang sangat terkonsentrasi pada segelintir pihak, sehingga investor bisa mengetahui free float-nya tidak benar-benar tersebar. Hal ini tentu akan meningkatkan transparansi struktur kepemilikan, investor akan mengetahui kondisi ini lebih jelas, mempersempit ruang gerak praktik cornering,” ujar Reydi.

    Dengan keterbukaan tersebut, investor ritel maupun institusi dinilai memiliki informasi lebih memadai untuk menilai risiko likuiditas dan potensi pergerakan harga saham.

    Rencana Penerapan dan Dampak Pasar Modal

    Berikut adalah perkiraan dampak dari implementasi shareholder concentration list terhadap pasar modal:

    Aspek Dampak yang Diharapkan
    Transparansi Peningkatan keterbukaan informasi mengenai struktur kepemilikan emiten.
    Likuiditas Potensi peningkatan likuiditas saham seiring dengan berkurangnya konsentrasi kepemilikan.
    Manipulasi Harga Penekanan praktik manipulasi harga saham atau saham gorengan.
    Kepercayaan Investor Peningkatan kepercayaan investor terhadap integritas pasar modal.

    Penerbitan daftar saham terkonsentrasi diharapkan membawa dampak positif bagi pasar modal Indonesia, meningkatkan transparansi, dan melindungi investor dari potensi risiko.

  • Menkeu Optimistis Ekonomi Indonesia Ekspansi hingga 2033

    Menkeu Optimistis Ekonomi Indonesia Ekspansi hingga 2033

    Menteri Keuangan (Menkeu) Purbaya Yudhi Sadewa menyampaikan pandangan optimis terkait prospek ekonomi Indonesia. Ia meyakini bahwa Indonesia berpotensi mengalami fase ekspansi ekonomi yang berkelanjutan hingga tahun 2033.

    Menurutnya, peluang ini akan terbuka lebar asalkan konsistensi kebijakan tetap terjaga dan momentum pertumbuhan ekonomi terus berlanjut.

    "Jadi kita punya kemungkinan besar, bisa membawa ekonomi Indonesia ke Indonesia emas, bukan Indonesia suram," ujarnya dalam forum Indonesia Economic Outlook di Wisma Danantara, Jumat (13/2/2026).

    Menkeu Purbaya menjelaskan bahwa siklus bisnis di Indonesia bergerak secara periodik antara fase ekspansi dan kontraksi. Pada tahun 2025, ekonomi Indonesia mencatatkan pertumbuhan sebesar 5,11 persen secara tahunan. Tren positif ini terlihat dari peningkatan pertumbuhan dari 4,87 persen di awal tahun menjadi 5,39 persen pada kuartal IV.

    Ia menekankan bahwa tren positif ini menjadi fondasi yang kuat untuk memasuki fase pertumbuhan yang lebih tinggi.

    Indikator Positif dan Surplus Perdagangan

    Sejumlah indikator ekonomi menunjukkan perbaikan yang signifikan. Aktivitas manufaktur kembali menunjukkan ekspansi, indeks kepercayaan konsumen mengalami peningkatan, serta penjualan ritel dan kendaraan bermotor menunjukkan tren positif.

    Surplus perdagangan Indonesia terus berlanjut selama 68 bulan berturut-turut. Pada tahun 2025, nilai surplus mencapai 41 miliar dollar AS, meningkat 31 persen dibandingkan tahun sebelumnya.

    Kebijakan Fiskal dan Belanja Negara

    Kebijakan fiskal pemerintah dijalankan secara ekspansif namun tetap terkendali. Defisit anggaran dijaga sekitar 2,9 persen dari Produk Domestik Bruto (PDB), tetap berada di bawah batas aman 3 persen.

    Belanja negara pada awal tahun 2026 dipercepat. Realisasi belanja hingga kuartal I-2026 diperkirakan mencapai Rp 809 triliun.

    Prioritas Pemerintah dan Jaga Daya Beli

    Pemerintah mengakselerasi program-program prioritas, termasuk stimulus dan belanja sosial, untuk menjaga daya beli masyarakat serta likuiditas sistem keuangan.

    "Kita pastikan uang cukup di sistem. Kalau uang cukup, ekonomi bergerak, daya beli membaik, penjualan naik," ujarnya.

    Ringkasan Indikator Ekonomi Utama

    Berikut adalah tabel yang merangkum beberapa indikator ekonomi utama yang disampaikan oleh Menteri Keuangan:

    Indikator Nilai/Status
    Pertumbuhan Ekonomi 2025 5,11% (yoy)
    Surplus Perdagangan 2025 41 Miliar USD
    Kenaikan Surplus Perdagangan 31% (yoy)
    Defisit Anggaran 2,9% dari PDB
    Realisasi Belanja Negara (Q1 2026) Rp 809 Triliun (Perkiraan)

    Optimisme pemerintah didasarkan pada tren positif yang terlihat pada berbagai indikator ekonomi, serta komitmen untuk menjaga konsistensi kebijakan dan mempercepat program-program prioritas.

  • AllianzGI: Pasar Obligasi Indonesia Tetap Menarik di Tengah Ketidakpastian

    AllianzGI: Pasar Obligasi Indonesia Tetap Menarik di Tengah Ketidakpastian

    Allianz Global Investors (AllianzGI) Indonesia melihat pasar obligasi Indonesia tetap menarik meski kondisi global masih tidak pasti.

    Menurut AllianzGI, dukungan likuiditas domestik dan permintaan kuat dari investor institusi lokal berperan penting menjaga stabilitas pasar obligasi.

    Akuntino Mandhany, Fixed Income Portfolio Manager AllianzGI Indonesia, menyoroti kombinasi faktor domestik dan global yang membentuk dinamika pasar saat ini.

    “Faktor-faktor tersebut membantu menyerap pasokan obligasi dan meredam volatilitas di tengah ketidakpastian global yang masih berlangsung," kata Akuntino dalam siaran pers, Jumat (13/2/2026).

    “Imbal hasil obligasi pemerintah telah bergerak menjauh dari level yang sebelumnya relatif mahal, sehingga meningkatkan daya tarik carry dan roll-down, khususnya di pasar yang cenderung bergerak dalam kisaran terbatas, bukan berbasis tren,” ujar dia.

    Akuntino menjelaskan, stabilitas pasar obligasi Indonesia tak lepas dari dukungan likuiditas domestik yang memadai.

    Permintaan dari investor institusi lokal, termasuk dana pensiun, asuransi, dan perbankan, berperan penting dalam menyerap pasokan surat utang. Hal ini krusial di tengah arus informasi global yang padat dan potensi volatilitas eksternal.

    Pergerakan imbal hasil (yield) obligasi pemerintah dinilai telah mengalami penyesuaian dari level yang sebelumnya dianggap relatif mahal. Pergeseran ini membuka peluang strategi carry dan roll-down.

    Peluang Strategi Investasi di Pasar Obligasi

    Akuntino menilai pasar saat ini cenderung bergerak dalam kisaran terbatas (range-bound), bukan dalam tren naik atau turun yang kuat. Kondisi ini memberikan ruang bagi pendekatan investasi yang lebih taktis dan selektif.

    Berikut adalah contoh strategi investasi yang dapat dipertimbangkan di tengah kondisi pasar yang range-bound:

    Strategi Investasi Deskripsi Potensi Keuntungan
    Carry Trade Memanfaatkan selisih imbal hasil antara obligasi dengan tenor berbeda. Selisih imbal hasil.
    Roll-Down Memanfaatkan potensi keuntungan dari pergerakan obligasi sepanjang kurva imbal hasil seiring mendekati jatuh tempo. Kenaikan harga obligasi seiring mendekati jatuh tempo.
    Seleksi Obligasi Memilih obligasi dengan fundamental yang kuat dan potensi pertumbuhan di masa depan. Kenaikan harga obligasi yang dipilih.

    Meski demikian, Akuntino mengingatkan bahwa pasar tetap sensitif terhadap sejumlah faktor eksternal. Beberapa di antaranya adalah dinamika nilai tukar, sentimen risiko global, serta persepsi terhadap disiplin fiskal dan kredibilitas kebijakan.

    “Arah kebijakan domestik masih mendukung pertumbuhan, dengan otoritas fiskal dan moneter yang tetap berfokus menjaga momentum dan stabilitas ekonomi. Namun, pasar tetap sensitif terhadap sejumlah faktor eksternal, seperti dinamika nilai tukar mata uang, sentimen risiko eksternal, serta persepsi terhadap disiplin fiskal dan kredibilitas kebijakan, terutama setelah perkembangan terbaru dari lembaga pemeringkat,” tutur Akuntino.

    Dalam situasi tersebut, Akuntino menekankan pentingnya pendekatan investasi yang disiplin di pasar pendapatan tetap.