Menjelang hari raya keagamaan, Tunjangan Hari Raya (THR) menjadi momen yang dinantikan para pekerja. Namun, pada tahun 2026, muncul pertanyaan mengenai apakah THR akan dikenakan pajak. Pemerintah telah mengonfirmasi bahwa THR tetap menjadi objek Pajak Penghasilan (PPh) Pasal 21.
Oleh karena itu, penting untuk memahami aturan, dasar hukum, serta cara menghitung potongan pajak THR agar tidak terkejut saat menerima pembayaran dari perusahaan.
THR merupakan tambahan penghasilan yang membantu pekerja memenuhi kebutuhan perayaan hari raya. Dalam sistem perpajakan Indonesia, THR termasuk kategori penghasilan yang dikenakan pajak.
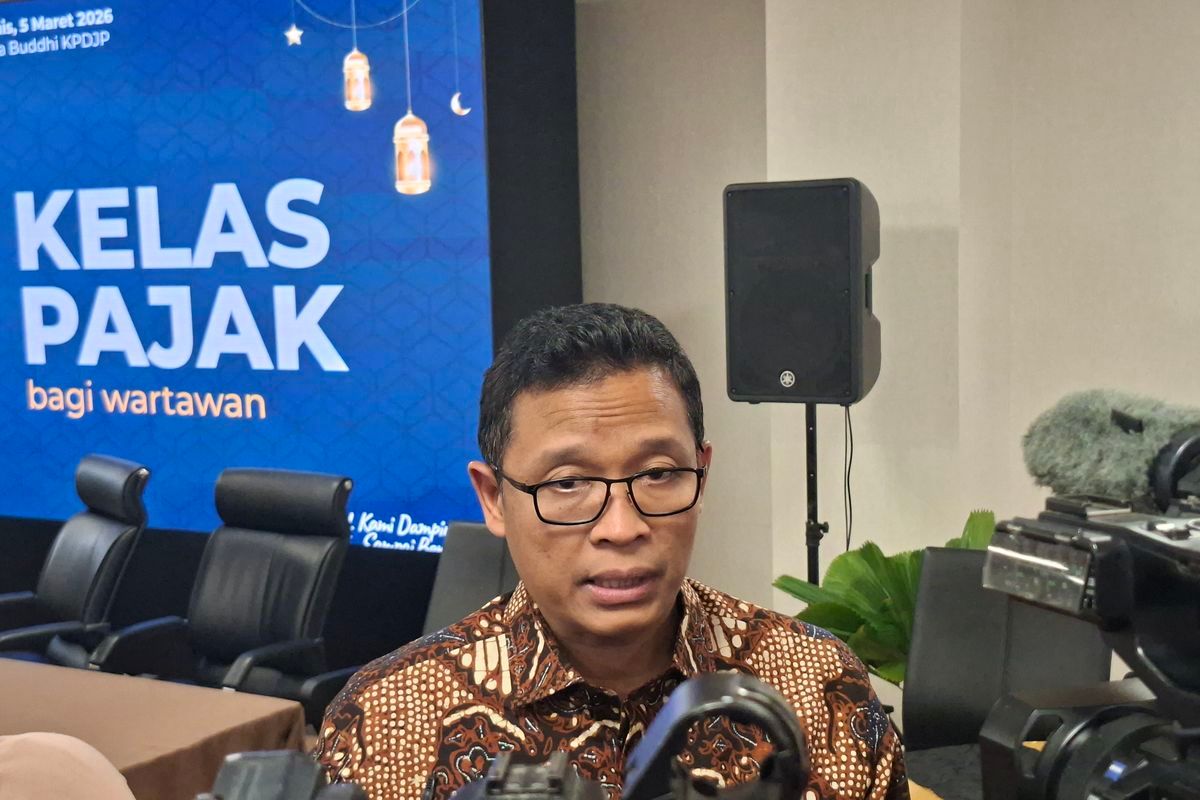
Menteri Ketenagakerjaan menegaskan bahwa ketentuan perpajakan yang berlaku saat ini masih akan diikuti untuk THR tahun 2026. Artinya, perusahaan wajib melakukan pemotongan Pajak Penghasilan (PPh) Pasal 21 saat membayarkan THR kepada karyawan.
Yassierli, seperti dikutip dari antara via beritasatu.com, menyatakan bahwa hal ini sesuai peraturan.
THR sendiri adalah hak pekerja yang wajib diberikan perusahaan menjelang hari raya keagamaan seperti Idulfitri, Natal, Nyepi, dan Waisak.
Walaupun diberikan sekali setahun, THR tetap dihitung sebagai bagian dari penghasilan karyawan, sehingga termasuk objek pajak.
Dasar Hukum Pajak THR di Indonesia
Aturan pajak THR mengacu pada beberapa peraturan perpajakan yang berlaku. Berikut adalah dasar hukum yang menyebabkan THR tetap dikenakan pajak pada 2026:
Peraturan Dirjen Pajak tentang PPh 21
Peraturan Direktur Jenderal Pajak PER-16/PJ/2016 menjelaskan pedoman teknis pemotongan Pajak Penghasilan Pasal 21 dan Pasal 26. Dalam aturan ini, penghasilan tidak tetap seperti THR tetap termasuk objek pemotongan PPh 21 bagi karyawan.
Peraturan Pemerintah tentang Tarif Pajak
Peraturan Pemerintah Nomor 58 Tahun 2023 mengatur tarif pemotongan PPh 21 atas penghasilan yang diterima wajib pajak orang pribadi dari pekerjaan atau jasa. Aturan ini memperkenalkan sistem penghitungan pajak dengan pendekatan tarif baru.
Peraturan Menteri Keuangan tentang Sistem TER
Peraturan Menteri Keuangan Nomor 168 Tahun 2023 menetapkan penggunaan sistem Tarif Efektif Rata-rata (TER) dalam perhitungan PPh 21. Sistem TER inilah yang digunakan perusahaan untuk menghitung pajak gaji dan THR karyawan.
Cara Menghitung Pajak THR 2026
Mekanisme perhitungan pajak THR sama dengan penghitungan pajak gaji bulanan menggunakan sistem TER. Perusahaan biasanya menggabungkan gaji dan THR dalam satu bulan pembayaran.
Berikut langkah-langkahnya:
1. Menentukan Total Penghasilan Bruto
Jumlahkan seluruh penghasilan yang diterima pada bulan tersebut. Misalnya:
- Gaji bulanan: Rp8.000.000
- THR: Rp8.000.000
Total penghasilan bruto bulan itu adalah Rp16.000.000. Nilai ini menjadi dasar perhitungan pajak.
2. Menggunakan Tarif Efektif Rata-Rata (TER)
Setelah mengetahui total penghasilan bruto, terapkan tarif TER sesuai status pajak karyawan. Status pajak ditentukan berdasarkan status pernikahan (TK atau K) dan jumlah tanggungan keluarga.
Contoh perhitungan:
- Total bruto: Rp16.000.000
- Tarif TER: 9%
- Perhitungan pajak: Rp16.000.000 x 9% = Rp1.440.000
Jumlah tersebut adalah pajak yang dipotong perusahaan dari gaji dan THR pada bulan tersebut.
3. Potongan Pajak Lebih Besar Saat THR Cair
Potongan pajak terlihat lebih besar pada bulan pencairan THR karena gaji dan THR dihitung dalam satu periode penghasilan, sehingga total penghasilan bruto meningkat signifikan dan tarif efektif yang digunakan bisa lebih tinggi. Namun, secara tahunan, pajak tetap dihitung secara proporsional sesuai tarif pajak yang berlaku.
Contoh Perhitungan Pajak THR
Berikut ilustrasi sederhana perhitungan pajak saat THR dibayarkan. Misalnya:
- Gaji bulanan: Rp10.000.000
- THR: Rp10.000.000
Total penghasilan pada bulan tersebut menjadi Rp20.000.000.
Jika tarif TER yang berlaku adalah 9%, maka perhitungannya: Rp20.000.000 x 9% = Rp1.800.000. Artinya, perusahaan akan memotong pajak sebesar Rp1.800.000 dari total penghasilan pada bulan pencairan THR.
Apakah Semua THR Kena Pajak?
Secara umum, THR yang diberikan dalam bentuk uang tunai kepada karyawan dikenakan PPh 21 karena dianggap sebagai bagian dari penghasilan pekerja.
Namun, dalam kondisi tertentu, pemerintah dapat memberikan fasilitas PPh 21 Ditanggung Pemerintah (DTP) sebagai stimulus ekonomi. Jika perusahaan atau sektor usaha termasuk dalam program ini, maka pajak THR bisa saja tidak dipotong langsung dari penghasilan karyawan. Namun, fasilitas tersebut tidak berlaku untuk semua sektor, sehingga sebagian besar pekerja tetap dikenakan potongan pajak THR.
Hal yang Perlu Diperhatikan Saat Menerima THR
Untuk menghindari kesalahan dalam administrasi pajak, ada beberapa hal penting yang perlu dilakukan saat menerima THR:
- Periksa slip gaji atau bukti potong pajak dari perusahaan.
- Pastikan jumlah pajak sesuai dengan perhitungan perusahaan.
- Simpan dokumen tersebut untuk pelaporan SPT Tahunan.
- Laporkan seluruh penghasilan termasuk THR saat melaporkan pajak.
Langkah ini penting agar kewajiban perpajakan tetap sesuai dengan aturan yang berlaku.
Kesimpulan
THR 2026 tetap dikenakan Pajak Penghasilan (PPh) Pasal 21 karena dianggap sebagai bagian dari penghasilan karyawan. Perhitungan pajaknya menggunakan sistem Tarif Efektif Rata-rata (TER) yang menggabungkan gaji dan THR dalam satu bulan pembayaran.
Karena total penghasilan meningkat pada bulan tersebut, potongan pajak sering terlihat lebih besar dibandingkan bulan biasa. Namun, hal ini tetap mengikuti mekanisme perpajakan yang berlaku secara normal.
Dengan memahami aturan dan cara menghitung pajak THR, kamu bisa lebih siap menerima tunjangan hari raya tanpa kebingungan saat melihat potongan pajaknya.