Dalam dunia birokrasi, sering kali terdengar nasihat untuk tidak membuka aib sendiri. Nasihat ini seolah menekankan bahwa menjaga kehormatan institusi adalah tugas utama setiap pegawai. Namun, muncul pertanyaan, sejak kapan koreksi internal dianggap sebagai aib? Jiwa korsa atau esprit de corps terkadang menjadi penghambat reformasi birokrasi dan pemberantasan korupsi.
Fenomena ini tidak hanya terjadi di Kementerian Keuangan (Kemenkeu), tetapi juga di berbagai instansi pemerintahan, termasuk aparatur penegak hukum dan aparatur bersenjata.
Pengalaman seorang pegawai Kemenkeu yang melaporkan dugaan pelanggaran melalui mekanisme internal justru menghadirkan paradoks. Pelapor merasa lebih rentan daripada substansi laporan yang disampaikan.
Pengalaman tersebut menyadarkan bahwa reformasi birokrasi tidak cukup hanya pada prosedur, tetapi juga harus menyentuh kultur kekuasaan. Apakah kritik dipahami sebagai ancaman atau sebagai mekanisme perbaikan?
Kultur kekuasaan sangat dipengaruhi oleh pimpinan tertinggi instansi. Saat ini, seorang pegawai Kemenkeu merasa aman karena pemimpin tertinggi Kemenkeu saat ini, Purbaya Yudhi Sadewa, tidak basa-basi dalam melakukan pembenahan menyeluruh.
Otokritik tidak lagi diproses secara disiplin internal, suatu kondisi yang bertolak belakang dengan era sebelumnya.
Sebelum era Purbaya, kritik terhadap perlunya pembenahan internal di Kemenkeu justru direspons dengan kekhawatiran akan reputasi. Kritik dipersepsikan sebagai sesuatu yang berpotensi mencoreng nama baik institusi.
Sebagian rekan menyampaikan keberatan, menganggap bahwa pegawai tidak sepatutnya mengkritik organisasi yang memberinya penghidupan. Loyalitas, dalam pandangan ini, identik dengan diam.
Pandangan tersebut problematis. Dalam konsepsi birokrasi modern yang diperkenalkan Max Weber, aparatur negara bekerja berdasarkan rasionalitas hukum dan aturan impersonal. Loyalitas dalam negara modern bukanlah loyalitas kepada individu atau jabatan, melainkan kepada hukum dan kepentingan publik.
Jika kritik dianggap pembangkangan, maka reformasi hanya akan menjadi tata kelola administratif tanpa fondasi etik. Sebaliknya, bila kritik dipandang sebagai bentuk tanggung jawab profesional, hal itu justru memperkuat legitimasi institusi.
Reformasi Birokrasi dan Kasus Korupsi
Kementerian Keuangan selama ini sering disebut sebagai salah satu model reformasi birokrasi nasional. Digitalisasi diperluas, remunerasi ditingkatkan, standar pelayanan diperketat. Semua itu patut diapresiasi.
Namun, sederet kasus korupsi terus terjadi. Kasus Gayus Tambunan pada 2010 menjadi salah satu contohnya.
Berbagai media saat itu memberitakan bagaimana praktik mafia pajak terungkap dan mengguncang kepercayaan publik terhadap Direktorat Jenderal Pajak.
Kasus tersebut mendorong berbagai langkah pembenahan struktural dan menjadi momentum reformasi yang lebih luas. Setelahnya, berbagai kasus pun terungkap.
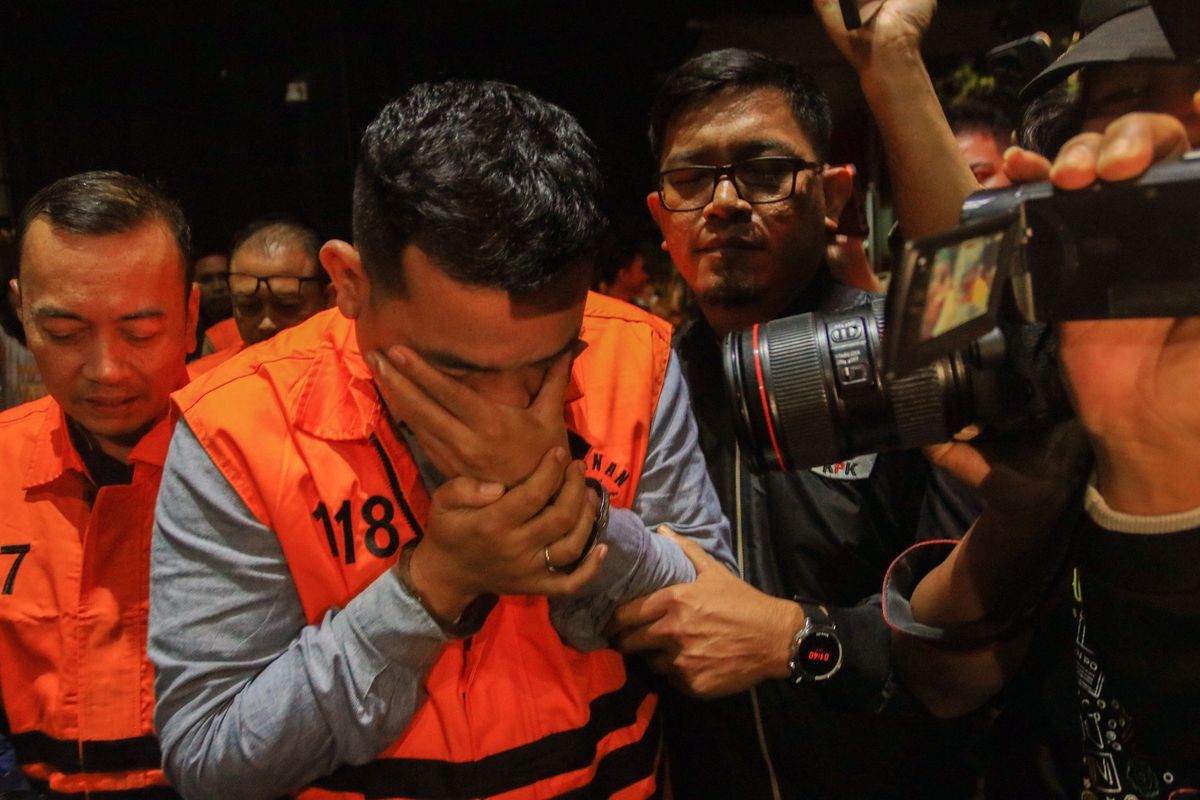
Beberapa waktu lalu, publik kembali dikejutkan oleh kejadian OTT terhadap pejabat di lingkungan Direktorat Jenderal Pajak maupun Direktorat Jenderal Bea dan Cukai di berbagai daerah.
Dampak Kasus Korupsi Terhadap Kepercayaan Publik
Terulangnya kasus korupsi di Kemenkeu menimbulkan pertanyaan tentang efektivitas reformasi birokrasi yang telah dilakukan. Berikut ini adalah data yang menggambarkan beberapa kasus korupsi yang melibatkan pegawai Kemenkeu dalam beberapa tahun terakhir:
| Tahun | Kasus | Instansi | Kerugian Negara (Estimasi) |
|---|---|---|---|
| 2010 | Kasus Gayus Tambunan | Direktorat Jenderal Pajak | Puluhan Miliar Rupiah |
| 2023 | OTT Pejabat Bea Cukai | Direktorat Jenderal Bea dan Cukai | Belum Diketahui (Dalam Proses Investigasi) |
| Beberapa Tahun Terakhir | Berbagai Kasus Suap dan Gratifikasi | Berbagai Unit di Kemenkeu | Bervariasi |
Data ini menyoroti bahwa meskipun berbagai upaya reformasi telah dilakukan, praktik korupsi masih terus terjadi. Hal ini mengindikasikan bahwa reformasi birokrasi perlu menyentuh aspek kultural dan mentalitas aparatur negara secara lebih mendalam.
Reformasi yang hanya berfokus pada aspek administratif dan struktural saja tidak akan cukup untuk memberantas korupsi jika tidak diimbangi dengan perubahan mindset dan budaya kerja yang lebih bersih dan transparan.
Penting untuk terus mendorong otokritik dan evaluasi internal sebagai bagian dari upaya perbaikan berkelanjutan di Kemenkeu. Dengan adanya keterbukaan dan keberanian untuk mengakui kesalahan, diharapkan Kemenkeu dapat menjadi institusi yang lebih kredibel dan akuntabel di masa depan.
Leave a Reply